ヘッジファンドと機関がビットコインマイニングに投資する方法
上場マイナー株とETFからハッシュレートデリバティブ、ASIC担保ローン、プライベートJVまで — 2026年に機関がビットコインマイニング投資を得る方法。
ヘッジファンドや機関投資家は、5つの主要チャネルを通じてビットコインマイニングに投資します。上場マイナー株(MARA、CLSK、RIOT、CORZ)、マイニングETF(WGMI、MNRS)、LuxorとBitnomialのハッシュレートデリバティブ、ASIC担保ローンと設備ファイナンス、そしてユーティリティ規模サイトの隣に資本を配置するプライベートジョイントベンチャーです。各チャネルは、BTCベータ、オペレーティングレバレッジ、カウンターパーティリスクの異なる組み合わせを提供します。
機関投資家がマイニングエクスポージャーに関心を持つ理由
ビットコインマイニングは単なる「遠回りなBTCの購入」ではありません。アロケーターにとって、それはビットコインに対するレバレッジコールオプション、エネルギー裁定取引ビジネス、インフラプレイの3つを兼ねたものとして振る舞います。BTCが上昇すると、よく運営されているマイナーはスポットを上回るパフォーマンスを示します。収益は価格に応じてスケールする一方、運営コストの大部分(電力契約、人件費、減価償却)はUSDベースで固定されているためです。BTCが下落すると、その同じオペレーティングレバレッジが容赦なく作用します。
2026年初頭時点で、このセクターの公開市場時価総額の合計は250億ドルを超え、ネットワークハッシュレートは1.1 ZH/s付近で推移しています。Hashrate Indexのデータによると、ハッシュプライス(PH/sあたりの日次収益)はおよそ34〜35ドルまで圧縮されており、これにより弱いオペレーターは統合、AIデータセンターへの転用、あるいはその両方へと押し出されています。機関投資家にとって、この成熟したエコシステムはついに、意味のある規模を展開するために必要な規制された商品を生み出しました。
レバレッジBTCベータ
マイニング株は歴史的にスポットBTCの2〜3倍のボラティリティを示し、強気サイクルでの増幅されたアップサイドと、ほとんどのファンドがモデル化できる明確なリスクプロファイルを提供します。
インフラのオプショナリティ
マイナーはメガワット規模の電力、土地、高密度ラックを保有しています。ハッシュプライスが圧縮された際、これらの資産はAIやHPCホスティングに転換され、第二の収益軸を生み出します。
非相関のキャッシュフロー
ハッシュレートデリバティブとASIC担保ローンにより、機関投資家はマイニングのキャッシュフローをBTCスポットから切り離し、わずかな資産クラスしかサポートしないイールド戦略を構築できます。
5つの機関投資ビークル、流動性順
アロケーターによって必要なラッパーは異なります。マクロヘッジファンドは日次流動性とショート可能なエクスポージャーを求め、プライベートクレジットファンドは明確な回収経路を持つ担保を求め、準ソブリンプールは長期インフラを求めます。下の表は、各ビークルを実際に適合する投資家プロファイルにマッピングしています。
| ビークル | 流動性 | BTCベータ | 最適な対象 |
|---|---|---|---|
| 上場マイナー株 | 毎日、非常に高い | ~2〜3倍 | ロング/ショート、モメンタム、イベントドリブン |
| マイニングETF (WGMI、MNRS) | 毎日 | ~2倍 | 単一ティッカーエクスポージャーが必要なアロケーター |
| ハッシュレートデリバティブ | 月次契約 | 分離されたハッシュプライス | レラティブバリューデスク、マイナーヘッジャー |
| ASIC担保ローン | 6〜24ヶ月のペーパー | 低い、クレジット類似 | プライベートクレジット、利回り追求者 |
| プライベートJV & コロケーション | 3〜7年のロックアップ | ~1倍 + インフラ | インフラ & エネルギーファンド |
1. 上場マイナー株 — デフォルトのエントリーポイント
上場マイナーの株式を購入することは、ファンドがマイニングの投資テーマを表現する最もシンプルな方法のままです。ハッシュレートによる「ビッグフォー」 — Marathon Digital(MARA)、CleanSpark(CLSK)、Riot Platforms(RIOT)、Core Scientific(CORZ) — が機関投資家のフローを支配しています。CleanSparkは2025年に運用ハッシュレート50 EH/sを超え、貸借対照表に12,000 BTC以上を保有しており、アロケーターに運営エクスポージャーと組み込まれたトレジャリーポジションの両方を提供します。
その魅力は機械的です。これらの株式は両方向にスポットBTCのおよそ2〜3倍の幅で動き、ほとんどが米国取引所でショートおよびオプション取引が可能です。これによりファンドはペアトレードを構築できます。「マイナーが追いつく」を表現するためにMARAロング/BTC先物ショートを取るか、ハッシュプライス圧縮時には逆を取ります。Leopold AschenbrennerのSituational Awarenessなどのヘッジファンドは、Core Scientific、Riot、Hut 8の大規模ポジションをAIインフラ収束プレイとして開示し、メガワット自体を原資産として扱っています。

2. マイニングETF — 単一銘柄リスクなしの分散
個別マイナーを保有できない、あるいは四半期ごとにデューデリジェンスをやり直したくないファンドのために、マイニングETFはセクター全体を1つのティッカーにまとめます。CoinSharesのValkyrie Bitcoin Miners ETF(WGMI)とGrayscaleのBitcoin Miners ETF(MNRS)が最もよく言及される2つのビークルで、両方ともビットコインマイニングから意味のある収益を得ている企業を追跡するため、定期的にリバランスされます。
トレードオフはバスケット内の集中リスクです。上位3〜4銘柄が通常、AUMの大部分を占めるため、ETFは見た目ほど分散されていません。それでも、初めてエクスポージャーを得るファミリーオフィスや基金にとっては、ETFはカストディの煩わしさを解消し、1099レポートをスムーズに通過させ、既存のプライムブローカレッジワークフローに収まります。
3. ハッシュレートデリバティブ — ハードウェアなしの純粋なマイニングベータ
これは2024〜2026年に機関投資のマイニングを変えたビークルです。ハッシュレートデリバティブは、トレーダーがASICに触れることなく、計算能力単位あたりの日次マイニング収益(ハッシュプライス)を売買できるようにします。Luxor Technologyは2023年にOTCハッシュプライスフォワードを開始し、2024年にBitnomialと提携して、米国で初のCFTC規制下のビットコインハッシュレート先物を1 PHコントラクト、月次満期で上場しました。
Luxorのデリバティブレポートによると、2026年までにハッシュレートフォワード市場は未決済建玉2億ドルを超え、日次決済量は最大25 EH/sに達しています。3つの機関ユースケースが主流です。
マイナー収益のヘッジ
上場マイナーが、たとえば45ドル/PH/日で6ヶ月のフォワードハッシュプライスをロックインします。ハッシュプライスが30ドルに下落した場合、デリバティブのペイオフが収益圧縮を相殺し、アナリスト向けに報告される業績を平準化します。
ファンド向けの合成ロングハッシュレート
純粋なマイニングエクスポージャー — エクイティマネジメントリスクなし、SG&Aドラッグなし — を望むヘッジファンドは、単純にフォワードハッシュプライスを購入します。ペイオフがネットワーク経済を企業実行から分離します。
半減期とdifficultyの裁定取引
デスクは半減期や予想されるdifficultyジャンプ周辺のハッシュプライスカーブの形状を取引し、BTCスポット自体ではなく、グローバルハッシュレートの需給に対する見方を表現します。
プライムブローカーがありませんか?ハッシュレートを直接レンタルしましょう。
ハッシュレート先物とETFは機関投資家のバランスシート向けに作られています。最新フリートのビットコインマイニング経済 — 0.035ドル/kWhの産業用電力、12〜17.5 J/THのAntminer S21 — へのエクスポージャーを望む個人投資家には、NoxHashが同じ原資産を月額レンタルとして20ドルから提供します。
4. ASIC担保ローン — プライベートクレジットとしてのマイニング
エクイティベータではなくクレジット類似のリターンを望むファンドのために、ASIC担保ローンは明確な機関商品として登場しました。基本的な構造は次のとおりです。貸し手は質権設定されたASICマイナーフリート(担保)に対してUSDまたはBTCを前貸しし、ローンは通常マイニング収益から返済されます。
このモデルは長年ほとんど機能しませんでした。ハッシュプライスのボラティリティにより、将来の収益が担保化できなかったためです。ハッシュレートデリバティブの台頭が計算を変えました。貸し手は今や、借り手にローン契約条項としてフォワードハッシュプライスの一部をヘッジするよう要求でき、変動収益ストリームを固定クーポンに近いものに変換できます。Luxorのマイナーファイナンシングデスクがこのプレイブックを開拓し、伝統的なプライベートクレジットファンドが追随し始めました。
貸し手が得るもの
最近のヴィンテージで12〜18%の利回りを生むシニア担保ペーパーで、活発な二次市場を持つ実物ASICハードウェアとオプションのハッシュプライスヘッジによって裏付けられています。
マイナーが得るもの
エクイティを希薄化したり、BTC価格の上昇を待ったりすることなくフリートをアップグレードする資本 — フリート効率が生存を決定する半減期間の窓口で重要です。
主要なリスク
ASICは急速に減価償却します。2年経過したマシンは再販価値の60%を失う可能性があります。積極的な前貸し率と弱気相場が重なると、貸し手は担保不足の状態に陥る可能性があります。
機関投資ラッパー
ますますクローズドエンドクレジットファンドやSMAとしてパッケージ化されており、四半期ごとの評価、ハードウェアの独立評価エージェント、フォワードハッシュプライスのデリバティブオーバーレイが付随します。
5. プライベートJV、コロケーション、戦略的エクイティ
最も忍耐強い資本は直接地面に投入されます。インフラファンド、エネルギー会社、準ソブリンプールなどの大規模アロケーターは、マイニングオペレーターと提携し、新しいサイトの資金を提供する見返りに、ホールディングカンパニーのエクイティや採掘されたBTCのシェアに対する権利を得ます。Grayscale InvestmentsとFoundry Digital(Digital Currency Groupに支援され、2026年も依然としてハッシュレートで世界最大のビットコインマイニングプール)は、マイニングハードウェアに直接投資するための共同事業体を設立しました。これは、かつては二者間の握手取引だったものを制度化した取り決めです。
最近の資金調達はこの食欲を裏付けています。Bitcoin.com Newsによると、CanaanはBrevan HowardのBH Digital、Galaxy Digital、Weiss Asset Managementから7,200万ドルのエクイティを集めました。これらは受動的な公開市場ポジションではなく、特定のオペレーターの拡張を支援するために設計された戦略的ステークです。投資家にとって、リターンプロファイルはテック株というよりは再生可能エネルギーのインフラファンドに似ています。3〜7年のロックアップ、ハードアセット、サイトが立ち上がった際のキャッシュ分配です。
個人投資家が機関投資のプレイブックから学べること
個人口座で1 PHのハッシュレート先物を取引することはありません。しかし機関投資のフレームワークは、どのような個人マイニング投資家にも適用できる3つの教訓を含んでいます。そしてこれら3つはすべて、長期にとどまるNoxHashユーザーがプラットフォームに取り組む方法に反映されています。
| 機関投資の原則 | 個人投資家への翻訳 |
|---|---|
| オペレーターリスクを市場リスクから分離する | プロのオペレーター(NoxHash、または保有するマイナー株)にハードウェアと電力リスクを吸収させ、自分はBTC価格リスクを取ります。 |
| ハッシュレートではなくフリート効率に合わせてサイズを決める | J/THはTH/sに勝ります。12〜18 J/THのフリート(NoxHashのS21シリーズなど)は、古いリグを殺すハッシュプライス圧縮を生き延びる余地があります。 |
| 時間をかけて段階的にエントリーする | 一括の大きなコミットメントではなく、トランシェでレンタルしましょう。複数の満期にわたるハッシュレートフォワードへのDCAの個人投資家版です。 |
| 失える額にエクスポージャーを制限する | 機関投資家には厳しいポジション制限があります。あなたもそうあるべきです — スケールする前に1つのBasic Minerから始め、BTCの深いドローダウン中のエントリーは避けましょう。 |
この地形におけるNoxHashの位置
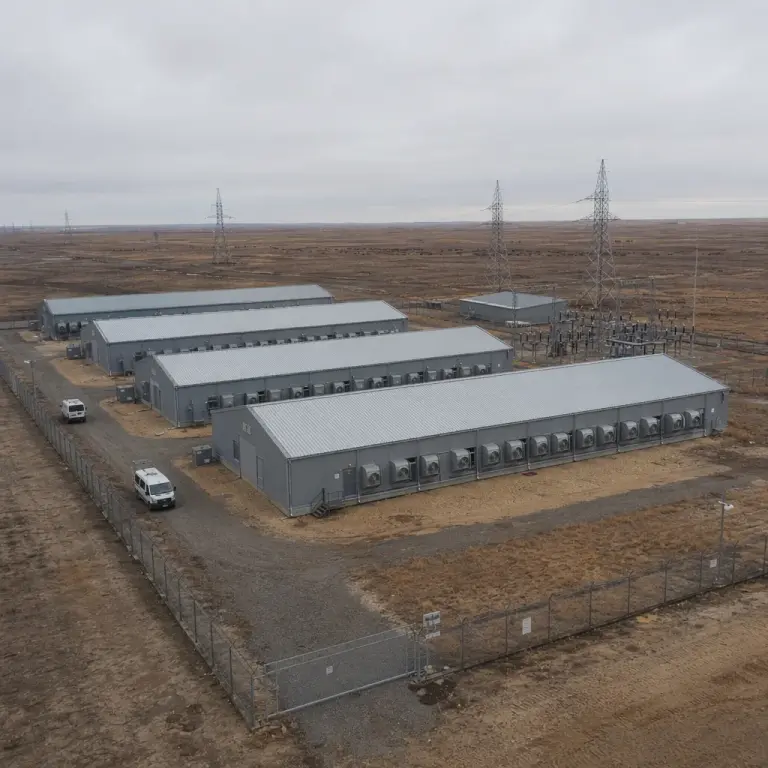
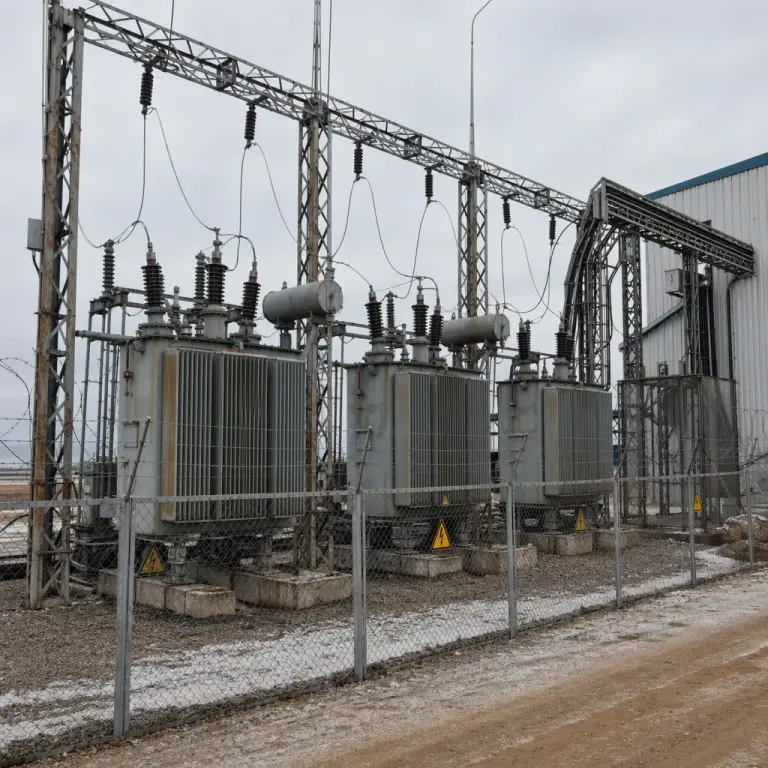
NoxHashはヘッジファンドのビークルではなく、クラウドマイニングオペレーターです。しかし構造的には、機関投資の資本が資金を提供するのと同じインフラ層に位置しています。カザフスタンに拠点を置くデータセンター、0.035ドル/kWhの産業用電力契約、Antminer S21バリアント(12〜17.5 J/TH)を中心としたフリート、そしてUSDTレンタル料が、フォワードハッシュプライスが上場マイナーの収益を安定化させるのと同じ方法でキャッシュフローを安定化させるデュアル収益モデルです。ユーザーは、そのオペレーターグレードのインフラのスライスをアンダーライトする代わりにレンタルします。
このロジックはきれいに縮小されます。機関は90日間1 PHのハッシュプライスフォワードを購入し、NoxHashユーザーは150 TH/sのStandard Minerを5%割引で3ヶ月レンタルします。ラッパーは異なりますが、根底にある経済は同じです。そして個人投資家版にはプラットフォーム自体以外のカウンターパーティリスクも、マージンコールも、20ドルを超える最低配分要件もありません。

50万ドル最低額なしでインフラエクスポージャーを得る
あなたは、ファンドが数百万ドルを支払って所有するもの — 最新フリートのASIC、産業用電力契約、24/7のオペレーターサポート — をNoxHashが月額でレンタルする方法を読んだばかりです。個人投資家版は20ドルから始まります — または、Basic Minerで入金不要の2日間無料トライアルをお試しください。
よくある質問
ヘッジファンドは実際にビットコインを保有していますか、それともマイニング株だけですか?
ほとんどの機関投資のマイニングエクスポージャーは、スポットBTCではなく、株式、ETF、またはハッシュレートデリバティブを介した間接的なものです。これらの商品は伝統的なプライムブローカーを通じて決済されるためです。純粋なBTCを望むファンドは通常、スポットETF(IBIT、FBTC)を別途使用し、マイニングとスポットを別個のポジションとして保持します。
ハッシュプライスとは何ですか、そしてなぜ機関投資家はそれを追跡するのですか?
ハッシュプライスは、PH/sのハッシュレートあたりに生成される日次USD収益で、BTC価格、block reward、ネットワークdifficulty、取引手数料を1つの数字に統合します。マイナーの収益性に対する最もクリーンな単一プロキシであり、規制されたハッシュレート先物が決済される原資産です。
マイナーがAIやHPCホスティングに転換しているのはなぜですか?
マイナーはグリッドに接続されたメガワット規模の電力、高密度冷却、許可済みのサイト — まさにAIデータセンターが直面するボトルネック — を所有しています。ハッシュプライスが低迷しているとき、容量をAIホスティングに転用することで、より高マージンの収益を解放できる可能性があり、これがアロケーターが一部のマイナーを事実上の電力インフラプレイとして扱う理由です。
個人投資家もハッシュレート先物にアクセスできますか?
Bitnomialのハッシュレート先物は、先物ブローカーを通じて適格参加者に提供されますが、契約サイズ(1 PH以上)とマージン要件により、ほとんどの個人投資家にとっては実用的ではありません。月額のクラウドマイニングレンタルは、マージン、最低口座、適格性ハードルなしで同様のハッシュレートエクスポージャーを提供します。
機関投資家の参加はビットコインマイニングにとって良いことですか、悪いことですか?
両方です。機関投資の資本はフリートのアップグレードを加速し、デリバティブの流動性を深め、ファイナンシングを安定化します — すべてプラスです。トレードオフは集中です。より少なく、より大きなオペレーターによって保有されるハッシュレートが増えると、ビットコインコミュニティが公然と議論し続ける分散化の懸念が生じます。
さらに読む
マイニングの機関投資側に関するより深いデータについては、デリバティブ層のメカニズムについて ビットコインマイニングハッシュレート先物に関するHashrate Indexの入門書 を、これらの商品が米国の規制市場に到達した機関投資のコンテキストについて Luxor–Bitnomialのハッシュレート先物開始に関するCoinDeskの報道 をご覧になることをお勧めします。
投資助言ではありません
この記事は情報提供および教育目的のみであり、投資助言ではありません。ビットコインマイニングへの投資は、株式、デリバティブ、貸付、クラウドマイニング契約のいずれを通じても、重要な市場、カウンターパーティ、規制、技術的リスクを伴います。マイニング収益はBTC価格、ネットワークdifficulty、市場環境に依存し、これらすべてが急速に変化する可能性があります。過去のパフォーマンスは将来の結果を保証するものではありません。失っても困らない金額のみを投資し、ご自身の状況に応じた助言については資格のあるファイナンシャルアドバイザーにご相談ください。