Cách các quỹ đầu cơ và tổ chức đầu tư vào khai thác Bitcoin
Từ cổ phiếu miner niêm yết, ETF, phái sinh hashrate, cho vay thế chấp ASIC đến liên doanh tư nhân — cách tổ chức tiếp cận khai thác Bitcoin năm 2026.
Các quỹ đầu cơ và tổ chức tài chính đầu tư vào khai thác Bitcoin qua năm kênh chính: cổ phiếu công ty đào niêm yết (MARA, CLSK, RIOT, CORZ), ETF khai thác (WGMI, MNRS), phái sinh hashrate trên Luxor và Bitnomial, cho vay thế chấp ASIC và tài trợ thiết bị, cùng các liên doanh tư nhân đặt vốn ngay cạnh các site quy mô utility. Mỗi kênh mang tổ hợp khác nhau giữa BTC beta, đòn bẩy vận hành và rủi ro đối tác.
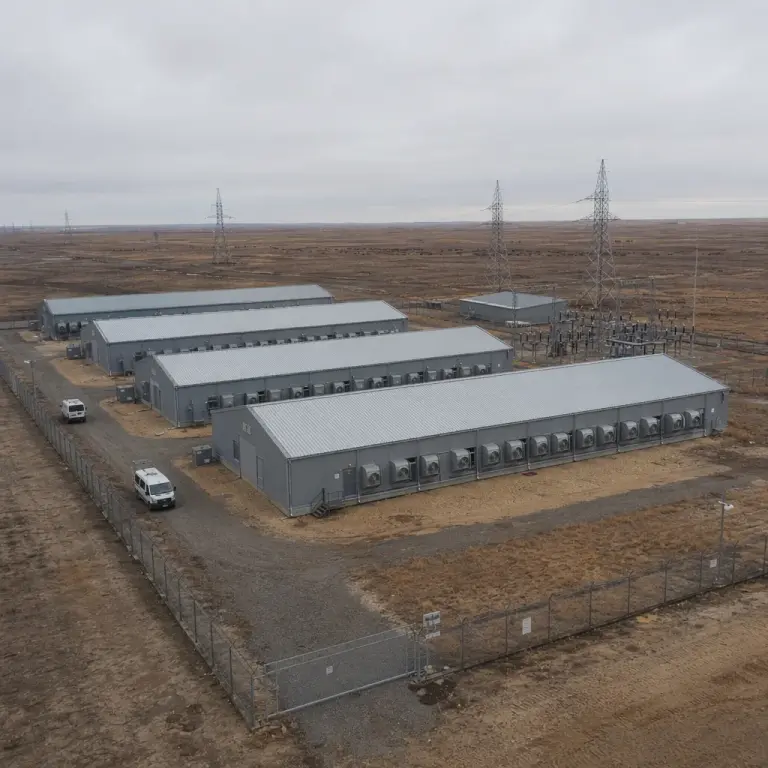
Vì sao các tổ chức quan tâm tới khai thác Bitcoin
Khai thác Bitcoin không chỉ là "mua BTC kiểu vòng vèo". Với một nhà phân bổ vốn, nó hoạt động như quyền chọn mua có đòn bẩy trên Bitcoin, một mảng kinh doanh chênh lệch giá năng lượng và một thương vụ hạ tầng — tất cả gộp làm một. Khi BTC tăng, các công ty đào vận hành tốt vượt giá spot — doanh thu tăng theo giá trong khi phần lớn chi phí vận hành (hợp đồng điện, nhân sự, khấu hao) cố định bằng USD. Khi BTC giảm, chính đòn bẩy vận hành đó trở nên tàn khốc.
Tới đầu năm 2026, tổng vốn hóa thị trường công khai của ngành vượt 25 tỷ USD, và hashrate mạng dao động quanh 1,1 ZH/s. Hashprice — doanh thu hàng ngày trên mỗi PH/s — đã nén về khoảng 34–35 USD, theo dữ liệu của Hashrate Index, đẩy các đơn vị yếu hơn vào con đường hợp nhất, chuyển đổi sang trung tâm dữ liệu AI, hoặc cả hai. Với nhà đầu tư tổ chức, hệ sinh thái trưởng thành này cuối cùng đã sản sinh ra các công cụ được quản lý đủ chuẩn để triển khai quy mô đáng kể.
BTC beta có đòn bẩy
Cổ phiếu khai thác trong lịch sử có biến động 2–3 lần BTC spot, mang lại upside được khuếch đại trong chu kỳ tăng và một hồ sơ rủi ro rõ ràng mà hầu hết các quỹ đều mô hình hóa được.
Quyền chọn hạ tầng
Các công ty đào sở hữu megawatt điện, đất và rack mật độ cao — tài sản có thể chuyển đổi sang hosting AI và HPC khi hashprice nén lại, tạo nhánh doanh thu thứ hai.
Dòng tiền không tương quan
Với phái sinh hashrate và cho vay thế chấp ASIC, các tổ chức có thể tách dòng tiền khai thác khỏi BTC spot, xây dựng chiến lược lợi suất mà chỉ vài lớp tài sản hỗ trợ được.
5 công cụ tổ chức, xếp theo tính thanh khoản
Mỗi nhà phân bổ cần một wrapper khác nhau. Quỹ đầu cơ macro muốn thanh khoản hàng ngày và có thể short; quỹ tín dụng tư nhân muốn tài sản thế chấp với lộ trình thu hồi rõ ràng; quỹ kiểu sovereign muốn hạ tầng thời hạn dài. Bảng dưới ánh xạ từng công cụ vào hồ sơ nhà đầu tư phù hợp thực tế.
| Công cụ | Thanh khoản | BTC beta | Phù hợp với |
|---|---|---|---|
| Cổ phiếu công ty đào niêm yết | Hàng ngày, rất cao | ~2–3 lần | Long/short, momentum, event-driven |
| ETF khai thác (WGMI, MNRS) | Hàng ngày | ~2 lần | Nhà phân bổ cần phơi nhiễm 1 mã duy nhất |
| Phái sinh hashrate | Hợp đồng tháng | Hashprice tách biệt | Bàn relative-value, miner phòng hộ |
| Cho vay thế chấp ASIC | Giấy tờ 6–24 tháng | Thấp, kiểu tín dụng | Tín dụng tư nhân, người tìm lợi suất |
| Liên doanh tư nhân & co-location | Khoá vốn 3–7 năm | ~1 lần cộng hạ tầng | Quỹ hạ tầng & năng lượng |
1. Cổ phiếu công ty đào niêm yết — điểm vào mặc định
Mua cổ phiếu của các công ty đào niêm yết vẫn là cách đơn giản nhất để một quỹ thể hiện luận điểm khai thác. "Bộ tứ lớn" theo hashrate — Marathon Digital (MARA), CleanSpark (CLSK), Riot Platforms (RIOT), và Core Scientific (CORZ) — chiếm phần lớn dòng tiền tổ chức. CleanSpark đã vượt 50 EH/s hashrate vận hành trong năm 2025 và nắm hơn 12.000 BTC trên bảng cân đối, mang đến cho nhà phân bổ cả phơi nhiễm vận hành lẫn vị thế treasury tích hợp.
Sức hấp dẫn mang tính cơ học: các cổ phiếu này dao động khoảng 2–3 lần biên độ BTC spot theo cả hai chiều, và phần lớn có thể short cùng giao dịch quyền chọn trên sàn Mỹ. Điều đó cho phép quỹ dựng pair trade — long MARA / short BTC futures để thể hiện "miner đuổi kịp", hoặc ngược lại trong giai đoạn hashprice nén. Các quỹ đầu cơ như Situational Awareness của Leopold Aschenbrenner đã công bố vị thế lớn ở Core Scientific, Riot và Hut 8 như một thương vụ hội tụ hạ tầng AI, coi chính các megawatt là tài sản cơ sở.

2. ETF khai thác — đa dạng hoá không kèm rủi ro mã đơn lẻ
Với những quỹ không thể nắm cổ phiếu khai thác đơn lẻ — hoặc không muốn chạy lại due diligence mỗi quý — các ETF khai thác gói cả ngành vào một mã. CoinShares Valkyrie Bitcoin Miners ETF (WGMI) và Grayscale Bitcoin Miners ETF (MNRS) là hai công cụ được tham chiếu phổ biến nhất, cả hai cân lại định kỳ để bám theo các công ty có doanh thu đáng kể từ khai thác Bitcoin.
Cái giá phải trả là rủi ro tập trung trong rổ. 3–4 mã đứng đầu thường chiếm phần lớn AUM, nên ETF không đa dạng hoá như vẻ ngoài. Tuy vậy, với một văn phòng gia đình hay quỹ tài trợ lần đầu tiếp xúc, ETF loại bỏ phiền hà custody, báo cáo 1099 sạch sẽ, và phù hợp luồng prime brokerage hiện hữu.
3. Phái sinh hashrate — beta khai thác thuần, không phần cứng
Đây là công cụ đã thay đổi khai thác cấp tổ chức trong giai đoạn 2024–2026. Phái sinh hashrate cho phép trader mua hoặc bán doanh thu khai thác hàng ngày trên mỗi đơn vị năng lực tính toán (hashprice) mà không cần chạm tay vào ASIC. Luxor Technology ra mắt forward hashprice OTC năm 2023, và năm 2024 hợp tác với Bitnomial niêm yết hợp đồng Bitcoin Hashrate Futures đầu tiên được CFTC quản lý tại Mỹ, kích cỡ 1 PH với kỳ hạn tháng.
Tới năm 2026, thị trường forward hashrate đã vượt 200 triệu USD open interest, với khối lượng quyết toán hàng ngày đạt tới 25 EH/s, theo các báo cáo phái sinh của Luxor. Ba use case tổ chức nổi bật:
Phòng hộ doanh thu cho miner
Một công ty đào niêm yết khoá sáu tháng hashprice forward ở mức, ví dụ, 45 USD/PH/ngày. Nếu hashprice giảm còn 30 USD, payoff phái sinh bù trừ phần doanh thu nén — làm mượt earnings báo cáo cho analyst.
Synthetic long hashrate cho quỹ
Quỹ đầu cơ muốn phơi nhiễm khai thác thuần — không rủi ro quản trị doanh nghiệp, không drag SG&A — chỉ cần mua hashprice forward. Payoff cô lập kinh tế mạng khỏi việc thực thi của doanh nghiệp.
Arbitrage halving và difficulty
Các bàn giao dịch kinh doanh hình dáng đường cong hashprice quanh các đợt halving hoặc đợt nhảy difficulty dự kiến, thể hiện quan điểm về cung/cầu hashrate toàn cầu thay vì chính BTC spot.
Không có prime broker? Thuê hashrate trực tiếp.
Hashrate futures và ETF được thiết kế cho bảng cân đối tổ chức. Với nhà đầu tư cá nhân vẫn muốn phơi nhiễm với kinh tế khai thác Bitcoin đội máy hiện đại — điện công nghiệp 0,035 USD/kWh, Antminer S21 ở 12–17,5 J/TH — NoxHash mang tới cho bạn cùng tài sản cơ sở dưới dạng thuê tháng, bắt đầu từ 20 USD.
4. Cho vay thế chấp ASIC — khai thác như một loại tín dụng tư nhân
Với các quỹ muốn lợi suất kiểu tín dụng thay vì beta cổ phiếu, cho vay thế chấp ASIC đã nổi lên như một sản phẩm tổ chức riêng biệt. Cấu trúc cơ bản: bên cho vay ứng USD hoặc BTC dựa trên đội máy ASIC được cầm cố (tài sản thế chấp), khoản vay thường được trả từ doanh thu khai thác.
Trong nhiều năm, mô hình này gần như không hoạt động được, vì biến động hashprice khiến doanh thu tương lai không thể thế chấp. Sự trỗi dậy của phái sinh hashrate đã thay đổi phép tính: bên cho vay giờ có thể yêu cầu bên vay phòng hộ một phần hashprice forward như một covenant, biến dòng doanh thu biến động thành thứ gần với coupon cố định. Bàn miner-financing của Luxor tiên phong với playbook này, và các quỹ tín dụng tư nhân truyền thống bắt đầu đi theo.
Bên cho vay nhận được gì
Giấy senior-secured lợi suất 12–18% trong các vintage gần đây, được đảm bảo bằng phần cứng ASIC hữu hình có thị trường thứ cấp sôi động và tuỳ chọn phòng hộ hashprice.
Bên đào nhận được gì
Vốn để nâng cấp đội máy mà không pha loãng cổ phần hay chờ giá BTC tăng — tối quan trọng trong khoảng giữa các kỳ halving khi hiệu suất đội máy quyết định sống còn.
Rủi ro chính
ASIC mất giá nhanh — máy 2 năm tuổi có thể mất 60% giá bán lại. Tỷ lệ ứng tiền cao kết hợp thị trường giảm có thể khiến bên cho vay thiếu tài sản thế chấp.
Wrapper tổ chức
Ngày càng được đóng gói thành quỹ tín dụng đóng hoặc SMA, có mark hàng quý, đại lý định giá phần cứng độc lập, và lớp phái sinh phủ trên hashprice forward.
5. Liên doanh tư nhân, co-location và cổ phần chiến lược
Vốn kiên nhẫn nhất đi thẳng xuống mặt đất. Các nhà phân bổ lớn — quỹ hạ tầng, công ty năng lượng và pool kiểu sovereign — bắt tay với operator khai thác để tài trợ site mới đổi lấy cổ phần trong holdco hoặc quyền hưởng phần BTC khai thác được. Grayscale Investments và Foundry Digital (hậu thuẫn bởi Digital Currency Group, và vẫn là pool khai thác Bitcoin lớn nhất toàn cầu theo hashrate năm 2026) ra mắt một thực thể chung để đầu tư trực tiếp vào phần cứng khai thác, một thoả thuận đã thể chế hoá những gì trước đây chỉ là deal song phương kiểu bắt tay.
Các đợt huy động vốn gần đây minh hoạ rõ khẩu vị. Canaan thu hút 72 triệu USD vốn cổ phần từ BH Digital của Brevan Howard, Galaxy Digital và Weiss Asset Management, theo Bitcoin.com News. Đây không phải vị thế công khai thụ động — mà là cổ phần chiến lược thiết kế để hậu thuẫn quá trình mở rộng của một operator cụ thể. Với nhà đầu tư, hồ sơ lợi nhuận trông ít giống cổ phiếu công nghệ và giống quỹ hạ tầng năng lượng tái tạo hơn: khoá vốn 3–7 năm, tài sản cứng và phân phối tiền mặt khi site chạy đủ công suất.
Nhà đầu tư cá nhân có thể học gì từ playbook tổ chức
Bạn sẽ không giao dịch hashrate futures 1 PH trên tài khoản cá nhân. Nhưng khung tổ chức mang lại ba bài học mà bất kỳ nhà đầu tư khai thác cá nhân nào cũng áp dụng được — và cả ba đều phản ánh trong cách những người dùng NoxHash gắn bó dài hạn tiếp cận nền tảng.
| Nguyên tắc tổ chức | Bản dịch cá nhân |
|---|---|
| Tách rủi ro vận hành khỏi rủi ro thị trường | Để một operator chuyên nghiệp (NoxHash, hay miner mà bạn nắm cổ phần) gánh rủi ro phần cứng và điện trong khi bạn nhận rủi ro giá BTC. |
| Cỡ vị thế theo hiệu suất đội máy, không phải hashrate | J/TH thắng TH/s. Đội máy 12–18 J/TH (như dòng S21 của NoxHash) còn dư địa sống sót khi hashprice nén lại — thứ giết các rig đời cũ. |
| Vào lệnh theo bậc thang qua thời gian | Thay vì cam kết một cục lớn, hãy thuê theo từng đợt — phiên bản cá nhân của DCA vào hashrate forward qua nhiều kỳ hạn. |
| Giới hạn phơi nhiễm trong mức bạn chịu lỗ được | Tổ chức có giới hạn vị thế nghiêm ngặt. Bạn cũng nên vậy — bắt đầu với một Basic Miner trước khi mở rộng, và tránh vào trong các đợt BTC giảm sâu. |
Vị trí của NoxHash trong bức tranh này
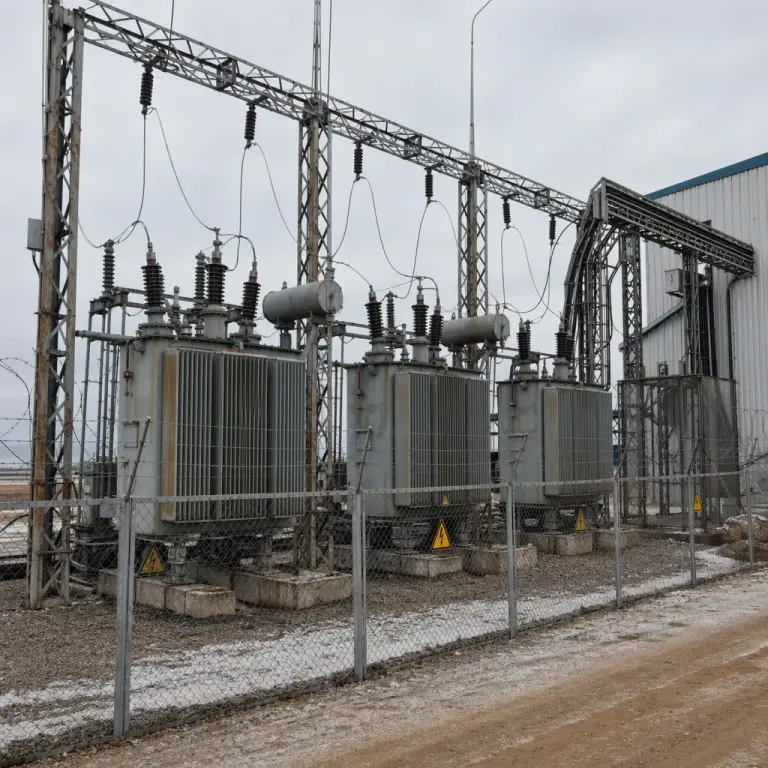
NoxHash không phải vehicle quỹ đầu cơ — đây là operator cloud mining. Nhưng về cấu trúc, chúng tôi nằm trên cùng lớp hạ tầng mà vốn tổ chức tài trợ: trung tâm dữ liệu đặt tại Kazakhstan với hợp đồng điện công nghiệp ở mức 0,035 USD/kWh, đội máy xây quanh các biến thể Antminer S21 (12–17,5 J/TH), và mô hình doanh thu kép mà phí thuê USDT làm ổn định dòng tiền giống cách hashprice forward ổn định earnings của một miner niêm yết. Người dùng thuê một lát của hạ tầng cấp operator đó thay vì underwrite cả hệ thống.
Logic này thu nhỏ một cách mượt mà. Một tổ chức mua forward 1 PH hashprice trong 90 ngày; một người dùng NoxHash thuê Standard Miner 150 TH/s trong 3 tháng với chiết khấu 5%. Wrapper khác nhau, kinh tế cơ sở giống nhau — và phiên bản cá nhân không gánh rủi ro đối tác nào ngoài chính nền tảng, không margin call, không yêu cầu phân bổ tối thiểu trên 20 USD.

Tiếp cận hạ tầng mà không cần mức tối thiểu 500.000 USD
Bạn vừa đọc cách các quỹ trả hàng triệu để sở hữu đúng thứ NoxHash cho thuê theo tháng: ASIC đội máy hiện đại, hợp đồng điện công nghiệp và hỗ trợ vận hành 24/7. Phiên bản cá nhân bắt đầu từ 20 USD — hoặc thử miễn phí 2 ngày với Basic Miner, không cần nạp tiền.
Câu hỏi thường gặp
Quỹ đầu cơ thực sự nắm Bitcoin, hay chỉ cổ phiếu khai thác?
Phần lớn phơi nhiễm khai thác của tổ chức là gián tiếp — qua cổ phiếu, ETF hoặc phái sinh hashrate — thay vì BTC spot, vì các công cụ này quyết toán qua prime broker truyền thống. Quỹ muốn BTC thuần thường dùng các spot ETF (IBIT, FBTC) riêng, giữ khai thác và spot thành các vị thế tách biệt.
Hashprice là gì và vì sao tổ chức theo dõi?
Hashprice là doanh thu USD hàng ngày tạo ra trên mỗi PH/s hashrate — gộp giá BTC, block reward, độ khó mạng và phí giao dịch vào một con số duy nhất. Đây là chỉ báo sạch nhất cho lợi nhuận miner, và là tài sản cơ sở mà các hashrate futures được quản lý quyết toán theo.
Vì sao các miner chuyển hướng sang hosting AI và HPC?
Các miner sở hữu megawatt điện đấu nối lưới, làm mát mật độ cao và site đã được cấp phép — đúng các nút thắt cổ chai mà data center AI gặp phải. Khi hashprice trầm lắng, tái sử dụng năng lực cho hosting AI có thể mở khoá doanh thu biên cao hơn, lý do nay nhà phân bổ coi một số miner như thương vụ hạ tầng điện trên thực tế.
Nhà đầu tư cá nhân có tiếp cận được hashrate futures không?
Hashrate futures trên Bitnomial dành cho người tham gia đủ điều kiện thông qua broker futures, nhưng quy mô hợp đồng (1 PH trở lên) và yêu cầu margin khiến chúng không thực tế với phần lớn nhà đầu tư cá nhân. Một hợp đồng cloud mining theo tháng cho phơi nhiễm hashrate tương tự mà không cần margin, tài khoản tối thiểu hay rào cản đủ điều kiện.
Sự tham gia của tổ chức là tốt hay xấu cho khai thác Bitcoin?
Cả hai. Vốn tổ chức đẩy nhanh nâng cấp đội máy, làm sâu thanh khoản phái sinh và ổn định tài trợ — đều là điểm tích cực. Đánh đổi là tập trung: nhiều hashrate hơn nằm trong tay ít operator lớn hơn làm dấy lên lo ngại về phi tập trung mà cộng đồng Bitcoin vẫn tranh luận công khai.
Đọc thêm
Để có dữ liệu sâu hơn về phía tổ chức của khai thác, chúng tôi gợi ý xem bài primer của Hashrate Index về Bitcoin Mining Hashrate Futures cho cơ chế của lớp phái sinh, và bài đưa tin của CoinDesk về việc Luxor và Bitnomial ra mắt hashrate futures cho bối cảnh tổ chức quanh quá trình các sản phẩm này tiếp cận thị trường được quản lý ở Mỹ.
Không phải lời khuyên đầu tư
Bài viết này chỉ mang tính thông tin và giáo dục — không phải lời khuyên đầu tư. Đầu tư khai thác Bitcoin, dù qua cổ phiếu, phái sinh, cho vay hay hợp đồng cloud mining, đều mang rủi ro thị trường, đối tác, pháp lý và kỹ thuật đáng kể. Doanh thu khai thác phụ thuộc vào giá BTC, độ khó mạng và điều kiện thị trường, tất cả đều có thể thay đổi nhanh chóng. Hiệu suất quá khứ không đảm bảo kết quả tương lai. Chỉ đầu tư số tiền bạn có thể chấp nhận mất, và tham vấn cố vấn tài chính có chuyên môn để được tư vấn cụ thể cho hoàn cảnh của bạn.