对冲基金和机构如何投资比特币挖矿
从上市矿企股票、ETF 到 hashrate 衍生品、ASIC 抵押贷款和私人合资——机构在 2026 年如何获得比特币挖矿敞口。
对冲基金和机构投资比特币挖矿主要通过五大渠道:上市矿企股票(MARA、CLSK、RIOT、CORZ)、挖矿 ETF(WGMI、MNRS)、Luxor 和 Bitnomial 的 hashrate 衍生品、ASIC 抵押贷款及设备融资,以及在公用事业级站点旁部署资本的私人合资企业。每个渠道在 BTC beta、运营杠杆和交易对手风险方面提供不同的组合。
机构为何关注挖矿敞口
比特币挖矿不只是"绕弯买 BTC"。对资产配置者而言,它的表现像是比特币上的杠杆看涨期权、能源套利业务和基础设施投资三合一。当 BTC 上涨时,运营良好的矿企跑赢现货——收入随价格放大,而大部分运营成本(电力合约、人员、折旧)以美元计较为粘性。当 BTC 下跌时,同样的运营杠杆变得残酷无情。
截至 2026 年初,该行业的合计公开市值超过250 亿美元,网络 hashrate 在1.1 ZH/s附近徘徊。Hashprice——每 PH/s 的日收入——根据 Hashrate Index 的数据已压缩至约 34–35 美元,这促使较弱的运营商走向整合、转向 AI 数据中心,或两者兼而有之。对机构投资者而言,这一日趋成熟的生态系统终于产生了部署可观规模所需的受监管工具。
杠杆化 BTC beta
挖矿股历史上波动率为 BTC 现货的 2–3 倍,在牛市周期中提供放大的上行空间,以及大多数基金可以建模的明确风险特征。
基础设施可选性
矿企拥有兆瓦级电力、土地和高密度机柜——当 hashprice 压缩时,这些资产可转换为 AI 与 HPC 托管业务,创造第二条收入腿。
非相关性现金流
借助 hashrate 衍生品和 ASIC 抵押贷款,机构可以将挖矿现金流从 BTC 现货中分离出来,构建只有少数资产类别支持的收益策略。
5 种机构工具,按流动性排序
不同的资产配置者需要不同的"包装"。宏观对冲基金需要日内流动性和可做空敞口;私募信贷基金需要具有清晰回收路径的抵押品;主权类资金池需要长久期基础设施。下表将每种工具映射到实际匹配的投资者画像。
| 工具 | 流动性 | BTC beta | 最适合 |
|---|---|---|---|
| 上市矿企股票 | 每日,极高 | ~2–3 倍 | 多空、动量、事件驱动 |
| 挖矿 ETF(WGMI、MNRS) | 每日 | ~2 倍 | 需要单一代码敞口的配置者 |
| Hashrate 衍生品 | 月度合约 | 隔离的 hashprice | 相对价值席位、矿企对冲方 |
| ASIC 抵押贷款 | 6–24 个月票据 | 较低,类信贷 | 私募信贷、收益寻求者 |
| 私人合资 & 共址托管 | 3–7 年锁定期 | ~1 倍加基础设施 | 基础设施 & 能源基金 |
1. 上市矿企股票——默认入场点
买入上市矿企的股票仍是基金表达挖矿主题最简单的方式。按 hashrate 排名的"四大"——Marathon Digital(MARA)、CleanSpark(CLSK)、Riot Platforms(RIOT)和 Core Scientific(CORZ)——主导着机构资金流。CleanSpark 在 2025 年突破了50 EH/s的运营 hashrate,资产负债表上持有超过 12,000 BTC,为配置者同时提供了运营敞口和内嵌的金库头寸。
其吸引力是机械式的:这些股票在两个方向上的波动幅度大约是 BTC 现货的 2–3 倍,且大多数可以在美股交易所做空和买卖期权。这让基金可以构建配对交易——做多 MARA / 做空 BTC 期货来表达"矿企追赶"观点,或在 hashprice 紧缩期反向操作。Leopold Aschenbrenner 的 Situational Awareness 等对冲基金披露了在 Core Scientific、Riot 和 Hut 8 的大额头寸,作为AI 基础设施融合主题的布局,把兆瓦本身视为底层资产。

2. 挖矿 ETF——分散化而无单一标的风险
对于无法持有单一矿企股票——或不想每个季度重新做尽调——的基金,挖矿 ETF 把整个行业打包成一个代码。CoinShares 旗下 Valkyrie Bitcoin Miners ETF(WGMI)和Grayscale Bitcoin Miners ETF(MNRS)是最常被提及的两个工具,两者都定期再平衡以追踪从比特币挖矿中获得显著收入的公司。
代价是篮子内部的集中度风险。前 3–4 大成分股通常占据大部分 AUM,因此 ETF 并不像表面看起来那样分散。尽管如此,对于首次接触的家族办公室或捐赠基金而言,ETF 消除了托管烦恼、1099 申报顺畅,并能契合现有的主经纪商工作流。
3. Hashrate 衍生品——纯挖矿 beta,无需硬件
这是在 2024–2026 年改变了机构挖矿格局的工具。Hashrate 衍生品让交易员可以买入或卖出每单位算力的日挖矿收入(hashprice),而不必碰任何 ASIC。Luxor Technology在 2023 年推出了 OTC hashprice 远期,并于 2024 年与Bitnomial合作,在美国挂牌首个受 CFTC 监管的比特币 Hashrate 期货,合约规模为 1 PH,采用月度到期。
根据 Luxor 的衍生品报告,到 2026 年,hashrate 远期市场未平仓合约已超过 2 亿美元,日结算量达到 25 EH/s。三种机构用例占主导地位:
矿企收入对冲
一家上市矿企以例如 45 美元/PH/天 的价格锁定六个月远期 hashprice。如果 hashprice 跌至 30 美元,衍生品收益抵消收入压缩——为分析师平滑报告的盈利。
为基金构建合成多头 hashrate
对冲基金想要纯挖矿敞口——没有股权管理风险,没有 SG&A 拖累——只需买入远期 hashprice。其收益将网络经济与公司执行分离。
Halving 与难度套利
交易席位围绕 halving 或预期 difficulty 跳变交易 hashprice 曲线形态,表达对全球 hashrate 供需的观点,而非对 BTC 现货本身的观点。
没有主经纪商?直接租用 hashrate。
Hashrate 期货和 ETF 是为机构资产负债表设计的。对于仍希望接触现代机群比特币挖矿经济——0.035 美元/kWh 工业电价、Antminer S21 在 12–17.5 J/TH——的个人投资者,NoxHash 以月度租赁的形式为您提供同样的底层资产,起步价 20 美元。
4. ASIC 抵押贷款——把挖矿做成私募信贷
对于希望获得类信贷回报而非股权 beta 的基金,ASIC 抵押贷款已成为一个独立的机构产品。基本结构是:贷方根据被质押的 ASIC 矿机机群(抵押品)发放美元或 BTC 贷款,通常以挖矿收入偿还贷款。
多年来这个模型几乎走不通,因为 hashprice 波动让未来收入难以抵押。Hashrate 衍生品的兴起改变了这一计算:贷方现在可以将借款人对一部分远期 hashprice 进行对冲作为贷款契约,把波动的收入流转换为更接近固定票息的形态。Luxor 的矿企融资席位率先采用这一打法,传统私募信贷基金也开始跟进。
贷方获得什么
近期年份发行的优先担保票据收益率为 12–18%,以拥有活跃二级市场的实物 ASIC 硬件作担保,并可选 hashprice 对冲。
矿企获得什么
无需稀释股权或等待 BTC 价格上涨,即可获得升级机群的资金——在两次 halving 之间机群效率决定生死的窗口期内至关重要。
关键风险
ASIC 折旧很快——一台两年的机器可能损失 60% 的转售价值。激进的预付款比率叠加熊市可能让贷方抵押不足。
机构包装
越来越多地被打包为封闭式信贷基金或 SMA,采用季度估值、独立硬件估值代理,并叠加远期 hashprice 衍生品覆盖层。
5. 私人合资、共址托管与战略股权
最有耐心的资本直接落地。大型配置者——基础设施基金、能源公司和主权类资金池——与挖矿运营商合作,出资修建新站点,以换取控股公司的股权或所采 BTC 的部分权益。Grayscale Investments 与Foundry Digital(由 Digital Currency Group 支持,2026 年仍然是按 hashrate 计算的全球最大比特币挖矿矿池)成立了一家联合实体直接投资挖矿硬件,这一安排把过去靠握手敲定的双边交易制度化。
近期的融资凸显了这种胃口。根据 Bitcoin.com News 的报道,Canaan 从 Brevan Howard 旗下 BH Digital、Galaxy Digital 和 Weiss Asset Management 募集了 7,200 万美元股权。这些不是被动的公开市场头寸——而是为支持特定运营商扩建而设计的战略股份。对投资者而言,其回报特征不像科技股,更像可再生能源基础设施基金:3–7 年锁定期、硬资产,以及站点投产后的现金分配。
散户投资者可以从机构打法中学到什么
您不会用个人账户交易 1 PH 的 hashrate 期货。但机构框架带来三个任何个人挖矿投资者都能应用的启示——这三点也都体现在长期使用 NoxHash 的用户对待平台的方式中。
| 机构原则 | 散户对应做法 |
|---|---|
| 将运营商风险与市场风险分开 | 让专业运营商(NoxHash,或您持有股权的矿企)吸收硬件和电力风险,您承担 BTC 价格风险。 |
| 按机群效率而非 hashrate 来定规模 | J/TH 胜过 TH/s。12–18 J/TH 的机群(如 NoxHash 的 S21 系列)在 hashprice 压缩、老旧矿机被淘汰时仍有生存空间。 |
| 分批入场,拉长时间 | 与其一次性大手笔投入,不如分批租赁——这是散户版本的多个到期日 hashrate 远期 DCA。 |
| 把敞口控制在能承受亏损的范围 | 机构有严格的头寸上限,您也应如此——先从一台 Basic Miner 开始再扩张,避免在 BTC 深度回撤时入场。 |
NoxHash 在这一格局中的位置
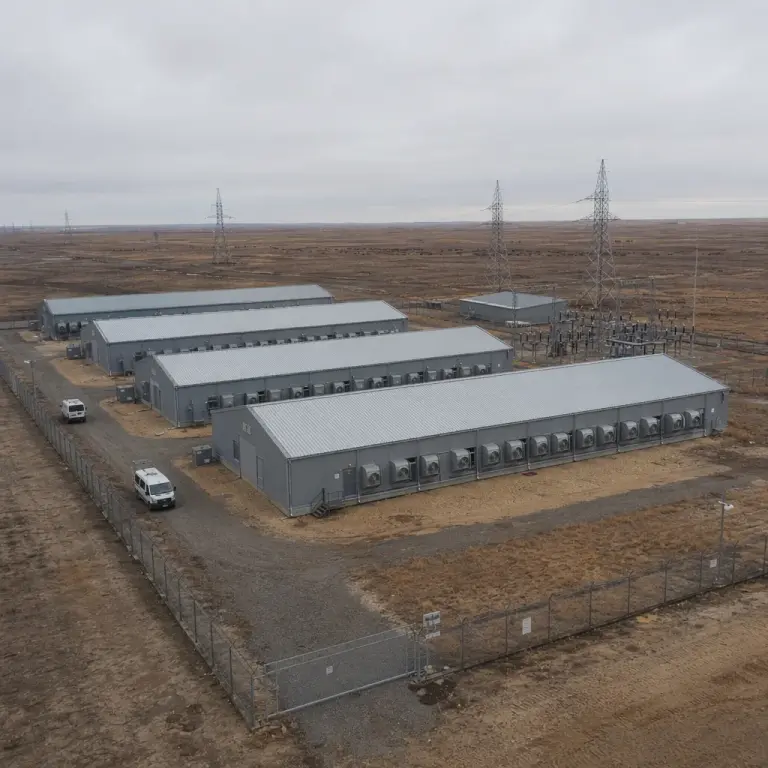
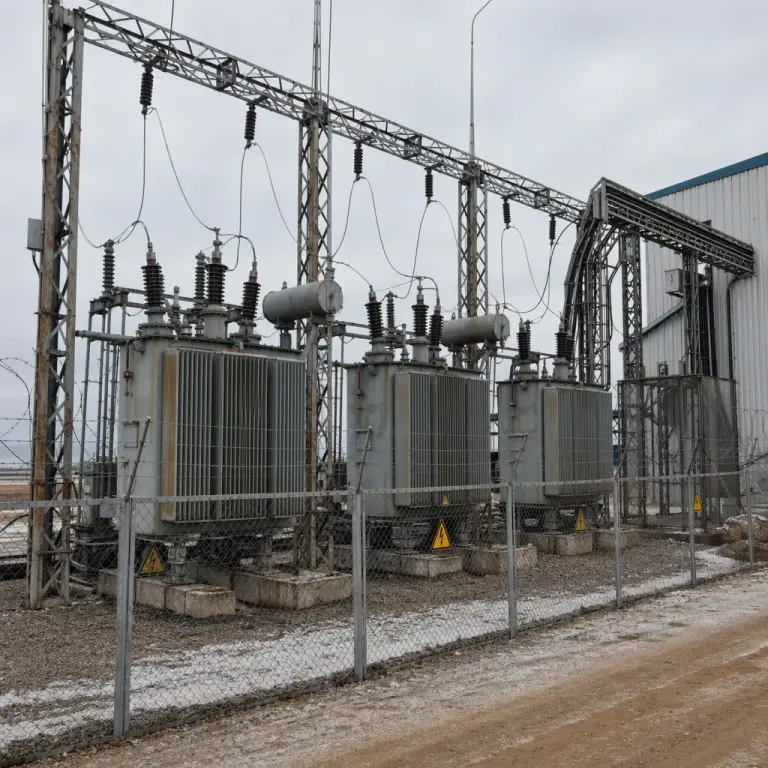
NoxHash 不是对冲基金工具——它是云挖矿运营商。但在结构上,我们处于机构资本所投资的同一基础设施层:位于哈萨克斯坦的数据中心,工业电力合约价为0.035 美元/kWh,机群以 Antminer S21 系列(12–17.5 J/TH)为主,采用双重收入模型——USDT 租金以与远期 hashprice 稳定上市矿企盈利相同的方式稳定现金流。用户租用这一运营商级基础设施的一片切片,而不是去承销整个体系。
这一逻辑可以干净地缩放。机构买入 90 天 1 PH hashprice 远期;NoxHash 用户以 5% 折扣租用 150 TH/s 的 Standard Miner 三个月。包装不同,底层经济相同——而散户版本除了平台本身之外没有其他交易对手风险,没有追加保证金,也没有 20 美元以上的最低配置要求。

无需 50 万美元起投,即可获得基础设施敞口
您刚刚读到基金花数百万美元拥有 NoxHash 按月出租的一切:现代机群 ASIC、工业电力合约和 24/7 运营支持。散户版本起步价 20 美元——或使用 Basic Miner 免费试用 2 天,无需充值。
常见问题
对冲基金真的持有 Bitcoin,还是只持有挖矿股票?
机构的挖矿敞口大多是间接的——通过股票、ETF 或 hashrate 衍生品——而不是 BTC 现货,因为这些工具通过传统主经纪商进行结算。想要纯 BTC 的基金通常单独使用现货 ETF(IBIT、FBTC),把挖矿和现货当作不同的头寸。
什么是 hashprice,机构为何关注?
Hashprice 是每 PH/s hashrate 产生的日 USD 收入——它把 BTC 价格、block reward、网络 difficulty 和交易费糅合成一个数字。它是矿企盈利能力最干净的代理指标,也是受监管 hashrate 期货结算所基于的底层标的。
为什么矿企在转向 AI 和 HPC 托管?
矿企拥有接入电网的兆瓦电力、高密度散热和已经获批的站点——正是 AI 数据中心面临的瓶颈。当 hashprice 低迷时,把产能改造为 AI 托管可以释放更高利润的收入,这就是为什么资产配置者现在把一些矿企视为事实上的电力基础设施投资。
个人投资者能参与 hashrate 期货吗?
Bitnomial 上的 hashrate 期货向通过期货经纪商接入的合格参与者开放,但合约规模(1 PH 起)和保证金要求让它对大多数散户而言不切实际。月度云挖矿租赁可在没有保证金、最低账户或资格门槛的情况下提供类似的 hashrate 敞口。
机构参与对比特币挖矿是好事还是坏事?
两者皆有。机构资本加快机群升级、深化衍生品流动性并稳定融资——这些都是积极面。代价是集中化:更多 hashrate 被更少、更大的运营商持有,这会引发去中心化担忧,比特币社区对此持续公开辩论。
延伸阅读
若想深入了解挖矿的机构面数据,我们推荐阅读 Hashrate Index 关于比特币挖矿 Hashrate 期货的入门指南 了解衍生品层的运作机制,以及 CoinDesk 关于 Luxor 与 Bitnomial 推出 hashrate 期货的报道 了解这些产品进入美国受监管市场的机构背景。
非投资建议
本文仅供信息和教育之用——不构成投资建议。比特币挖矿投资,无论通过股票、衍生品、贷款还是云挖矿合约,均带有重大的市场、交易对手、监管和技术风险。挖矿收入取决于 BTC 价格、网络 difficulty 和市场环境,所有这些都可能迅速变化。过去的表现并不能保证未来的结果。请只投资您能承担损失的金额,并就您的具体情况咨询合格的财务顾问。