比特币挖矿与搁浅能源——把浪费变成价值
燃除气、孤立水电、弃风——比特币挖矿如何把无法到达其他客户的能源变现。用例与2026年真实运营商。
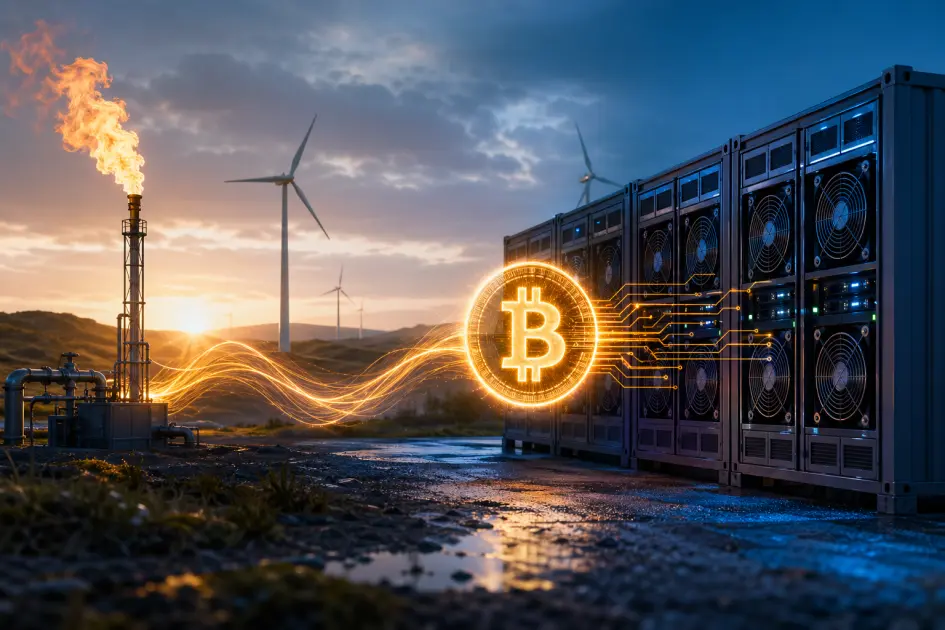
搁浅能源(stranded energy)是指已经产生但物理上无法到达付费客户的电力或燃料——因为没有输电线路、发电时间与需求不匹配,或者输送的经济性不成立。历史上,这些能源被白白浪费:油井处的天然气被烧掉,风电场在发电高峰时被弃风,偏远水电站因无买家而空转。比特币矿机非常适合吸收这些浪费,因为它们可移动、24/7全时运行,且不需要连接外部电网。
"搁浅能源"的真正含义
搁浅能源是指已经产生——或可以低成本产生——但在它存在的那一刻物理上无法到达付费客户的能源。换句话说,"搁浅"是发电源与可使用它的购电方电网之间的失配。导致这种失配通常有三个原因。
原因一:没有输电基础设施。偏远的油井、乡村山谷里的小型水坝、孤立岛屿上的地热口。每一个都可以现在就生产电力或可燃燃料,但没有电线和管道把这些产出送到城市。从单一小型源建设输电线路很少具有经济性,所以能源就在发电端搁浅。
原因二:时间错配。风电在夜间需求低时达到峰值;光伏在中午工业需求可能已经满足时达到峰值。如果发电时刻本地需求不存在,而电网又无法足够快地把过剩转移到别处,运营商就会弃电——也就是关闭涡轮机或逆变器,浪费产出。能源是有的,只是没人来得及用。
原因三:经济上不可行。即使输电理论上可行,从偏远源建设线路的成本可能超过该源能创造的全部收入。能源存在,线路也能建,但账算不过来。历史上,这三种情形结果相同:能源被浪费或亏损出售——如果有人付钱的话。
比特币矿机有三个结构性属性,使其非常适合吸收搁浅能源。它们具有可移动性——一个集装箱式矿机机柜可以在数日内被拖运到井场或水坝现场。它们以近乎恒定的负载24/7运行,因此可以吸收没有间歇性消费者能匹配的baseload产出。它们不依赖于位置——通过一条普通的互联网链路把产出(hashes)卖给全球网络,而不是卖给本地电网。对搁浅能源运营商而言,这种组合近乎完美。
类别#1——油井处的伴生气燃烧(Flared Natural Gas)
油井开钻时,常常在产出原油的同时副产natural gas。在管网密集的地区,这些气体会被收集出售。但在偏远的油气盆地——西德州的Permian、北达科他的Bakken、阿尔伯塔的部分地区,以及尼日利亚大型生产区——最近的管道可能在数十甚至数百英里之外,而伴生气的体积也未必能证明铺设管道的合理性。这种情况下行业的默认做法是flare(燃除):在现场以受控火焰把气烧掉,把CO2和一些未燃烧的methane排入大气,而经济产出为零。
挖矿带来的创新很直接:在火炬旁放一台燃气发电机和一个装满ASIC miners的集装箱。与其把气烧成"无",不如把它烧进发电机产电,再用电跑矿机。两件事会发生。气仍在燃烧,但比开放燃除更完全——这通常会显著减少methane slip(未燃烧CH4排入大气),因为genset运行温度更高、更稳定。运营商现在在曾经只产生排放的能源上获得了挖矿收入。
该领域知名的运营商包括Crusoe Energy Systems,该公司早期(2019–2023)在Bakken和Permian大量部署燃除气挖矿,后来将其大部分计算能力转向AI inference工作负载;JAI Energy和Upstream Data(加拿大)在阿尔伯塔和美国北部平原的井场作业;以及一长串与油田生产商签约、服务于单个井场的小型私营运营商。Flared-gas模式是搁浅能源挖矿中研究最多、部署最广的类别。
四大类别一览
1. 燃除天然气(Flared natural gas)
偏远油井的伴生气,否则会被烧入大气。运营商:Crusoe(早期挖矿业务)、JAI Energy、Upstream Data。规模最大、最成熟的类别。
2. 孤立小水电(Orphaned hydro)
无电网联结的乡村小型水坝。运营商:Gridless(东非mini-grid)、巴拉圭多个项目。清洁电力+社区效益,但规模有限。
3. 弃风弃光(Curtailed wind & solar)
可再生能源发电超出输电承载力。运营商:Lancium(德州,与风电场共址)、中国西部类似项目。矿机扮演灵活的"dump load"角色。
4. 地热(Geothermal)
低需求地区的baseload清洁电力。运营商:萨尔瓦多国营矿企(火山地热约1.5 MW)、肯尼亚新建项目、冰岛部分溢出。规模最小的类别。
类别#2——偏远山谷的孤立水电
小型水电站——通常小于10 megawatt——在世界各地的乡村河谷中存在。有的最初为附近村庄而建;有的建于数十年前,后来部分被废弃。它们的共同点是缺少高压输电外送。一座距离最近变电站100公里的2 MW水坝,如果不进行不经济的输电建设,根本无法把电卖入更广阔的电网。
与挖矿的契合度很自然。在水坝现场共址放置一个矿机集装箱,把清洁的kilowatt-hour变成hashes,除了用于矿池通信的光纤或卫星链路之外,几乎不需要其他基础设施。能源画像基本是挖矿能达到的最绿色水平:发电过程的直接排放为零,而替代方案是弃电或对一笔已建成资产的彻底闲置。
Gridless是被援引最多的例子,在肯尼亚、马拉维、赞比亚运营小型mini-grid项目,微型水电站点同时为本地村庄和共址挖矿负载供电。巴拉圭从巨大的Itaipu坝出口水电,但在内陆有数量惊人的较小孤立站点,也吸引了少数挖矿运营商。这里的规模单元很小——每个站点几MW——所以它永远不会主导全球hashrate,但人类发展角度(用挖矿收入资助的乡村电气化)使其成为最经得起辩护的搁浅能源故事之一。
类别#3——弃风与弃光
德州在该州西部建设了如此多的wind capacity,以至于在发电峰值时,电网的东西向输电线路物理上无法把全部电送到需求所在地。当此发生时,ERCOT(德州电网运营商)指示风电运营商弃风——关闭本可旋转的涡轮机。能源被浪费。中国电网在内蒙古、新疆和青海有类似问题,那里的solar和wind capacity已超出了跨区域输电能力。
挖矿在此扮演的角色与需求响应不同。需求响应是在电网紧张时暂停挖矿负载,以便其他客户继续用电——矿机扮演可以秒级断开的灵活消费者。弃电吸收正相反:在电网有无法外送的剩余时,挖矿负载恰恰开启,消费本来零价值的能源。矿机扮演本地"dump load",把物理上无法使用的megawatt-hour变成收入。
Lancium是这一类别在美国被援引最多的运营商,与西德州风电场共址布置挖矿容量,专门吸收无法清出的发电。其经济结构通常涉及按弃电价格协商的power purchase agreement(过剩时段的kWh非常便宜或免费,作为电网紧急时削减负载承诺的对价)。这一类别对电网真正具有加成性:矿机不是和其他买家争夺稀缺电子,而是消费没有其他买家的电子。
类别#4——低需求地区的地热
Geothermal是最特别的类别。在冰岛,大约70%的国家电力来自geothermal与hydro的组合;岛屿人口少意味着baseload过剩属于常见,历史上由铝冶炼厂和近年的部分data-center负载吸收。肯尼亚的东非大裂谷拥有非洲最大的地热机组,容量偶尔超过本地需求增长。萨尔瓦多的国营挖矿业务于2021年公开宣布、规模适中(报道约1.5 MW),从Tecapa火山的地热电厂取电。
地热不寻常,因为它真正属于baseload且真正清洁——不像风电或光伏,它不会因时段而弃电——但它"搁浅"是因为资源所在的地方(小岛国、东非乡村、中美洲)本地工业需求有限。增加挖矿负载把原本未充分利用的清洁发电变成收入,而不挤占任何其他消费者。它永远不会是全球最大的类别,因为已装地热基础规模有限,但按每kilowatt-hour计算,它可以说是当今存在的最清洁挖矿形式。
四大类别对比
| 类别 | 碳影响 | 当前规模 | 点名运营商 | 主要挑战 |
|---|---|---|---|---|
| 燃除天然气 | 相比开放燃除减少methane;净CO2下降 | 最大——全球数百MW | Crusoe(早期)、JAI Energy、Upstream Data | 管道到位后站点要搬迁 |
| 孤立小水电 | 直接排放接近于零 | 小——全球数十MW | Gridless(东非)、巴拉圭运营商 | 枯水期发电波动 |
| 弃风/弃光 | 所吸收MWh的边际排放为零 | 中等——随可再生能源建设增长 | Lancium(德州)、中国西部多项目 | 间歇性负载——duty cycle低于100% |
| 地热 | 直接排放接近于零、真正baseload | 最小——每个部署个位数MW | 萨尔瓦多国营、肯尼亚新建 | 地理覆盖有限 |
搁浅能源的总hashrate很难精确测量——运营商很少发布经审计的数字——但来自Cambridge Centre for Alternative Finance和行业调查的可信估计将搁浅能源在全球hashrate中的占比定为截至2026年5–15%。Cambridge的Bitcoin Electricity Consumption Index (CBECI)是衡量全球挖矿能源构成的最常被援引的来源。
诚实的告诫——搁浅能源主张在哪里站不住脚
搁浅能源挖矿是行业较经得起辩护的环境叙事之一。尤其是燃除气案例——把methane烧在genset里而不是火炬尖,既减少净温室气体影响又产生收入——是真正具加成性、真正减碳的。但这个故事有三个值得直说的重要边界。
第一,规模有限。搁浅能源运营或许占全球hashrate的5–15%,而非多数。大多数Bitcoin mining运行在普通电力市场的普通电网电力上——哈萨克斯坦、德州、中国大陆、俄罗斯——电网构成是什么就是什么。"Bitcoin挖矿是负碳"这类说法常引用燃除气案例并做不当外推。
第二,经济基础脆弱。燃除气挖矿只在火炬存在时才说得通。一旦管道铺到正在生产的井,油田运营商总是更愿意把气卖给市场买家,而非通过挖矿genset运行。该站点的矿机必须搬迁。基于弃电的项目同样如此:如果输电扩展,弃电消失,矿机也就失去了廉价电源。搁浅能源挖矿在结构上是迁移性的。
第三,漂绿风险真实存在。一个在燃除气上有10 MW、在燃煤电网上有200 MW的运营商可以诚实地形容自己"在做燃除气挖矿",而其绝大部分hashrate是常规来源。评估绿色挖矿主张的读者应索取来自搁浅源的占总hashrate的百分比,而不只是运营商是否有任何搁浅能源部署。带有公布MW数字的点名项目比模糊的企业可持续发展用语更易核实。
NoxHash身处何位——诚实披露
直接说:NoxHash不在搁浅能源上运营。我们的data center位于哈萨克斯坦,接入国家综合电网——其电力主要来自煤炭和natural gas,水电占比较小。我们按标准工业合同支付$0.03–0.04/kWh,不是因为电没有其他买家,而是因为哈萨克斯坦电网价格低,我们的规模也支撑了优惠费率。
我们对租户的价值主张与搁浅能源模式不同。它建立在三件事上:低成本电网电力(工业tariff)、机队效率(2024–2025代ASIC平均12–18.5 J/TH,比2021硬件高效约一倍)、以及自然冷却(哈萨克斯坦冬季平均-15°C到-30°C,削减HVAC支出)。这种组合在常规电网上产生具竞争力的挖矿经济性,这就是我们实际提供的。我们不会、也不愿在搁浅能源意义上把自己包装成绿色。
如果搁浅能源敞口正是您所要——因为您看重additionality论证,或想要一个经得起审视的碳叙事——您应当看专门做这一行的运营商。前述燃除气公司(Crusoe早期挖矿业务、JAI Energy、Upstream Data)发布更详细的逐站点拆解。Lancium负责弃电吸收。Gridless负责乡村水电。这些运营商都不像NoxHash那样提供面向零售的cloud-mining合约——他们多服务于机构客户——但如果您的标准是能源叙事而非用户体验,他们值得直接研究。
如果您的优先级是电网电力下的运营效率,看看NoxHash
NoxHash不是搁浅能源运营商,本文已直说。我们运营的是一个工业级哈萨克斯坦data center,电力$0.03–0.04/kWh,机队12–18.5 J/TH,冬季自然冷却。如果这个画像符合您所需,免费开个账户,先看硬件和定价再做承诺。
常见问题
燃除气挖矿真的是负碳的吗?
严格说不是负的,但净值更低。Flaring排放CO2加未燃烧methane;methane短期内是更强效的温室气体。把同样的气在更热、更完全燃烧的genset中燃烧,可显著减少methane slip。结果是CO2当量净排放低于开放燃除——是真实改善,但不是零。
为什么不是所有Bitcoin挖矿都用搁浅能源?
因为搁浅能源是有限的且地理上分散的。燃除气、孤立水电和被弃renewables合计或许占全球挖矿容量的5–15%。电网电力挖矿可以在任何有廉价电力的辖区扩展到任意规模;搁浅能源挖矿只能在有"搁浅"的地方扩展,这限制了它最终能有多大。
全球挖矿中实际使用搁浅能源的比例是多少?
截至2026年估计集中在5–15%区间,依据来自Cambridge CBECI调查和行业报道。上限包含较宽松的定义(把任何共址可再生能源都计入)。严格定义——燃除气、弃电吸收、真正孤立水电——则更接近下限。这一数字近年来增长缓慢,而非指数式增长。
我能核实运营商的搁浅能源主张吗?
部分可以。索要带MW数字的点名站点、现场照片,以及来自每个搁浅源的总hashrate占比。公开SEC备案(对上市矿企)、带第三方审计的可持续发展报告,以及链上区块归属都有帮助。"我们和燃除气合作"这类没有站点级数字的模糊说法应保持怀疑。
哈萨克斯坦属于搁浅能源吗?
不是。哈萨克斯坦运营一个完全综合的国家电网,把煤、气、水电以及部分可再生发电连接到国内和出口客户。低工业tariff反映该国能源充裕和补贴定价,而非搁浅。NoxHash和其他位于哈萨克斯坦的矿企以工业费率购买常规电网电力——一个不同、更简单的故事,与燃除气并不一样。
搁浅能源挖矿与需求响应挖矿有何不同?
需求响应是矿机在电网紧张时关机,把电力让给家庭和工业。搁浅能源挖矿则相反——消费因输电或时间限制无法到达其他客户的能源。机制不同、电网角色不同,通常站点也不同。一些运营商在同一设施同时做两者。
搁浅能源挖矿在网络中的占比会持续增长吗?
会温和增长。可再生能源建设带来更多弃电机会,美加燃烧法规也推动油田运营商转向像挖矿这样的有益用途替代方案。但电网电力挖矿同样在增长,所以即便绝对megawatt上升,搁浅能源占比可能保持平稳。不要预期总体构成出现剧烈转变。
资讯性内容,非投资建议
本文出于教育目的描述搁浅能源挖矿格局并点名运营商。它不是背书、推荐或投资建议。运营商画像变化迅速,这里点名的任何公司都可能演变或退出该领域。挖矿回报取决于BTC价格、网络难度和市场状况——所有这些都可能剧烈波动。在投入资金前请仔细研究任何运营商,只投入您能承受损失的金额。