比特币挖矿作为企业司库策略
企业司库的 BTC 挖矿与现货购买对比 — CAPEX vs OPEX、FASB 公允价值会计、通过 hashrate 的 DCA,以及 CFO 必须权衡的运营风险。
将比特币挖矿作为企业司库策略,意味着通过工作量证明生产来积累 BTC,而不是在公开市场上现货购买。Marathon Digital 和 Hut 8 等公司每天大约新增一个区块的 BTC,其成本由其电力和硬件决定,而不是由当日交易所价格决定。自 FASB ASU 2023-08 于 2025 年生效以来,这些持仓以公允价值计入资产负债表 — 使得会计处理更清晰,但季度盈利波动更大。
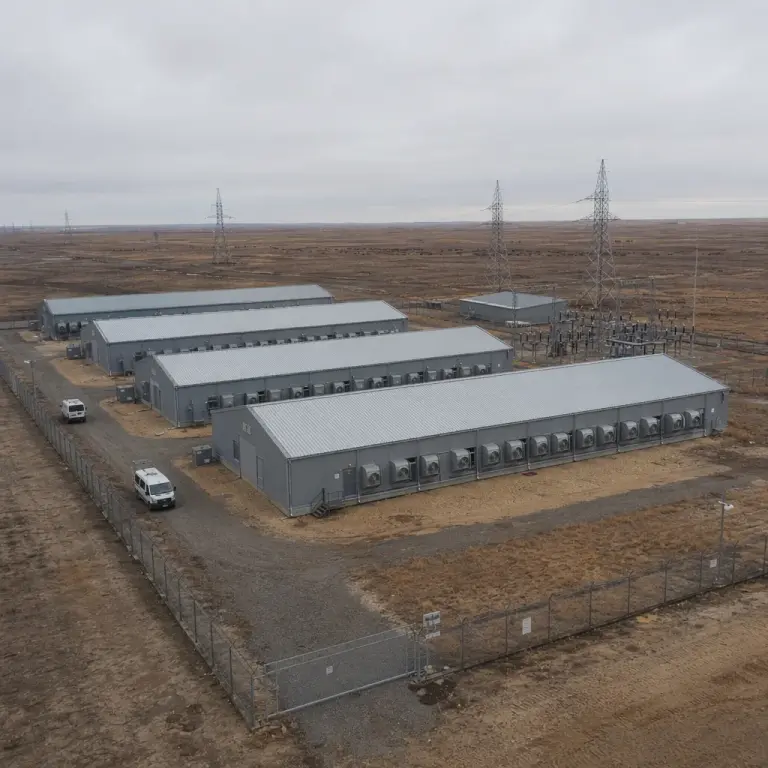
将 BTC 纳入资产负债表的两种方式
今天批准比特币配置的 CFO 有两条诚实的道路。第一条是 Strategy(原 MicroStrategy)模式:通过股权或可转债募集资本,在公开市场购买 BTC。第二条是 Marathon / Hut 8 / Riot 模式:建设或外包挖矿产能,让工作量证明以由您的电力价格决定的边际成本生产 BTC。前者是纯粹的择时。后者是一个恰好以 BTC 结算的运营业务。
截至 2026 年 4 月,Strategy 通过资本市场获得超过 815,000 BTC,而 Marathon Digital 基于生产的司库接近 17,000 BTC,Hut 8 约 9,000 BTC,数据来自 公开 BTC 司库持仓追踪器。差距不是排名 — 而是 模式选择。资本配置者优化价格和杠杆;矿工优化能源和正常运行时间。
三种企业积累模式
现货购买(Strategy 模式)
发行股票、可转债或优先股,然后按市场价购买 BTC。纯粹的价格敞口,即时结算,零运营负担 — 但每次购买都是单次择时决策,每日按 NAV 进行标记。
自有挖矿(Marathon 模式)
CAPEX 密集型的 ASIC 矿机部署、电力合同和设施运营。BTC 以边际成本每日产出 — 实际上是一种结构性 DCA — 对 hashprice 和 difficulty 具有显著的运营杠杆。
Hashrate 合约(混合)
在固定美元合约下从运营商租用 hashrate。您获得挖矿的 DCA 和生产成本优势,无需 CAPEX、许可证或运营 — 但承担运营商对手方风险和合约期限承诺。
通过 Hashrate 而非日历进行定投平均
司库的传统 DCA 意味着 "每月一日购买 $X 的 BTC。"这平均了您的 入场价格,但仍需要定期的自由裁量审批、外汇额度和执行场所。挖矿以不同的方式 DCA — 您将固定美元运营成本(电力、托管或 hashrate 租赁费)按当天网络支付的任何价格转换为 BTC。
在牛市中,您的固定成本买到的 BTC 更少,但 BTC 本身价值更高。在熊市中,您的美元成本不变,但每个生产出的 satoshi 挖掘成本更低 — 您正在以更低的价格结构性地积累 更多单位,而这正是 DCA 的全部意义。平均化发生在生产端,而非执行端。对于希望配置成为一个会计科目而非每周辩论的 CFO 来说,这是一个有用的特性。
CAPEX 与 OPEX — 司库人员应如何框定
会计框架的重要性几乎与经济性相当。拥有矿机会在资产负债表上创建一项可折旧资产,加上每月电费支出。租用 hashrate 将整件事压缩为纯粹的 OPEX 科目。现货购买都不是 — 它是按公允价值持有的金融资产。
| 维度 | 现货购买 | 自有挖矿(CAPEX) | 租用 hashrate(OPEX) |
|---|---|---|---|
| 前期资本 | 全部 BTC 名义金额 | 矿机 + 设施 + 电力押金 | 无 — 仅月费 |
| 会计处理 | 公允价值加密资产(ASC 350-60) | PP&E + 折旧 + 公允价值挖出 BTC | 简单 OPEX + 公允价值挖出 BTC |
| 运营风险 | 无 | 硬件、电力、许可证、人员 | 仅运营商对手方 |
| 首批 BTC 的时间 | 几分钟 | 6–18 个月(建设、许可、通电) | 当天 |
| 平均化效果 | 仅当计划 DCA 时 | 结构性 — 每日 BTC 派发 | 结构性 — 每分钟 BTC 派发 |
| 最适合 | 纯配置者、具有强大股本的上市公司 | 具备廉价电力 + 工业专长的运营商 | 希望获得生产敞口而无需运营的企业 |
FASB ASU 2023-08 — 改变运算的公允价值规则
在 2025 年之前,US GAAP 将比特币视为 无限期无形资产。公司按成本入账 BTC,任何下跌都减值,并且 永远 不能在出售前重新标记上去。一位 CFO 在回撤期间持有 BTC,看着减值堆积,而同等的反弹却看不见 — 这是一种残酷的单向棘轮,使比特币司库计划成为报告噩梦。
FASB 会计准则更新 2023-08 用 通过净收益的公允价值计量 取代了该制度,自 2024 年 12 月 15 日之后开始的财政年度生效。简单说:资产负债表上的 BTC 现在每季度随市场价格上下波动,差额直接计入盈利。
优势
反弹在发生的同一季度流入盈利。经济现实与报告 NAV 之间不再有滞后。资产负债表终于反映司库的实际价值。
代价
回撤也实时流入盈利。Strategy 在 2025 年第一季度报告了约 $4.22B 的公允价值损失 — 同样的 BTC,只是更低的标记。即使在挖矿公司,也要预期更剧烈的季度 EPS 波动。
具体到矿工,ASU 2023-08 是一个双重信号。资产负债表上 生产并持有 的 BTC 现在按市场计价,这意味着矿工的报告盈利是 挖矿利润率(运营)和 BTC 价格变动(金融)的混合。司库人员对此进行建模时需要在指引中分开二者,否则投资者会将运营业绩与盘面变动混为一谈。
在投入 CAPEX 之前测试 OPEX 路径
如果上述比较中的 OPEX 列符合您的司库政策,验证模型最便宜的方法是从工业运营商租用 hashrate 一个月。NoxHash 的 Pro 和 Enterprise 套餐租用与上市矿工相同的 Antminer S21 矿机队列,使用哈萨克斯坦的电力成本 — 无需购买矿机,无需申请许可证。

Proof of Reserves — 挖矿提供的而现货购买不能
持有交易所购买的 BTC 的企业司库需要证明托管 — 通常通过冷存储证明和持有钱包的链上签名。挖矿增加了第二个独立的证明向量:每个 satoshi 都可以追溯到特定的区块奖励或 pool 派发,coinbase 交易或 FPPS 分配可在链上看到。
这对审计、监管机构和投资者信心都很重要。当 Hut 8 或 Marathon 公布每月产量时,数字以现货买家的交易所对账单无法做到的方式逐块与链上数据对账。对于坐在审计师面前的司库人员来说,该托管链是一个有意义的风险降低因素 — 也是基于生产的积累在 FASB 之后找到第二春的诚实理由之一。
生产成本与现货价格 — 矿工的优势(及其局限)
上市矿工报告生产 1 BTC 的全成本 — 截至 2026 年初,高效矿机队列通常在 $35,000–$55,000 范围,具体取决于电价、矿机年份和 hashrate。当现货 BTC 在该区间以上交易时,挖出的每枚币都以低于市场的折扣积累。这是运营良好的挖矿业务相对于公开市场买家的结构性优势。
优势是真实的,但 并非无条件。三种力量侵蚀它:halving(区块补贴在 2024 年 4 月从 6.25 降至 3.125 BTC,下次削减预计在 2028 年左右),difficulty 增长(随着新 hashrate 上线),以及在没有锁定合约的司法管辖区的 电力成本通胀。一个司库承保"我们将永远在低于市场的成本下挖矿",是在承保一个预测 — 而不是事实。
CFO 应如何评估 — 四步框架
首先锚定司库政策
决定 目标 BTC 配置 占现金的百分比、对 FASB 下季度按市价计算波动的容忍度,以及董事会授权。没有这些,任何工具选择都为时过早。
决定配置者还是运营者
如果您的竞争优势是资本获取,就走配置者路线(现货购买,Strategy 模式)。如果是廉价电力或工业地产,就走运营者路线(自有挖矿)。如果都不是,租用 hashrate 是诚实的答案。
建模两年成本曲线
建立 24 个月模型,对 BTC 价格(−40%、持平、+50%)、hashprice 和 difficulty 进行敏感性分析。比较现货、自有和租用之间每部署 $1M 积累的 BTC — 包括 1.5% 提现费和任何托管或 pool 费用。
扩大规模前先小规模试点
以预定配置的 1–5% 进行 90 天试点。与审计师验证会计工作流,与司库运营验证托管流程,与 IR 验证报告故事。然后才扩大规模。
财报电话会议上没人提及的运营风险
任何对基于挖矿的司库的诚实评估都必须指出失败模式。集中风险 是真实的 — 哈萨克斯坦、得克萨斯州和巴拉圭主导了廉价电力供应,任何单一司法管辖区都可能在一夜之间翻转税收或限电政策。硬件周期风险 是真实的 — 2026 年的效率领先者 S21 矿机队列到 2028 年将处于中等水平,迫使在 halving 削减收入的关键时刻做出再投资决定。
租用 hashrate 的 对手方风险 是安静的那个。一个托管矿工管理不善电力合约、丢失许可证或运营部分准备金业务,会将该失败直接转移到您的损益表上。对 hashrate 提供商的正确问题是:哪个数据中心,电力合约期限多长,正常运行时间 SLA 是什么,谁审计生产数据? 如果运营商无法清楚回答这些问题,"仅 OPEX"的优雅性会迅速消失。
常见问题
对于企业 BTC 司库,挖矿还是现货购买更好?
两者都不是普遍更好。现货购买在速度、简单性和纯价格敞口方面胜出。挖矿在生产成本积累、自然 DCA 和 proof-of-reserves 方面胜出。大多数企业应根据其优势是资本获取(现货)还是运营基础设施(挖矿)来选择。
FASB ASU 2023-08 如何改变比特币司库会计?
自 2024 年 12 月 15 日之后开始的财政年度生效,ASU 2023-08 要求范围内的加密资产每季度按公允价值计量,损益流入净收益。反弹现在提升盈利;回撤现在打击盈利。旧的仅减值模型已被淘汰。
公司能否在不拥有硬件的情况下挖比特币?
可以 — 通过 hashrate 租赁或云挖矿合约。企业支付固定的月度美元费用,并以租用 hashrate 产生的任何速率接收 BTC。它避免了 CAPEX、许可和运营,但引入了需要真正尽职调查的运营商对手方风险。
2026 年 1 BTC 的生产成本是多少?
高效上市矿工的全成本生产成本目前在每 BTC $35,000–$55,000 范围内,主要由电价和矿机队列效率驱动。家庭或零售设置往往要高得多。每当现货在该区间以上交易时,每枚挖出的 BTC 都以低于市场的折扣积累。
为什么挖矿比购买提供更好的 proof of reserves?
挖出的 BTC 可在链上从 coinbase 交易或 pool 派发追溯到司库钱包,为审计师提供可验证的来源故事。交易所购买的 BTC 依赖于托管人对账单和冷存储证明。两者都可以证明储备,但挖矿增加了一条独立的生产端轨迹。
运行框架第 4 步 — 90 天挖矿试点
在您扩大企业 BTC 司库计划之前,使用基于生产的小型配置验证会计、托管和报告流程。NoxHash 让司库团队从单台 Enterprise Miner 开始($250/月),在仪表板上跟踪每分钟的 BTC 派发,并在试点结束时提取到冷存储。
非投资、税务或会计建议
本文是为评估比特币司库策略的金融专业人士提供的一般信息。它不构成对您所在司法管辖区或实体的投资、税务或会计建议。生产成本、BTC 价格、网络 difficulty 和 FASB 指南解释会发生变化 — 在投入企业资本之前,请与合格的顾问和审计师确认每个数字。任何矿工或司库计划的过往表现并不保证未来结果。