Đào Bitcoin như chiến lược treasury doanh nghiệp
So sánh đào BTC vs mua giao ngay cho treasury doanh nghiệp — CAPEX vs OPEX, kế toán fair value FASB, DCA qua hashrate và rủi ro vận hành CFO cần cân nhắc.
Đào Bitcoin như một chiến lược treasury doanh nghiệp nghĩa là tích lũy BTC thông qua sản xuất proof-of-work thay vì mua giao ngay trên thị trường mở. Các công ty như Marathon Digital và Hut 8 cộng thêm gần một block BTC mỗi ngày với chi phí được quyết định bởi điện năng và phần cứng của họ, không phải bởi giá sàn hôm nay. Kể từ khi FASB ASU 2023-08 có hiệu lực năm 2025, lượng BTC nắm giữ đó được ghi nhận trên bảng cân đối kế toán theo fair value — làm kế toán sạch sẽ hơn, nhưng EPS hàng quý dao động dữ dội hơn.
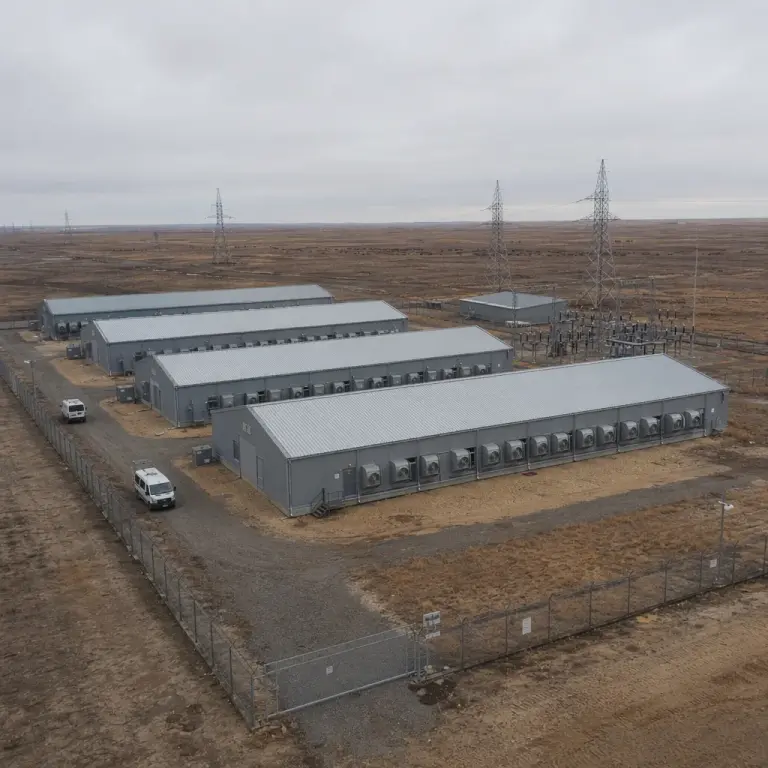
Hai cách đưa BTC lên bảng cân đối kế toán
Một CFO phê duyệt phân bổ Bitcoin hôm nay có hai con đường thẳng thắn. Con đường thứ nhất là mô hình Strategy (trước đây là MicroStrategy): huy động vốn qua cổ phiếu hoặc trái phiếu chuyển đổi và mua BTC trên thị trường mở. Con đường thứ hai là mô hình Marathon / Hut 8 / Riot: xây dựng hoặc thuê hợp đồng năng lực đào, để proof-of-work sản xuất ra BTC với chi phí biên do giá điện của bạn quyết định. Cách đầu là canh giá thuần túy. Cách thứ hai là một doanh nghiệp vận hành tình cờ thanh toán bằng BTC.
Tính đến tháng 4 năm 2026, Strategy nắm giữ hơn 815.000 BTC mua qua thị trường vốn, trong khi treasury dựa trên sản xuất của Marathon Digital ở mức gần 17.000 BTC và Hut 8 khoảng 9.000 BTC theo trình theo dõi BTC treasury công khai. Khoảng cách này không phải xếp hạng — nó là lựa chọn mô hình. Nhà phân bổ vốn tối ưu cho giá và đòn bẩy; thợ đào tối ưu cho năng lượng và uptime.
Ba mô hình tích lũy BTC doanh nghiệp
Mua giao ngay (mô hình Strategy)
Phát hành cổ phiếu, trái phiếu chuyển đổi hoặc cổ phiếu ưu đãi, sau đó mua BTC trên thị trường. Tiếp xúc giá thuần túy, thanh toán tức thời, không gánh nặng vận hành — nhưng mỗi lần mua là một quyết định canh giờ riêng lẻ được mark hàng ngày theo NAV.
Tự sở hữu mining (mô hình Marathon)
Xây dựng đội ASIC, hợp đồng điện và vận hành cơ sở nặng về CAPEX. BTC được sản xuất hàng ngày với chi phí biên — về cơ bản là DCA cấu trúc — với đòn bẩy hoạt động đáng kể đối với hashprice và difficulty.
Hợp đồng hashrate (lai)
Thuê hashrate từ nhà điều hành theo hợp đồng USD cố định. Bạn nhận được lợi ích DCA và chi phí sản xuất của mining mà không cần CAPEX, giấy phép hay vận hành — nhưng gánh rủi ro đối tác nhà điều hành và cam kết theo kỳ hạn hợp đồng.
Dollar-Cost Averaging qua Hashrate, không phải qua lịch
DCA truyền thống cho treasury nghĩa là "mua $X BTC vào ngày đầu mỗi tháng." Cách đó trung bình hóa giá vào lệnh của bạn, nhưng vẫn yêu cầu phê duyệt định kỳ tự quyết, một hạn mức FX và một sàn giao dịch để thực thi. Mining DCA theo cách khác — bạn chuyển đổi chi phí vận hành USD cố định (điện, hosting, hoặc phí thuê hashrate) thành BTC với bất kỳ mức giá nào mà mạng đang trả ngày hôm đó.
Trong sóng tăng, chi phí cố định mua được ít BTC hơn, nhưng bản thân BTC đáng giá hơn. Trong sóng giảm, chi phí USD không đổi nhưng mỗi satoshi sản xuất ra rẻ hơn — bạn đang tích lũy nhiều đơn vị hơn ở mức giá thấp hơn theo cấu trúc, đó chính là toàn bộ tinh thần của DCA. Việc trung bình hóa diễn ra ở phía sản xuất, không phải phía thực thi. Đó là một thuộc tính hữu ích cho CFO muốn việc phân bổ là một line item, không phải một cuộc tranh luận hàng tuần.
CAPEX vs OPEX — Cách kế toán trưởng nên đặt vấn đề
Khung kế toán quan trọng gần như bằng kinh tế học. Sở hữu rig tạo ra một tài sản có thể khấu hao trên bảng cân đối kế toán cộng thêm chi phí điện hàng tháng. Thuê hashrate gộp toàn bộ thành một line item OPEX thuần túy. Mua giao ngay không phải hai cái đó — đó là một tài sản tài chính nắm giữ ở fair value.
| Tiêu chí | Mua giao ngay | Tự sở hữu mining (CAPEX) | Thuê hashrate (OPEX) |
|---|---|---|---|
| Vốn ban đầu | Toàn bộ giá trị danh nghĩa BTC | Rig + cơ sở + đặt cọc điện | Không — chỉ phí hàng tháng |
| Cách hạch toán | Tài sản crypto theo fair value (ASC 350-60) | PP&E + khấu hao + BTC đào theo fair value | OPEX đơn giản + BTC đào theo fair value |
| Rủi ro vận hành | Không có | Phần cứng, điện, giấy phép, nhân sự | Chỉ rủi ro đối tác nhà điều hành |
| Thời gian tới BTC đầu tiên | Vài phút | 6–18 tháng (xây, cấp phép, cấp điện) | Cùng ngày |
| Hiệu ứng trung bình hóa | Chỉ khi DCA theo lịch | Cấu trúc — payout BTC hàng ngày | Cấu trúc — payout BTC theo phút |
| Phù hợp nhất với | Nhà phân bổ vốn thuần, công ty đại chúng có equity mạnh | Nhà điều hành có điện rẻ + chuyên môn công nghiệp | Doanh nghiệp muốn tiếp xúc sản xuất mà không cần vận hành |
FASB ASU 2023-08 — Quy tắc fair value đã thay đổi phép toán
Trước năm 2025, US GAAP coi Bitcoin là tài sản vô hình thời hạn không xác định. Doanh nghiệp ghi BTC theo giá gốc, write-down khi giá giảm và không bao giờ được mark lên lại cho đến khi bán. Một CFO nắm BTC qua một đợt drawdown nhìn các khoản impairment chồng chất trong khi một đợt rally tương đương lại vô hình — một bánh cóc một chiều tàn nhẫn khiến chương trình treasury Bitcoin trở thành cơn đau đầu báo cáo.
FASB Accounting Standards Update 2023-08 đã thay thế chế độ đó bằng đo lường fair value qua thu nhập ròng, có hiệu lực cho năm tài chính bắt đầu sau ngày 15 tháng 12 năm 2024. Nói thẳng: BTC trên bảng cân đối kế toán giờ đây di chuyển lên xuống theo giá thị trường mỗi quý, và biến động ảnh hưởng trực tiếp tới earnings.
Mặt tích cực
Các đợt rally đi vào earnings cùng quý chúng xảy ra. Không còn độ trễ giữa thực tế kinh tế và NAV báo cáo. Bảng cân đối kế toán cuối cùng phản ánh đúng giá trị thực của treasury.
Cái giá phải trả
Drawdown cũng đi vào earnings theo thời gian thực. Strategy báo cáo lỗ fair value khoảng $4,22B trong Q1 năm 2025 — vẫn cùng số BTC đó, chỉ là mark thấp hơn. Hãy chờ đón các biến động EPS hàng quý lớn hơn, kể cả ở các công ty mining.
Đối với thợ đào nói riêng, ASU 2023-08 là tín hiệu kép. BTC sản xuất và nắm giữ trên bảng cân đối kế toán giờ đây mark-to-market, nghĩa là earnings báo cáo của một thợ đào là sự pha trộn giữa biên lợi nhuận mining (vận hành) và biến động giá BTC (tài chính). Kế toán trưởng mô hình hóa điều này cần tách hai phần trong guidance, nếu không nhà đầu tư sẽ nhầm lẫn hiệu suất vận hành với chuyển động thị trường.
Thử nghiệm lộ trình OPEX trước khi cam kết CAPEX
Nếu cột OPEX trong bảng so sánh trên phù hợp với chính sách treasury của bạn, cách rẻ nhất để kiểm chứng mô hình là chạy hashrate từ một nhà điều hành công nghiệp trong một tháng. Các gói Pro và Enterprise của NoxHash thuê chính đội Antminer S21 mà các thợ đào đại chúng đang dùng, với chi phí điện Kazakhstan — không cần mua rig, không cần xin giấy phép.

Proof of Reserves — Điều mining mang lại mà mua giao ngay không có
Một treasury doanh nghiệp nắm giữ BTC mua trên sàn cần chứng minh quyền lưu ký — thường thông qua xác thực cold storage và chữ ký on-chain từ ví nắm giữ. Mining bổ sung một vector chứng minh thứ hai, độc lập: mọi satoshi có thể truy ngược về một block reward cụ thể hoặc payout pool, với coinbase transaction hoặc phân phối FPPS hiển thị on-chain.
Điều này quan trọng cho audit, cho cơ quan quản lý và cho niềm tin nhà đầu tư. Khi Hut 8 hoặc Marathon công bố sản lượng hàng tháng, các con số khớp với dữ liệu on-chain block-by-block theo cách mà sao kê sàn của người mua giao ngay không thể. Đối với một kế toán trưởng ngồi trước kiểm toán viên, chuỗi lưu ký đó là một yếu tố giảm rủi ro đáng kể — và là một trong những lý do trung thực vì sao tích lũy dựa trên sản xuất đang tìm thấy sức gió thứ hai sau FASB.
Chi phí sản xuất vs giá giao ngay — Lợi thế của thợ đào (và giới hạn của nó)
Các thợ đào đại chúng báo cáo chi phí toàn diện để sản xuất 1 BTC — thường nằm trong khoảng $35.000–$55.000 đối với đội rig hiệu quả tính đến đầu năm 2026, tùy thuộc giá điện, đời rig và hashrate. Khi BTC giao ngay giao dịch trên dải đó, mỗi đồng đào ra được tích lũy với chiết khấu so với thị trường. Đó là lợi thế cấu trúc mà một hoạt động mining vận hành tốt có so với người mua trên thị trường mở.
Lợi thế này là thật nhưng không vô điều kiện. Ba lực lượng làm xói mòn nó: halving (block subsidy giảm từ 6,25 xuống 3,125 BTC vào tháng 4 năm 2024, với lần cắt tiếp theo dự kiến khoảng năm 2028), tăng trưởng difficulty khi hashrate mới đi vào, và lạm phát chi phí điện ở những khu vực không có hợp đồng cố định. Một treasury bảo lãnh "chúng tôi đào dưới giá thị trường mãi mãi" đang bảo lãnh một dự báo — không phải sự thật.
CFO nên đánh giá thế nào — Khung 4 bước
Cố định chính sách treasury trước
Quyết định tỷ lệ phân bổ BTC mục tiêu dưới dạng % tiền mặt, mức chấp nhận biến động mark-to-market hàng quý theo FASB và mandate từ ban quản trị. Không có những thứ này, mọi lựa chọn phương tiện đều quá sớm.
Quyết định nhà phân bổ vs nhà vận hành
Nếu lợi thế cạnh tranh của bạn là khả năng tiếp cận vốn, hãy chọn nhà phân bổ (mua giao ngay, mô hình Strategy). Nếu là điện rẻ hoặc bất động sản công nghiệp, hãy chọn nhà vận hành (tự sở hữu mining). Nếu không có cả hai, thuê hashrate là câu trả lời trung thực.
Mô hình hóa đường cong chi phí 2 năm
Xây dựng mô hình 24 tháng với độ nhạy theo giá BTC (−40%, đi ngang, +50%), hashprice và difficulty. So sánh BTC tích lũy được trên mỗi $1M triển khai giữa giao ngay, tự sở hữu và thuê — bao gồm phí rút 1,5% và mọi phí hosting hoặc pool.
Pilot nhỏ trước khi mở rộng
Chạy pilot 90 ngày ở mức 1–5% phân bổ dự kiến. Xác thực workflow kế toán với kiểm toán viên, luồng custody với treasury ops và câu chuyện báo cáo với IR. Chỉ sau đó mới tăng quy mô.
Những rủi ro vận hành không ai nhắc đến trong earnings call
Mọi đánh giá trung thực về treasury dựa trên mining đều phải gọi tên các chế độ thất bại. Rủi ro tập trung là có thật — Kazakhstan, Texas và Paraguay chiếm phần lớn nguồn cung điện rẻ, và bất kỳ khu vực nào cũng có thể đảo chiều chính sách thuế hoặc curtailment qua một đêm. Rủi ro chu kỳ phần cứng là có thật — đội S21 dẫn đầu hiệu suất năm 2026 sẽ rớt xuống tầm trung vào năm 2028, buộc một quyết định tái đầu tư đúng lúc halving cắt giảm doanh thu.
Rủi ro đối tác đối với hashrate thuê là cái âm thầm. Một thợ đào hosting quản lý kém hợp đồng điện, mất giấy phép hoặc vận hành theo kiểu fractional-reserve sẽ chuyển thẳng thất bại đó vào P&L của bạn. Những câu hỏi đúng dành cho nhà cung cấp hashrate là: data centre nào, thời hạn hợp đồng điện bao lâu, SLA uptime ra sao, ai kiểm toán số liệu sản xuất? Nếu một nhà điều hành không trả lời rõ ràng được những câu này, sự thanh thoát "chỉ OPEX" biến mất rất nhanh.
Câu hỏi thường gặp
Đào hay mua giao ngay tốt hơn cho treasury BTC doanh nghiệp?
Không cái nào tốt hơn một cách phổ quát. Mua giao ngay thắng về tốc độ, đơn giản và tiếp xúc giá thuần túy. Mining thắng về tích lũy theo chi phí sản xuất, DCA tự nhiên và proof-of-reserves. Hầu hết doanh nghiệp nên chọn dựa trên việc lợi thế của họ là tiếp cận vốn (giao ngay) hay hạ tầng vận hành (mining).
FASB ASU 2023-08 thay đổi kế toán treasury Bitcoin như thế nào?
Có hiệu lực cho năm tài chính bắt đầu sau ngày 15 tháng 12 năm 2024, ASU 2023-08 yêu cầu tài sản crypto thuộc phạm vi phải được đo lường theo fair value mỗi quý, với lãi và lỗ chảy qua thu nhập ròng. Rally giờ đây nâng earnings; drawdown giờ đây tác động vào chúng. Mô hình impairment-only cũ đã được loại bỏ.
Một công ty có thể đào Bitcoin mà không sở hữu phần cứng không?
Có — qua thuê hashrate hoặc hợp đồng cloud mining. Doanh nghiệp trả phí USD cố định hàng tháng và nhận BTC ở bất kỳ tỷ lệ nào mà hashrate thuê sản xuất ra. Cách này tránh CAPEX, giấy phép và vận hành, nhưng đưa vào rủi ro đối tác nhà điều hành cần được thẩm định kỹ.
Chi phí sản xuất 1 BTC năm 2026 là bao nhiêu?
Chi phí sản xuất toàn diện cho các thợ đào đại chúng hiệu quả hiện ở mức $35.000–$55.000 mỗi BTC, chủ yếu do giá điện và hiệu suất đội rig quyết định. Setup ở nhà hoặc bán lẻ có xu hướng cao hơn nhiều. Bất cứ khi nào giao ngay giao dịch trên dải này, mỗi BTC đào ra được tích lũy với chiết khấu so với thị trường.
Vì sao mining cho proof of reserves tốt hơn mua?
BTC đào được có thể truy ngược on-chain từ coinbase transaction hoặc payout pool về ví treasury, cho kiểm toán viên một câu chuyện nguồn gốc có thể xác minh. BTC mua từ sàn dựa vào sao kê custodian và xác thực cold storage. Cả hai đều có thể chứng minh dự trữ, nhưng mining bổ sung một dấu vết phía sản xuất độc lập.
Chạy bước 4 của khung — pilot mining 90 ngày
Trước khi đẩy mạnh chương trình treasury BTC doanh nghiệp, hãy xác thực luồng kế toán, custody và báo cáo với một phân bổ nhỏ dựa trên sản xuất. NoxHash cho phép một đội treasury bắt đầu với một Enterprise Miner ($250/tháng), theo dõi payout BTC theo phút trên dashboard và rút về cold storage khi pilot kết thúc.
Không phải lời khuyên đầu tư, thuế hay kế toán
Bài viết này là thông tin tổng quát cho chuyên gia tài chính đang đánh giá các chiến lược treasury Bitcoin. Nó không cấu thành lời khuyên đầu tư, thuế hay kế toán cho khu vực pháp lý hoặc đơn vị của bạn. Chi phí sản xuất, giá BTC, difficulty mạng và các diễn giải hướng dẫn FASB thay đổi — hãy xác nhận mọi con số với một cố vấn đủ năng lực và kiểm toán viên trước khi cam kết vốn doanh nghiệp. Hiệu suất quá khứ của bất kỳ thợ đào hay chương trình treasury nào cũng không đảm bảo kết quả tương lai.