AI 数据中心 vs 矿场:2026 年能源之争
2026 年,兆瓦归谁:AI 超大规模云商,还是比特币矿工?解析电力挤压、矿工转型,以及廉价电力挖矿仍占优势的地区。
2026 年,一个新问题正在主导行业每一项兆瓦级决策:谁将获得电力——比特币矿工,还是 AI 数据中心?超大规模云服务商正在为电网容量开出数十亿美元的支票,而这些容量过去是流向 SHA-256 矿场的。本文分析这场转变背后的数字、矿工仍占优势的领域,以及这对云挖矿用户意味着什么。
能源竞争背后的数学
过去几年数据中心用电量翻了一番,增长曲线只会越来越陡。国际能源署(IEA)2026 年展望预计,到 2030 年全球数据中心消耗量将达到约 945 TWh——相当于全球电力的约 3%——其中 AI 优化设施的占比将增长四倍以上。美国和中国合计贡献近 80% 的增长。
相比之下,比特币的能源足迹已经趋于平稳。截至 2026 年初,全球哈希率维持在 800–900 EH/s 附近,单 TH 效率持续改善(新 ASIC 运行在 12–18.5 J/TH,约为 2021 年机型功耗的一半)。矿工每年每千瓦处理的工作量都在增加。AI 负载则相反——模型更大、机架更密、每季度每机架瓦数更高。
这条差距就是这场挤压的核心。两个产业为同一个变电站出价,但只有一个产业在成倍扩张需求。2026 年,矿工正在面对口袋更深、需求曲线更陡的竞争者进行谈判。
为什么 AI 赢得了大多数竞标战
当公用事业公司或土地所有者权衡两份报价——比特币矿工出一个价,超大规模云服务商出另一个价——通常是后者获胜。这不是情感,而是经济。AI 租户就是能支付更高的度电成本同时仍保持正利润率,因为每兆瓦产生的收入高出一个数量级。
每千瓦收入更高
AI 基础设施的建造成本大约为每兆瓦 $8–15 million,而比特币挖矿为 $700k–$1M,但 AI 每兆瓦的收入在结构上更高、更稳定——AI 租户可以承受 $0.08–0.15/kWh 仍有利润。
10–12 年合同
AI 主机托管协议通常长达十年以上。Core Scientific 与 CoreWeave 的扩展协议架构为 12 年约 $10.2 billion。矿工以往只签月度或年度合同——公用事业公司更喜欢长期锁定。
负载平稳、可预测
AI 推理和训练产生稳定的 24/7 基础负载,电网规划者容易调度。比特币矿场也是 24/7 运行,但矿工多年来一直把自己定位为灵活——这个故事在公用事业公司偏好确定性时反而成了双刃剑。
这些都不是秘密。超大规模云服务商——Meta、Google、Microsoft、Amazon 以及背后由 Nvidia 支持的云层——正在激进地锁定未来电力,以防竞争对手占先。JPMorgan 分析师已经警告矿工争取 AI 基础设施合同的时间窗口正在收窄;超大规模云商知道这一点,并愿意付费加速。
比特币矿工仍占优势的地方
故事并非一边倒。AI 的胃口很大,但它的约束也是真实的:超大规模云服务商需要非常特定类型的场地,而很多挖矿基础设施并不符合那种模式。这种错配正是矿工独占领地仍存在的原因。
| 场地特征 | AI 超大规模商需求 | 比特币矿工需求 |
|---|---|---|
| 场地规模 | 数百兆瓦级园区、吉瓦级路线图 | 5–100 MW 厂房,模块化扩展 |
| 到用户市场的延迟 | 靠近一级骨干光纤/人口中心 | 无关——矿工连的是矿池,不是终端用户 |
| 负载行为 | 不灵活的基础负载,无法容忍限电 | 可中断——电网紧张时矿工停机还能获得报酬 |
| 冷却用水 | 液冷需要大量用水 | 寒冷气候下可用风冷或水冷 |
| 司法管辖门槛 | 稳定法治、主权数据规则 | 任何容许挖矿且售卖廉价电力的司法辖区 |
翻译一下:超大规模云服务商要的是大型、靠近都市、一级骨干的场地。矿工可以利用那些超大规模云商永远不会碰的小型、偏远、可中断的地块。那就是机会——也是为什么行业版图正在碎片化而不是崩塌的原因。
矿工转 AI 的趋势
对于坐拥美国并网站点的上市矿工来说,这笔账几乎无法抗拒。上市矿业领域累计已公布的 AI 和 HPC 合同总额超过 $70 billion,分析师估计上市矿工在 2026 年底前来自 AI 的收入占比可能高达 70%,高于当前约 30%。有几个锚点故事定义了这一趋势:
Core Scientific 与 CoreWeave
一份为期 12 年、约 $10.2 billion 的 AI 主机托管合同,由 Core Scientific 建造设施,CoreWeave 运营 GPU。一项 $9 billion 的全股票合并提案在 2026 年初被 Core Scientific 股东否决,但底层的托管关系——以及 AI 驱动的收入结构——仍在继续。AI 主机托管已占 Core Scientific 收入的约 39%。
TeraWulf、FluidStack 和 Google
TeraWulf 从比特币转向 HPC 托管,与 FluidStack 签署了约 $3.7 billion 的 10 年租约;Google 为该交易提供背书,并先取得约 8% 的股权,后来随着新增的 160 MW 选项扩大至约 14%。已签约 HPC 总收入规模在 $12 billion 以上,由数十亿美元的债务融资支持。
Riot、HIVE 以及第二波
激进投资者已公开施压 Riot Platforms 加速其自身的数据中心转型。HIVE Digital 于 2026 年初收购了加拿大的数据中心用地以扩展 AI 容量。模式一致:拥有良好并网条件的北美矿工正被重新定价为邻近 AI 的基础设施标的。
有意思的转折:这些公司并没有停止比特币挖矿。它们是在增加 AI 主机托管于原本运行 ASIC 的站点上,通常会出售一部分 BTC 来为转型提供资金。CoinDesk 2026 年 3 月的报道将这种转变描述为矿工正成为仍在副业挖比特币的 AI 公司。
这对云挖矿意味着什么
对于租用哈希率的零售用户来说,这个问题比行业头条暗示的要简单得多:您的云挖矿服务商是否运营在一个比特币挖矿仍具有最低边际电力成本的地区?如果是,AI 热潮对您基本中性。如果不是,服务商就卷入了一场长期无法获胜的竞标战。
赢家:边境市场运营商
托管在哈萨克斯坦、巴拉圭、埃塞俄比亚部分地区、阿曼以及类似市场的平台——这些市场目前没有超大规模云服务商进驻。电力保持廉价,挖矿利润率可防御,用户的租用价格也不需要吸收竞标战溢价。
承压:边缘的北美运营商
拥有德州、弗吉尼亚等超大规模云商目标地区电网合同的服务商,随着公用事业公司把容量导向 AI,将面临电力采购成本上升。一部分自己也会转向 AI 托管;其余将面临利润率压缩,云挖矿客户最终会感受到。
中性:比特币本身
如果美国矿工转向 AI,他们的哈希率会搬到更便宜的地区而不是消失。全网哈希率总量可能趋平或在地理上轮动,但难度调整机制会自我平衡——这是一个再分配的故事,而不是萎缩的故事。
关注点:长期租用定价
未来 2–3 年里,预计云挖矿价格带会拉开。边境市场运营商保持费率;北美运营商要么上浮、要么重新定位为 AI 主机商。用户在承诺长期合同之前应该问清哈希率实际放在哪里。
NoxHash 在这张地图上的位置
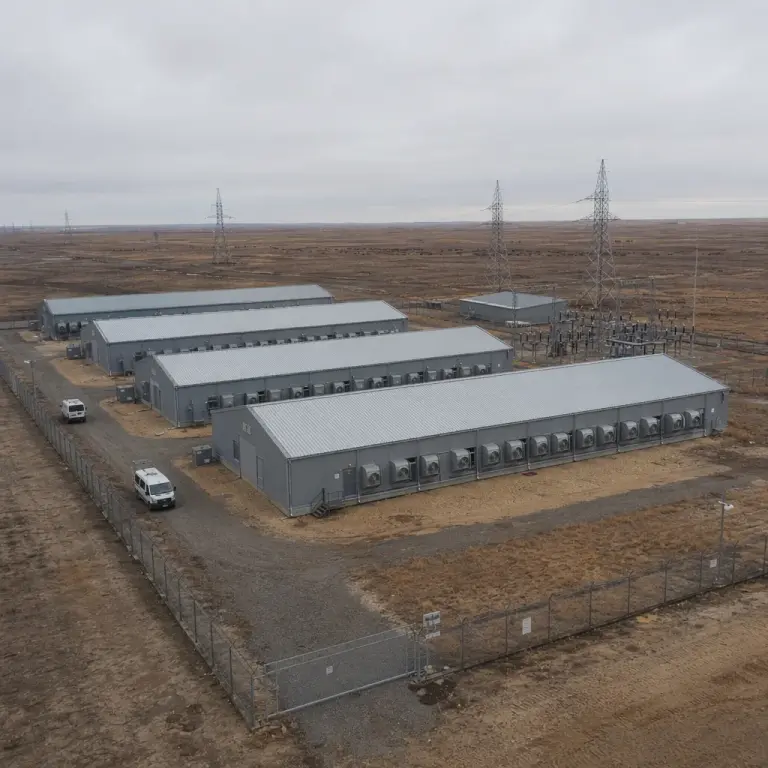
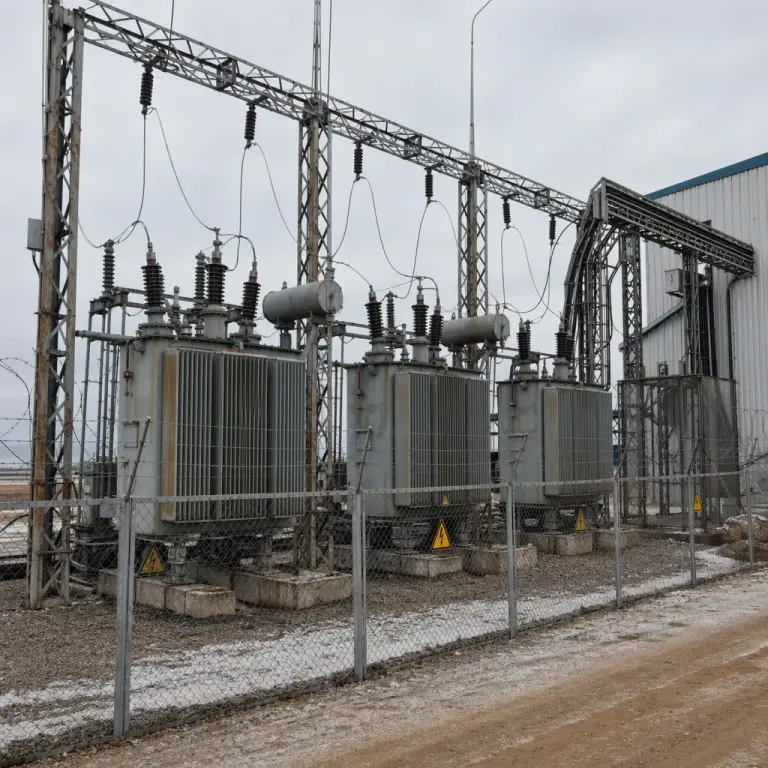
NoxHash 的哈萨克斯坦站点目前恰好就是 AI 超大规模云服务商不会瞄准的那种地点。电网偏工业用途且成本低(约 $0.035/kWh),气候在冬季提供免费冷却,该国的数据主权定位也不是美国或欧洲主要 AI 公司规划下一个前沿训练集群的地方。这不是巧合——正是因此挖矿才在 2021 年中国退出后聚集到此地。
具体而言,我们 2026 年的成本结构和 2024 年基本相同:工业电力合同、运行在 12–18.5 J/TH 的 S21 系列与 WhatsMiner 矿机队、24/7 驻场技术人员,以及不必转嫁超大规模云商竞标溢价的租用价格。在这里租用哈希率的用户,被隔离在那股推动北美同行转向 AI 主机托管的具体动力之外。
诚实的提醒:这一切都不是永久的。如果 AI 需求让一级地区饱和,投资者开始搜寻边境容量,那张竞争图景可能改变。我们在观察。目前,哈萨克斯坦仍是矿工的市场,我们租用业务的经济学反映了这一点。
看看 AI 尚未触及的地区里挖矿是什么样子
您刚刚读完了为什么边境市场运营商是那些在 2026 年利润率仍能维持住的一方。NoxHash 就是其中之一。注册一个免费账户,激活 2 天的 Basic Miner 试用,在做任何承诺之前先看一看来自哈萨克斯坦机房的实时哈希率。

常见问题
AI 数据中心会把比特币矿工完全挤出去吗?
不会。AI 在特定的城市高密度站点上确实压过了矿工的出价,但截至 2026 年初,全球比特币哈希率仍接近历史高位。真正在变的是地理分布——挖矿正向更便宜的边境市场(哈萨克斯坦、巴拉圭、埃塞俄比亚、阿曼)集中,而 AI 则接管了矿工过去追逐的吉瓦级一级园区。
廉价电力能熬过 AI 热潮吗?
在超大规模云服务商尚未开发的地区,是的——至少目前如此。哈萨克斯坦约 $0.035/kWh 的工业电价没有受到 AI 压力,因为主要 AI 公司并未在那里采购训练容量。而在德州或弗吉尼亚,随着公用事业公司把新容量引向超大规模云商,廉价挖矿电力正在迅速消失。
NoxHash 会转向 AI 主机托管吗?
暂无此计划。推动美国矿工转向 AI 主机托管的经济压力——在本地电力竞标战中失利——并不适用于哈萨克斯坦,那里 AI 的需求很小。我们的站点就是为工业规模的比特币挖矿而设计的,我们也一直在做这件事。
电力在全球范围内都在变贵吗?
并非一致如此。IEA 预计到 2030 年数据中心用电需求大致翻倍,其中绝大多数压力集中在美国、中国和部分欧洲国家。中亚、南美以及非洲部分地区相对于数据中心需求仍有发电冗余,这让工业电价保持稳定。
在 AI 主导的电力市场里,我还应该租用哈希率吗?
要问的问题其实不是关于 AI 的——而是关于哈希率实际在哪里运行。一个位于边境市场并拥有长期工业电力合同的云服务商,其成本结构与在被 AI 积极竞标的电网上租用场地的服务商截然不同。在承诺数月以上的套餐前,先核实地理位置。
AI 热潮会改变比特币整体的能源格局吗?
会,间接地。随着 AI 占据越来越多一级电网容量,新增的比特币容量越来越多地落在偏远地区的搁浅发电、可再生能源或未充分利用的发电资产上。随着时间推移,这可能把网络的能源结构推向更低成本、且在许多情况下更低碳的来源——这是竞争带来的副作用,而不是计划。
非投资建议
本文是行业分析,不构成投资建议。文中引用的数据(合同规模、收入结构、IEA 预测)截至 2026 年初,未来将发生变化。云挖矿收益取决于比特币价格、网络难度以及任何运营商都无法控制的市场条件。过往表现不代表未来结果——只投入您可以承担损失的资金,并就您所在司法辖区的加密货币收入咨询当地税务顾问。