Trung Tâm Dữ Liệu AI vs Trang Trại Đào Coin: Cuộc Đua Năng Lượng 2026
AI hay thợ đào Bitcoin sẽ giành được megawatt năm 2026? Phân tích cuộc cạnh tranh điện năng, xu hướng xoay trục và nơi mining giá rẻ vẫn trụ vững.
Năm 2026, một câu hỏi mới đang chi phối mọi quyết định về megawatt trong ngành: ai sẽ giành được điện năng — thợ đào Bitcoin hay các trung tâm dữ liệu AI? Các hyperscaler đang chi hàng tỷ đô la cho dung lượng lưới điện vốn trước đây thuộc về các trang trại SHA-256. Bài viết này phân tích các con số đằng sau sự dịch chuyển đó, nơi thợ đào vẫn còn lợi thế, và ý nghĩa của nó với người dùng cloud mining.
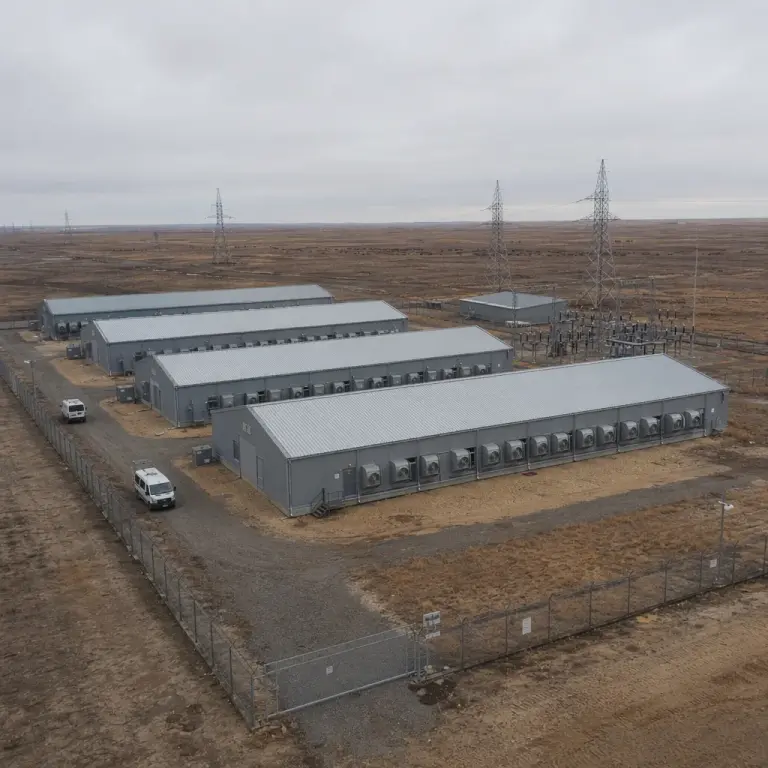
Phép Toán Năng Lượng Đằng Sau Cuộc Cạnh Tranh
Mức tiêu thụ điện của trung tâm dữ liệu đã tăng gấp đôi trong vài năm qua, và đà tăng chỉ càng dốc hơn. Báo cáo triển vọng 2026 của Cơ quan Năng lượng Quốc tế (IEA) dự báo tiêu thụ toàn cầu của trung tâm dữ liệu sẽ đạt khoảng 945 TWh vào năm 2030 — tương đương khoảng 3% điện năng toàn thế giới — với các cơ sở tối ưu cho AI tăng hơn gấp bốn lần tỷ trọng trong tổng số đó. Mỹ và Trung Quốc chiếm gần 80% mức tăng trưởng.
Ngược lại, dấu chân năng lượng của Bitcoin đã đi ngang. Hashrate toàn cầu dao động quanh 800–900 EH/s tính đến đầu năm 2026, và hiệu suất trên mỗi TH vẫn đang cải thiện (các ASIC mới chạy ở 12–18.5 J/TH, bằng khoảng một nửa mức tiêu thụ của rig thời 2021). Thợ đào đang thực hiện nhiều công việc hơn trên mỗi kilowatt qua từng năm. Tải AI thì ngược lại — mô hình lớn hơn, rack dày đặc hơn, nhiều watt mỗi rack hơn qua từng quý.
Khoảng cách đó chính là tâm điểm của cuộc cạnh tranh. Hai ngành cùng đấu giá cho một trạm biến áp, nhưng chỉ có một ngành đang tăng gấp đôi nhu cầu. Năm 2026, thợ đào đang thương lượng với những người mua có túi tiền sâu hơn và đường cong nhu cầu mạnh mẽ hơn.
Vì Sao AI Thắng Hầu Hết Các Cuộc Đấu Giá
Khi một công ty điện lực hoặc chủ đất cân nhắc hai lời chào giá — một thợ đào Bitcoin với mức giá này và một hyperscaler với mức giá khác — hyperscaler thường thắng. Đây không phải cảm tính, mà là kinh tế học. Khách thuê AI đơn giản là có thể trả nhiều hơn trên mỗi kilowatt-giờ mà vẫn có lợi nhuận dương, vì doanh thu mỗi megawatt tạo ra cao hơn một bậc.
Doanh thu trên mỗi kilowatt cao hơn
Hạ tầng AI tốn khoảng $8–15 triệu mỗi megawatt để xây dựng, so với $700k–$1M cho mining Bitcoin, nhưng doanh thu trên mỗi megawatt về cấu trúc là cao hơn và ổn định hơn — khách thuê AI có thể chịu được $0.08–0.15/kWh mà vẫn có lời.
Hợp đồng 10–12 năm
Các thỏa thuận colocation AI kéo dài từ một thập kỷ trở lên. Thỏa thuận mở rộng của Core Scientific với CoreWeave được cấu trúc ở mức khoảng $10.2 tỷ trong 12 năm. Thợ đào trước đây thường chỉ chào hợp đồng theo tháng hoặc theo năm — công ty điện lực ưa thích cam kết dài hạn hơn.
Tải phẳng, dễ dự đoán
Inference và training AI tạo ra tải baseload ổn định 24/7, dễ cho người lập kế hoạch lưới điện điều phối. Trang trại Bitcoin cũng chạy 24/7, nhưng thợ đào đã dành nhiều năm tiếp thị mình là linh hoạt — một câu chuyện giờ đây quay lại cắn ngược khi công ty điện lực ưa thích sự chắc chắn.
Không có gì trong đây là bí mật. Các hyperscaler — Meta, Google, Microsoft, Amazon, và tầng cloud do Nvidia hậu thuẫn bên trên — đang khóa chặt điện năng tương lai một cách quyết liệt để đối thủ không thể chen chân. Các nhà phân tích của JPMorgan đã cảnh báo về cửa sổ đang thu hẹp để thợ đào kịp giành hợp đồng hạ tầng AI; các hyperscaler biết điều đó và đang trả tiền để tăng tốc.
Nơi Thợ Đào Bitcoin Vẫn Còn Lợi Thế
Câu chuyện không phải một chiều. Nhu cầu của AI là có thật, nhưng các ràng buộc của nó cũng vậy: hyperscaler cần những loại site rất cụ thể, và rất nhiều hạ tầng mining không phù hợp với khuôn mẫu đó. Sự lệch pha đó chính là nơi lãnh địa riêng của thợ đào vẫn tồn tại.
| Đặc điểm site | Nhu cầu của hyperscaler AI | Nhu cầu của thợ đào Bitcoin |
|---|---|---|
| Quy mô site | Khuôn viên hàng trăm MW, lộ trình gigawatt | Khu nhà 5–100 MW, tăng trưởng theo module |
| Độ trễ tới thị trường người dùng | Gần cáp quang Tier-1 / trung tâm dân cư | Không quan trọng — thợ đào ping tới pool, không phải người dùng cuối |
| Hành vi tải | Baseload không linh hoạt, không chịu được ngắt tải | Có thể ngắt — thợ đào tắt máy khi lưới căng thẳng và được trả tiền |
| Nước làm mát | Khối lượng lớn cho làm mát bằng chất lỏng | Làm mát bằng không khí hoặc nước tại vùng khí hậu lạnh |
| Ngưỡng pháp lý | Pháp quyền ổn định, quy định chủ quyền dữ liệu | Bất kỳ pháp lý nào dung nạp mining và bán kWh giá rẻ |
Diễn giải: hyperscaler muốn các site lớn, gần đô thị, Tier-1. Thợ đào có thể dùng những mảnh đất nhỏ, xa xôi, có thể ngắt tải mà hyperscaler sẽ không bao giờ chạm vào. Đó chính là khe hở — và đó là lý do bản đồ ngành đang phân mảnh, chứ không sụp đổ.
Xu Hướng Chuyển Đổi Từ Thợ Đào Sang AI
Với các thợ đào niêm yết công khai đang sở hữu site kết nối lưới điện tại Mỹ, phép toán gần như không thể cưỡng lại. Hơn $70 tỷ hợp đồng AI và HPC tích lũy đã được công bố trong ngành mining niêm yết, và các nhà phân tích ước tính thợ đào niêm yết có thể thu tới 70% doanh thu từ AI vào cuối năm 2026, tăng từ khoảng 30% hiện nay. Một vài câu chuyện trụ cột định hình xu hướng này:
Core Scientific và CoreWeave
Một hợp đồng colocation AI 12 năm trị giá ~$10.2 tỷ, trong đó Core Scientific xây dựng cơ sở và CoreWeave vận hành GPU. Một đề xuất sáp nhập toàn bằng cổ phiếu trị giá $9 tỷ đã bị cổ đông Core Scientific bỏ phiếu bác bỏ vào đầu 2026, nhưng mối quan hệ hosting nền tảng — và cơ cấu doanh thu từ AI — vẫn tiếp tục. Colocation AI đã chiếm khoảng 39% doanh thu của Core Scientific.
TeraWulf, FluidStack và Google
TeraWulf đã xoay trục từ Bitcoin sang hosting HPC với một hợp đồng thuê FluidStack 10 năm trị giá khoảng $3.7 tỷ; Google đứng sau hỗ trợ thỏa thuận và nhận cổ phần ban đầu khoảng 8%, sau đó mở rộng lên ~14% với tùy chọn 160 MW bổ sung. Tổng doanh thu HPC đã ký kết trong khoảng $12+ tỷ, được tài trợ bằng các đợt huy động nợ hàng tỷ đô.
Riot, HIVE và làn sóng thứ hai
Các nhà đầu tư chủ động đã công khai gây áp lực với Riot Platforms để đẩy nhanh việc xoay trục sang trung tâm dữ liệu. HIVE Digital đã mua đất trung tâm dữ liệu Canada vào đầu 2026 để mở rộng công suất AI. Mô hình này nhất quán: các thợ đào Bắc Mỹ có kết nối lưới tốt đang được định giá lại như các thương vụ hạ tầng gần AI.
Điểm thú vị: những công ty này không ngừng mining Bitcoin. Họ đang thêm hosting AI vào các site ban đầu chạy ASIC, thường bán một phần BTC để tài trợ cho việc chuyển đổi. Bài báo từ CoinDesk tháng 3/2026 mô tả sự dịch chuyển này là các thợ đào đang trở thành công ty AI vẫn mining Bitcoin như một hoạt động phụ.
Điều Này Có Nghĩa Gì Với Cloud Mining
Với người dùng bán lẻ thuê hashrate, câu hỏi đơn giản hơn các tiêu đề của ngành ám chỉ: nhà cung cấp cloud của bạn có vận hành tại một khu vực nơi mining Bitcoin vẫn có chi phí biên điện năng thấp nhất không? Nếu có, bùng nổ AI chủ yếu là trung lập. Nếu không, nhà cung cấp đang ở trong một cuộc đấu giá không thể thắng lâu dài.
Người thắng: nhà vận hành thị trường biên
Các nền tảng đặt máy tại Kazakhstan, Paraguay, một phần Ethiopia, Oman và các thị trường tương tự nơi hyperscaler hiện không xây dựng. Điện vẫn rẻ, biên lợi nhuận mining vẫn vững, và người dùng được hưởng lợi từ giá thuê không phải gánh phần phụ phí từ cuộc đấu giá.
Áp lực: nhà vận hành Bắc Mỹ cận biên
Các nhà cung cấp có hợp đồng lưới tại Texas, Virginia và các vùng mục tiêu khác của hyperscaler đối mặt với chi phí mua điện tăng khi công ty điện lực chuyển công suất sang AI. Một số sẽ tự chuyển sang hosting AI; số còn lại đối mặt với việc thu hẹp biên lợi nhuận mà khách hàng cloud mining cuối cùng sẽ cảm nhận được.
Trung lập: bản thân Bitcoin
Nếu các thợ đào Mỹ chuyển sang AI, hashrate của họ sẽ di chuyển sang khu vực rẻ hơn chứ không biến mất. Tổng hashrate mạng có thể đi ngang hoặc xoay vòng về mặt địa lý, nhưng cơ chế điều chỉnh độ khó tự cân bằng — đây là câu chuyện tái phân bổ, không phải thu hẹp.
Theo dõi: định giá thuê dài hạn
Trong 2–3 năm tới, hãy kỳ vọng biên giá cloud mining sẽ mở rộng. Nhà vận hành thị trường biên giữ được mức giá; nhà vận hành Bắc Mỹ dịch lên hoặc tái định vị thành host AI. Người dùng nên hỏi hashrate thực tế đặt ở đâu trước khi cam kết hợp đồng dài hạn.
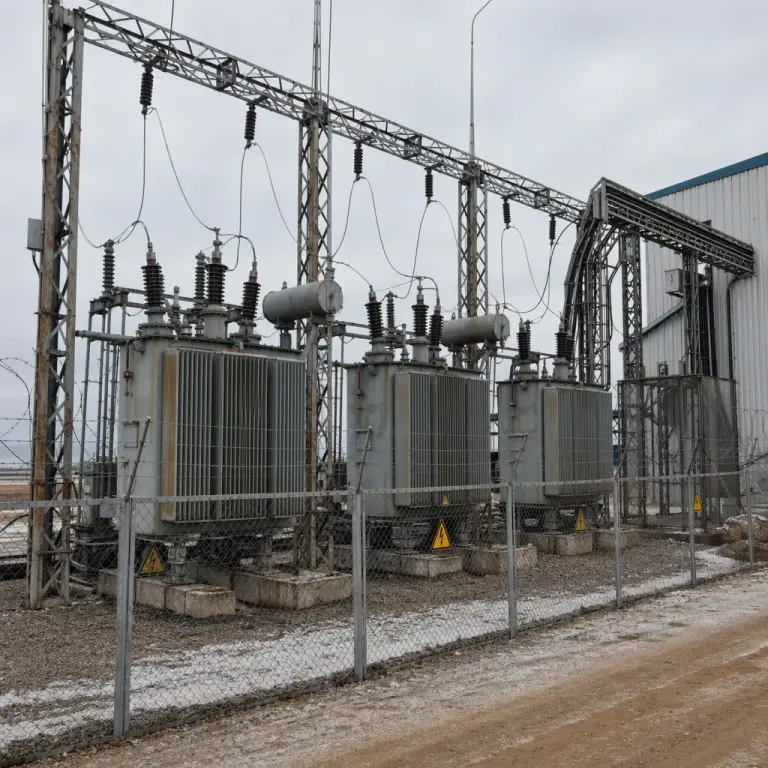
NoxHash Đứng Ở Đâu Trên Bản Đồ Này
Site Kazakhstan của NoxHash hiện tại chính là loại địa điểm mà các hyperscaler AI không nhắm tới. Lưới điện mang tính công nghiệp và chi phí thấp (~$0.035/kWh), khí hậu cung cấp làm mát miễn phí vào mùa đông, và hồ sơ chủ quyền dữ liệu của quốc gia này không phải nơi các công ty AI lớn ở Mỹ hoặc châu Âu lên kế hoạch cho các cụm training biên tiếp theo. Đó không phải sự trùng hợp — đó là lý do mining tập trung về đây sau cuộc rút lui khỏi Trung Quốc năm 2021.
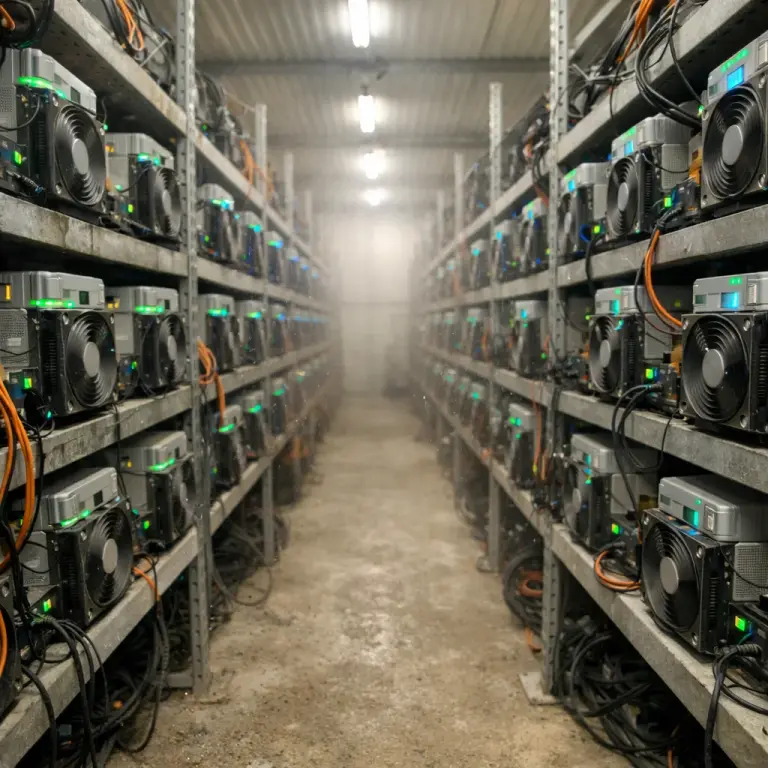
Cụ thể, cơ cấu chi phí của chúng tôi năm 2026 gần như giống năm 2024: hợp đồng điện công nghiệp, đội máy S21-series và WhatsMiner ở 12–18.5 J/TH, kỹ thuật viên 24/7, và giá thuê không phải gánh phụ phí đấu giá của hyperscaler. Người dùng thuê hashrate tại đây được cách ly khỏi chính cái động lực đã đẩy các đồng nghiệp Bắc Mỹ về phía colocation AI.
Lưu ý thẳng thắn: không có gì trong này là vĩnh viễn. Nếu nhu cầu AI bão hòa các khu vực Tier-1 và nhà đầu tư bắt đầu săn lùng công suất biên, bức tranh cạnh tranh đó có thể thay đổi. Chúng tôi theo dõi nó. Còn hiện tại, Kazakhstan vẫn là thị trường của thợ đào, và kinh tế của các gói thuê tại đây phản ánh điều đó.
Xem mining tại khu vực AI chưa chạm tới trông như thế nào
Bạn vừa đọc lý do các nhà vận hành thị trường biên là những người có biên lợi nhuận trụ vững năm 2026. NoxHash là một trong số đó. Mở tài khoản miễn phí, kích hoạt bản dùng thử Basic Miner 2 ngày, và xem hashrate trực tiếp từ sàn Kazakhstan trước khi cam kết bất cứ điều gì.
Câu Hỏi Thường Gặp
Các trung tâm dữ liệu AI có đẩy thợ đào Bitcoin ra hoàn toàn không?
Không. AI đang đấu giá thắng thợ đào tại các site đô thị, mật độ cao cụ thể, nhưng hashrate Bitcoin toàn cầu vẫn gần mức kỷ lục tính đến đầu 2026. Cái đang thay đổi là địa lý — mining tập trung về các thị trường biên rẻ hơn (Kazakhstan, Paraguay, Ethiopia, Oman) trong khi AI chiếm các khuôn viên Tier-1 gigawatt mà thợ đào từng săn lùng.
Điện giá rẻ có sống sót qua bùng nổ AI không?
Ở các khu vực hyperscaler không phát triển, thì có — hiện tại. Thuế suất công nghiệp của Kazakhstan khoảng $0.035/kWh không chịu áp lực AI vì các công ty AI lớn không tìm nguồn công suất training tại đó. Tại Texas hoặc Virginia, điện mining giá rẻ đang biến mất nhanh chóng khi công ty điện lực chuyển công suất mới sang hyperscaler.
NoxHash có chuyển sang hosting AI không?
Chưa có kế hoạch nào. Áp lực kinh tế đẩy các thợ đào Mỹ về phía colocation AI — thua các cuộc đấu giá điện địa phương — không áp dụng ở Kazakhstan, nơi nhu cầu từ AI là không đáng kể. Site của chúng tôi được thiết kế cho mining Bitcoin ở quy mô công nghiệp, và đó chính là điều chúng tôi vận hành.
Điện có đang đắt lên ở khắp mọi nơi không?
Không đồng đều. IEA dự báo nhu cầu điện của trung tâm dữ liệu sẽ tăng gấp đôi vào năm 2030, với hầu hết áp lực tập trung tại Mỹ, Trung Quốc và một phần châu Âu. Trung Á, Nam Mỹ và một phần châu Phi vẫn còn dư năng lực phát điện so với nhu cầu trung tâm dữ liệu, giúp thuế suất công nghiệp giữ ổn định.
Tôi có nên thuê hashrate trong một thị trường điện bị AI thống trị không?
Câu hỏi cần đặt không phải về AI — mà là về nơi hashrate thực sự chạy ở đâu. Một nhà cung cấp cloud ở thị trường biên với hợp đồng điện công nghiệp dài hạn có cơ cấu chi phí rất khác so với nhà cung cấp đang thuê chỗ trên lưới điện bị AI đấu giá đẩy lên. Xác minh địa lý trước khi cam kết các gói kéo dài nhiều tháng.
Bùng nổ AI có làm thay đổi bức tranh năng lượng tổng thể của Bitcoin không?
Có, một cách gián tiếp. Khi AI chiếm ngày càng nhiều công suất lưới Tier-1, công suất Bitcoin mới ngày càng đáp xuống nguồn phát điện mắc kẹt, tái tạo, hoặc chưa khai thác hết tại các khu vực xa xôi. Qua thời gian, điều này có thể đẩy cơ cấu năng lượng của mạng sang nguồn chi phí thấp hơn và, trong nhiều trường hợp, carbon thấp hơn — một hiệu ứng phụ của cạnh tranh chứ không phải kế hoạch.
Không phải lời khuyên tài chính
Bài viết này là phân tích ngành, không phải lời khuyên đầu tư. Các con số được trích dẫn (quy mô hợp đồng, cơ cấu doanh thu, dự báo IEA) là tính đến đầu năm 2026 và sẽ thay đổi. Thu nhập cloud mining phụ thuộc vào giá Bitcoin, độ khó mạng và điều kiện thị trường nằm ngoài tầm kiểm soát của bất kỳ nhà vận hành nào. Kết quả trong quá khứ không đảm bảo kết quả trong tương lai — chỉ cam kết số tiền bạn có thể chấp nhận mất, và tham khảo tư vấn thuế địa phương về thu nhập crypto trong khu vực pháp lý của bạn.