比特币挖矿迁移趋势 — 2026年矿工去向何方?
2026年比特币矿工的搬迁去向:美国平台期、AI抢电网、埃塞俄比亚、巴拉圭、阿曼和哈萨克斯坦边疆枢纽的崛起。
比特币挖矿的地理版图正以2021年中国矿工外迁以来最快的速度发生转移。2026年,美国仍以约35–38%的全球算力份额位居榜首,但边际运营商正在流向电价更低的埃塞俄比亚、巴拉圭、阿曼和哈萨克斯坦,同时AI数据中心出价高于矿工争夺美国的千兆瓦级电力。边疆经济学正在定义新的成本底线。
重塑挖矿地图的三大力量
矿工选择一个国家不是因为它迷人,而是因为三个数字必须同时成立:电价、监管风险,以及无人争抢的兆瓦级电力供应。2026年,这三个要素同时大幅变动——这正是地图随之移动的原因。
电价分化
美国工业电价已从2022年的约$0.04/kWh攀升至主要矿业州的$0.06–0.08。埃塞俄比亚、巴拉圭和哈萨克斯坦处于$0.03–0.05区间。每台机器3,500 W下$0.02的价差约为每台矿机每月$50——这是在halving后存活还是停机的分界线。
监管与税收制度
德克萨斯州收紧了电网削减负荷规则,欧盟部分地区直接限制proof-of-work,伊朗在电力紧张期间实行挖矿配给。与此同时,巴拉圭、阿联酋和阿曼提供明确的加密挖矿框架和低企业税——稳定程度足以支撑机器3–5年寿命周期的capex规划。
AI抬高美国电网价格
超大规模云服务商在2025–2026年签署了超过$700亿的AI与HPC电力合同。一些美国比特币矿工已将自己的场地翻新为AI训练租户,因为这比挖矿更有利可图——这从网络中移除了算力,并把新进入者推向AI尚未拥挤的非美国电网。
净效应:美国仍是最大的单一司法辖区,但它已不再是"我下一个50 MW应该建在哪里?"的显而易见答案。对于2026年起步的独立运营商来说,边疆电网现在提供更低的总成本。
谁在离开,为什么
迁移从来都不是均匀的。2026年,流出集中于四种非常具体的运营商画像——理解谁在迁移,有助于解释哪些国家将吸纳这些机器。
美国边际运营商
运行较老S19机队(21–30 J/TH)的小型上市矿商,以$0.06–0.08电价运营。halving后,其区块补贴减半而成本上升——许多公司已将旧机器卖到海外,2026年的财报电话会议越来越多地提到向埃塞俄比亚和巴拉圭对手方出售机队。
欧盟高成本地区
德国、意大利和部分北欧地区电网电价为$0.10–0.20/kWh,并面临proof-of-work限制。欧洲剩余算力现在集中于冰岛和瑞典——甚至这些运营商也在寻找北非或海湾地区的备选方案。
伊朗机队收缩
伊朗仍存在灰色市场挖矿基础,但轮流停电和电力紧张期间的季节性禁令使其对严肃的capex投资不可靠。那里的机器越来越多地轮换到海湾和中亚,那里的电网不会被总统令配给。
转向AI业务
这不是从国家迁出——而是从工作负载迁出。多家美国运营商把比特币厂房改造为AI训练场地,并将ASIC卖往海外。同样的兆瓦,不同的客户,又有一部分算力通过代理方式完成了迁移。
算力流向何处
边疆市场是2026年的故事。基于CBECI式的每月国家级数据,以下是迁移接收端的样貌——并附有诚实的说明,指出每个目的地为了廉价电力付出了什么代价。
| 国家 | 预估算力占比 | 吸引力所在 | 关键风险 |
|---|---|---|---|
| 美国 | ~35–38% | 资本、流动性、上市公司通道 | 电价上涨,AI争夺电网 |
| 俄罗斯(西伯利亚) | ~10–12% | 廉价水电与天然气,气候寒冷 | 制裁,支付通道风险 |
| 哈萨克斯坦 | ~5–8% | $0.03–0.04/kWh,持牌框架,冬季寒冷 | 2022年改革后牌照上限 |
| 巴拉圭 | ~3–4% | 伊泰普水电盈余,加密友好税制 | 关于矿工电价的周期性公众争论 |
| 阿联酋 & 阿曼 | ~3–5%合计 | 国家支持的天然气,自由区牌照 | 散热负担重(沙漠高温) |
| 埃塞俄比亚 | ~1.5–3% | 复兴大坝水电,电价极低 | 政治稳定性,电网可靠性 |
| 加拿大 | ~4–6% | 魁北克水电,法治稳定 | 省级对新矿机接入的暂停令 |
各国份额是来自剑桥CBECI挖矿地图的近似值,该地图基于挖矿池地理定位数据发布滚动的月度估算。该数据集覆盖总算力的约三分之一,因此精确排名可能逐月波动——但方向性图景是稳定的。
边疆市场论
边疆市场论很简单:拥有被搁置的廉价能源加上可行法律框架的国家,在机器3–5年寿命周期内,结构上会比高成本、高竞争电网的矿工赚得更多。该论点并非说这些国家比德州更安全——它们不是——而是成本差距足够大,足以补偿经风险调整后的投资者。
埃塞俄比亚是最清晰的例子。2021年被赶出中国、halving后又在美国被挤压的中国运营商,已将硬件调往埃塞俄比亚复兴大坝的盈余电力。来自CoinDesk关于埃塞俄比亚挖矿经济学的报道指出,即使是较老的ASIC在埃塞俄比亚电价下也能重新盈利。巴拉圭是拉美的对应案例——伊泰普水电、加密友好的税收待遇,上市矿工如今正在当地建设数百兆瓦。
阿曼代表海湾视角:国家支持的天然气、自由区牌照、主权资本共同投资加密基础设施。不丹——仍是例外——以喜马拉雅水电运营国有挖矿作为主权财政策略。每个故事都不同,但模式不断重复:被搁置的能源寻找能赚美元的工作负载,而比特币挖矿是唯一愿意去任何有变电站地方的24/7可移动客户。
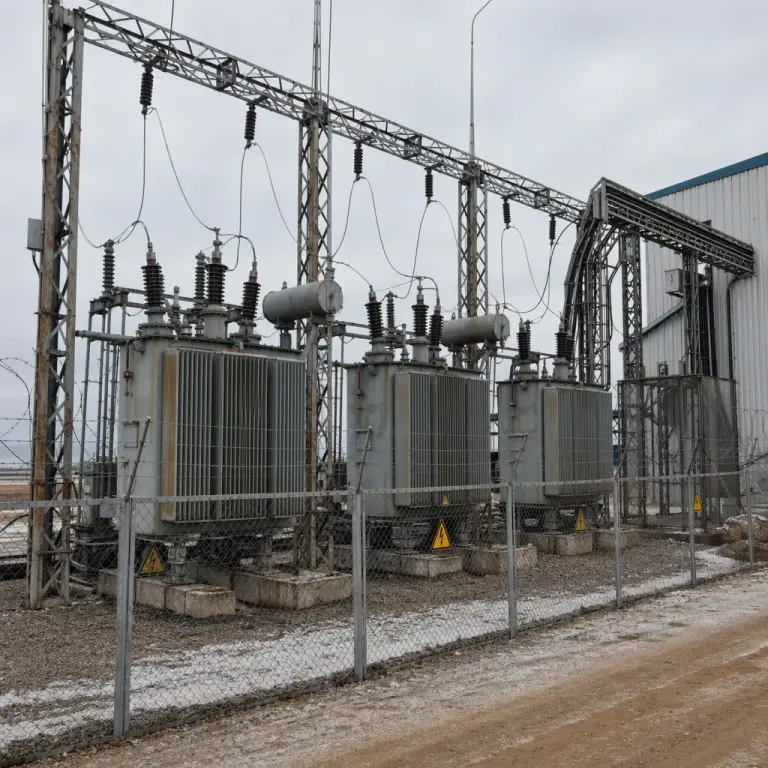
不过风险是真实的。边疆电网可能因干旱(水电)、政治过渡或外汇管制而中断,导致法币收益被困。能在这里胜出的运营商是懂得对冲的——多元化场地、强大的当地合作伙伴,以及足够快速摊销的硬件,使单个被搁置的设施不会让整个账簿完蛋。
NoxHash在新地图上的位置
NoxHash在哈萨克斯坦的唯一数据中心正好站在所有这些力量的有利一侧。这是一个近边疆枢纽——成本低于美国,比埃塞俄比亚成熟,比俄罗斯制裁更少,并且距离AI抢地风潮足够远,电网容量不被争抢。
$0.03–0.04/kWh工业电网
合同化工业电价跟踪全球表格的低端——是德州的一半,是欧盟零售电价的三分之一。同样的电力会让美国边际运营商破产,却能让哈萨克斯坦场地在下行周期中保持舒适盈利。
12–18.5 J/TH机队
Antminer S21 XP Hyd、S21 Pro、S21、WhatsMiner M66S和M60S——当前代ASIC,不是被倾销到边疆市场的美国二手S19。效率优势在电力优势之上叠加放大。
寒冷气候的自然冷却
哈萨克斯坦大陆性冬季气温−15至−30°C,消除了阿曼、阿联酋和巴拉圭场地背负的HVAC账单。免费冷却是一项结构性优势,不会出现在报价单上,但会体现在利润率上。
2022年后的持牌框架
哈萨克斯坦在2022年电网事故后收紧了挖矿规则,存活下来的行业是正式的、持牌的行业。可预测——不是不惜代价的廉价。这对任何规划一两年租赁合同的人都很重要。
租用边疆矿工正在追逐的那条成本曲线
您刚刚看到运营商为何在迁移。与其自建边疆设施,不如按月租用一个正在运行的哈萨克斯坦数据中心的SHA-256算力——没有capex,没有运费,没有牌照申请。
常见问题
美国会不再是挖矿第一大国吗?
2026年还不会。按CBECI估算,美国仍占全球算力的约35–38%,并有深厚的资本基础。但其份额正在趋于平稳,而边疆市场正从低基数增长——今年在变动的是趋势,不是排名。
伊朗还在挖比特币吗?
是的,但比以前少。伊朗灰色市场机队仍然存在,但季节性停电和执法突击已推动严肃运营商将机器轮换到海湾或中亚。由于大部分活动运行在池地理定位数据之外,CBECI仅捕获了伊朗活动的一部分。
从边疆司法辖区租用算力安全吗?
取决于哪个边疆。对运营商而言,埃塞俄比亚和巴拉圭存在真实的电网与政治风险。哈萨克斯坦——NoxHash的运营地——拥有2022年后持牌框架,并被列为全球前三枢纽之一,而非实验性场地。务必检查您的服务商是否能提供实时运营视图。
为什么哈萨克斯坦的算力在2022年之后没有全部迁走?
部分确实迁走了。2022年电网事故后,政府施加了牌照、电力上限和正式征税。非正规运营商离开了;持牌工业场地留了下来,因为其经济性仍然成立。幸存者在更清晰的规则下运行,这就是为什么2026年哈萨克斯坦算力比2021年更小但更稳定。
埃塞俄比亚挖矿的主要风险是什么?
电价非常优秀,但电网仍在成熟,监管制度尚年轻,外汇管制可能使法币汇回复杂化。对拥有多元化场地的大型运营商而言,成本优势值得承担风险。对散户云用户而言,通常更好的做法是通过更成熟的枢纽接入该经济层。
AI竞争实际如何移除比特币算力?
AI训练客户每兆瓦时支付的价格高于比特币矿工在当前价位所能赚取的金额,因此一些美国矿工将厂房改为AI租户并把ASIC卖到海外。兆瓦留在美国,但算力迁到了那些机器插上电的任何地方——通常是非洲、中亚或拉美。
非财务建议
本文涉及行业地理,不构成投资建议。挖矿经济学依赖于比特币价格、网络难度、电力市场和监管——所有这些都可能剧烈变动。各国算力份额为第三方数据的估算,并按月变化。过往表现不保证未来结果;仅投入您能承受损失的资金,并考虑就您所在辖区的加密收入咨询当地税务顾问。