미-중 관계가 Bitcoin 마이닝 분포를 형성하는 방식
미국의 해시레이트 우위와 중국의 ASIC 제조가 Bitcoin 마이닝을 반대 방향으로 끌어당기는 방식 — 그리고 2026년 해시레이트가 실제로 가는 곳.
전 세계에서 가동 중인 거의 모든 Bitcoin ASIC은 중국 기업이 제조합니다. 그리고 그 장비 대부분은 미국 영토 안에서 돌아갑니다. 양국 관계의 상태 — 관세, 수출 통제, 세관 억류, 리쇼어링 압박 — 는 어떤 halving보다도 Bitcoin 마이닝 분포를 크게 좌우합니다. 아래는 양방향 의존 구조와 2026년 해시레이트가 실제로 어디로 흘러가는지에 대한 설명입니다.
1년 안에 풀 수 없는 양방향 의존 구조
Bitcoin 마이닝은 흔히 탈중앙화 네트워크로 설명되며, 프로토콜 수준에서는 실제로 그렇습니다. 그러나 그것을 돌리는 산업 계층에서는 두 국가가 거의 모든 구조적 레버리지를 쥐고 있습니다. 미국은 운영 해시레이트 기준 가장 큰 단일 관할권이고, 중국 — 더 정확히는 중국 기업 — 은 그 해시레이트를 만들어내는 장비의 가장 큰 공급원입니다.
Cambridge CBECI 마이닝 지도에 따르면, 미국은 2022년 초 약 37% 글로벌 점유율에서 확실한 1위 자리로 올라섰고, 2024–2025년 보고 pool 데이터는 격차가 더 벌어졌음을 시사합니다. 하드웨어 측면에서는 Bitmain과 MicroBT가 합쳐서 신규 ASIC 출하량의 약 90%를 차지하며, 두 회사 모두 중국에 본사를 두고 중국 칩 설계와 동남아시아 조립에 의존하고 있습니다.
결과적으로 어느 쪽도 빠르게 풀 수 없는 락인이 형성되었습니다. 강한 디커플링은 미국 마이닝 산업(교체할 장비가 없음)과 중국 ASIC 산업(가장 큰 바이어 상실) 모두에 타격을 줄 것입니다. 이 상호 노출이 아래 모든 관세 발표, 세관 억류, 수출 통제 뉴스의 배경입니다.
오늘날 마이닝이 실제로 자리 잡은 곳
Cambridge Centre for Alternative Finance는 지오로케이션된 pool 데이터를 통해 국가별 마이닝 분포를 추적합니다. 아래 숫자는 2024–2025년 보고 점유율의 근사치입니다 — 방법론은 pool 샘플 기반이므로 정확한 수치는 월마다 변동하며 VPN을 통해 라우팅된 해시레이트를 완벽하게 처리하지 못합니다. 정확한 수치가 아닌 방향성 지표로 받아들이십시오.
| 국가 | 보고 해시레이트 점유율 | 동인 |
|---|---|---|
| 미국 | ~35–40%이며 증가 중 | 상장 마이너, 저렴한 Texas 가스, 2021년 이후 자본 |
| 러시아 | ~10–15% | 시베리아 수력 및 가스, 제재로 인한 BTC 수익 수요 |
| 중국 (지하) | ~10–20% (추정치 상이) | 2021년 금지에도 불구하고 VPN을 통해 라우팅하는 잔존 마이너 |
| Kazakhstan | ~4–6% | 산업 전력망, 중립적 지리, 중국 이후 흡수 |
| 캐나다 | ~5–7% | Québec 수력, 미국보다 유리한 관세 체제 |
한 가지 패턴이 두드러집니다: 상위 다섯 국가가 거의 전체 지도를 흡수하고, 그중 셋 — 미국, 중국, 러시아 — 은 지정학적 중량급입니다. Kazakhstan, 캐나다, Paraguay, UAE가 준중립적 중간 지대를 채웁니다. 2024년 이후의 모든 관세 라운드는 한계 해시레이트가 어느 바구니로 가는지에 대한 국민투표였습니다.
관세, 세관 억류, 그리고 수출 통제
지금 미-중 마이닝 마찰을 정의하는 네 가지 발화점이 있습니다. 각각만으로는 치명적이지 않지만, 합쳐지면 해시레이트가 비용 효율적으로 유지되려면 어디로 가야 하는지를 재편합니다.
중국산 ASIC에 대한 Section 301
중국에서 직접 선적되는 ASIC에는 기본 관세 2.6%에 Section 301의 종가세 25%가 더해져 — 합산 약 27.6% — 2025년 라운드는 일부 품목에서 총액을 눈에 띄게 더 높였습니다. 비용은 미국 바이어가 부담합니다.
동남아시아 우회
Bitmain과 MicroBT는 Trump 첫 임기에 조립 공정을 말레이시아, 태국, 인도네시아로 옮겼습니다. 그 루트들도 이제 각각의 상호 관세에 직면하면서 총 수입 관세가 2.6%가 아닌 ~20% 대에 이릅니다.
세관 억류와 칩 검사
미국 세관국경보호청(CBP)은 Antminer S21과 T21 선적물을 수 주에서 수 개월까지 억류해 왔으며, 이는 특정 중국 fab이 공급한 칩에 대한 조사와 연관된 것으로 보고됩니다. 압류는 MicroBT와 Canaan 장비까지 확대되었습니다.
Bitmain의 미국 조립 추진
Bitmain은 2025년 초 관세 장벽을 우회하기 위해 첫 미국 조립 라인을 가동했습니다. 미국 국경 안에서의 최종 조립은 원산지 계산을 바꾸지만, 상류의 칩은 여전히 동일한 중국 공급망을 통해 선적됩니다.
종합하면, 이 네 가지 힘은 하나의 예측 가능한 효과를 낳습니다: 미국 마이너는 관세 부가금이 없는 관할권의 마이너보다 테라해시당 의미 있게 더 많은 비용을 지불합니다. 프리미엄은 자본 여유가 있는 상장 마이너가 흡수하지만, 한계 확장을 억제하고 해외 장비 교체 주기를 가속화합니다.
시나리오: 더 강한 디커플링은 어떤 모습일까
2026년 업계 대화는 정기적으로 더 강한 시나리오를 고려합니다 — 전면 금수 조치는 아니지만 관세의 의미 있는 확대, 마이닝 인접 칩에 대한 수출 통제 확장, 또는 특정 중국 제조사에 대한 공식 제재 목록 등입니다. 그런 세상에서는 네 가지가 꽤 빠르게 일어납니다.
ASIC 가격 25–50% 급등
중국 공급이 제약되고 규모의 대체 제조사가 없을 때, ASIC 현물 가격이 상승합니다. 중립 관할권의 중고 장비 시장은 사실상 하룻밤 새 전략적으로 귀중해집니다.
미국 장비 교체 속도 둔화
미국 상장 마이너는 기존 장비를 더 오래 가동하며, 네트워크 내 미국 점유분의 평균 J/TH를 끌어올립니다. 오래된 장비는 BTC당 더 많은 전력을 의미하며, 약세장에서 마진을 압박합니다.
러시아, Paraguay, 중앙아시아가 점유율 확대
미-중 무역 축 바깥의 관할권은 Section 301 프리미엄을 내지 않습니다. 여러 업계 분석가들은 특히 러시아를 관세 확대의 최대 수혜자로 봅니다 — 저렴한 시베리아 전력과 더 쉬운 ASIC 접근 덕분입니다.
사용자 측 클라우드 마이닝 수요 증가
직접 ASIC 구매에서 밀려난 소매 바이어는 산업 규모의 조달을 집계하는 호스팅 또는 클라우드 마이닝 루트를 찾습니다. 가격은 운영자의 장착 하드웨어 비용에 의해 결정됩니다 — 그래서 운영자의 지리적 위치가 중요합니다.
중립적 중간 지대
양극 바깥에는 미국 또는 중국 진영에 깔끔하게 속하지 않는 더 작고 성장 중인 관할권 집단이 있습니다. 이들은 몇 가지 특징을 공유합니다: 비동맹 무역 태세, 저렴한 산업 전력에 대한 접근, 그리고 정치적 마찰 없이 해시레이트를 호스팅하려는 의지입니다.
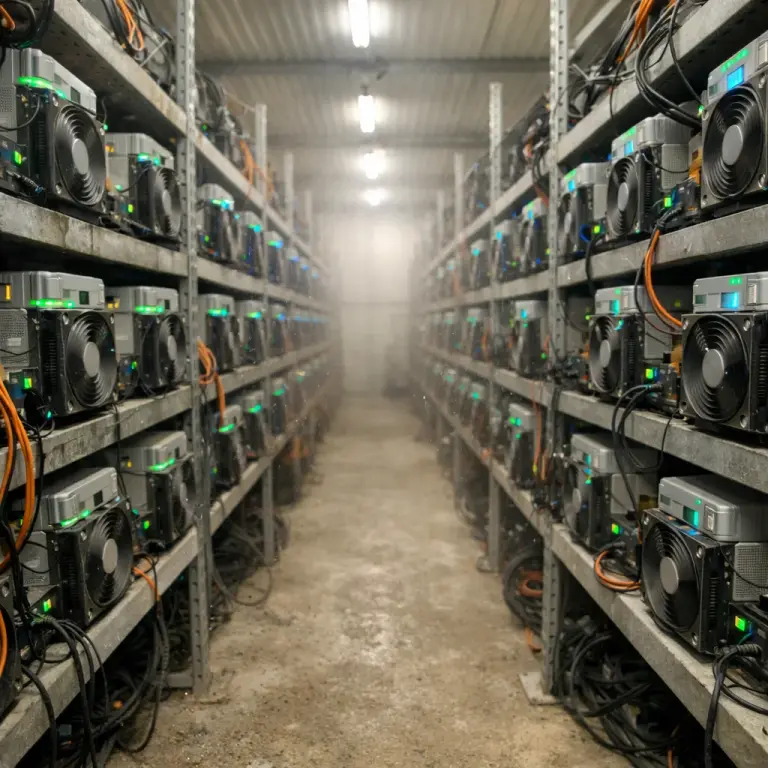
Kazakhstan은 2021년 이후 가장 뚜렷한 예입니다. 중국 금지 조치 이후, 밀려난 해시레이트 중 약 3분의 1이 초기에 그 전력망을 거쳐 라우팅되었고, 이후 규제 상한이 이 붐을 진정시켰습니다. $0.03–0.04/kWh 수준의 산업 전력, 냉각 대부분을 공짜로 해결하는 대륙성 겨울, 그리고 Section 301 노출 없음이 이곳을 구조적으로 경쟁력 있게 만듭니다.
Paraguay는 비슷한 요율로 Itaipú 수력 잉여를 제공하고, UAE는 자본과 안정된 규제를 제공합니다. 에티오피아, 오만, 부탄의 일부 지역은 2023년부터 소규모 국가 지원 해시레이트를 추가했습니다. 각각은 미국 점유율에 필적하지 못하지만, 합쳐지면 네트워크가 순수한 양국 이야기가 되지 않게 하는 압력 밸브가 됩니다.
NoxHash가 지도 위에서 자리한 곳
사용자로부터 받는 대부분의 정책 리스크 질문에 대한 하중 답변이 바로 이 지리이기 때문에, 지리를 명시적으로 말하는 것이 유용하다고 생각합니다.
Kazakhstan 데이터센터
저희 운영 해시레이트는 $0.03–0.04/kWh의 Kazakhstan 산업 전력에서 자연 겨울 냉각으로 가동됩니다. 바이어 측에서는 Section 301 관세 구역 밖입니다.
Bitmain + MicroBT 장비군
Antminer S21 XP Hyd, S21 Pro, S21 및 WhatsMiner M66S/M60S — 모두가 사용하는 동일한 중국 ASIC 산업에서 조달하지만, 비관세 관할권으로 수입됩니다.
USDT 입금, BTC 출금
사용자는 TRC-20 또는 BEP-20의 USDT로 결제하고 BTC를 출금합니다. 결제 계층은 달러 정산이 아닌 프로토콜 네이티브이며, 이는 한 부류의 국경 간 마찰을 통째로 제거합니다.
이는 정치적 주장이 아니라 구조적 주장입니다. 중국 제조 ASIC을 가동하는 Kazakhstan 기반 운영자는 지도의 한 극이 아니라 중간에 자리합니다. 저희로부터 해시레이트를 임대할 때 사용자가 받는 것이 바로 그것입니다.
마이닝 지도의 중립적 중간에서 임대하세요
방금 읽으신 지리가 바로 저희 데이터센터가 가동되는 곳입니다. 무료 계정을 개설하고, 2일 Basic Miner 체험을 받아, USDT를 예치하기 전에 분포의 Kazakhstan 측을 직접 확인해 보십시오.
자주 묻는 질문
중국은 2021년 금지 이후에도 여전히 Bitcoin을 마이닝합니까?
네, 조용히는 그렇습니다. 2021년 금지는 대부분의 대형 공개 팜을 이전시켰지만, Cambridge 데이터는 의미 있는 비율의 해시레이트가 여전히 VPN을 통해 라우팅되는 중국 영토에서 비롯된다고 꾸준히 시사합니다. 추정치는 다양합니다 — 10–20%가 흔히 언급되는 범위 — 집행은 전면적이기보다 불균등합니다.
왜 미국산 ASIC이 시장을 지배하지 않습니까?
ASIC 설계는 Bitmain과 MicroBT가 효율성과 물량으로 지배해 온 10년 깊이의 산업입니다. 미국 기반 대안은 존재하지만 중국 기존 업체의 J/TH 성능이나 출하 물량에는 미치지 못했습니다. Bitmain의 2025년 초 미국 조립 라인은 조립 단위의 움직임일 뿐, 완전한 국내 공급망이 아닙니다.
Kazakhstan에 기반한 클라우드 마이너가 확장되는 제재 체제 아래에서 운영할 수 있습니까?
Kazakhstan은 중국과 서방 모두와 무역 관계를 유지하며 직접적인 제재 대상이 아닙니다. 마이닝 하드웨어 수입은 Section 301 부가금이 아닌 일반 상업 관세를 부담하며, USDT 기반 결제는 대부분의 제재 마찰이 발생하는 미국 은행 레일 바깥에 있습니다.
장기적으로 해시레이트에 가장 안전한 국가는 어디입니까?
어떤 단일 관할권도 위험에서 자유롭지 않습니다 — 미국은 관세에, 러시아는 제재에, 중국은 집행에 직면합니다. 운영자는 깊은 산업 전력 시장을 갖춘 중립 허브에 자리 잡아 리스크를 완화합니다. Kazakhstan, Paraguay, UAE는 2026년 분석에서 가장 자주 언급되는 비동맹 해시레이트 거점입니다.
내일 관세가 두 배가 된다면 제가 임대한 해시레이트는 어떻게 됩니까?
활성 NoxHash 플랜에는 즉각적인 영향이 없습니다 — 임대하신 장비는 이미 Kazakhstan에 설치되어 있고, 월 가격은 임대 기간으로 고정됩니다. 글로벌 ASIC 가격이 급등하면 향후 장비 확장 비용이 오를 수 있지만, 그 리스크는 저희가 부담하며 이미 가동 중인 플랜에는 해당되지 않습니다.
더 깊은 미-중 디커플링이 Bitcoin 자체에 해를 끼치겠습니까?
프로토콜 수준에서는 아닙니다 — Bitcoin은 마이닝이 수익성 있는 곳 어디로든 해시레이트를 재분배하며, difficulty가 그에 따라 조정됩니다. 2021년 중국 금지와 같은 단기 혼란은 일시적인 하락을 일으켰지만, 네트워크는 수 개월 내에 회복되었습니다. 산업 계층은 재편되지만, 블록체인은 계속 블록을 생성합니다.
재무 또는 정치적 조언이 아닙니다
이 기사는 산업 구조 개괄이며, 투자 조언이나 정치적 입장이 아닙니다. 해시레이트 점유율, 관세율, 세관 집행은 모두 매월 변화합니다 — 인용된 수치는 2024–2025년 보고 데이터를 반영하며 변동할 것입니다. 마이닝 수익은 Bitcoin 가격, 네트워크 difficulty, 시장 상황에 달려 있으며 모두 저희의 통제 밖입니다. 잃어도 감당할 수 있는 자금만 투입하십시오.