云挖矿 vs 现货买入比特币——哪种方式积累 BTC 更聪明?
云挖矿还是现货买入 BTC——$1,200 哪条路积累更多比特币?三情景诚实计算,附税务、托管与交易对手权衡。

两条路径都通向比特币,但沿途的属性截然不同。现货购买是一笔总金额——您在第一天就拥有 BTC,没有持续成本,只承担纯粹的价格波动。云挖矿是合约期内固定美元的持续投入,叠加收益,但每月费用即使在熊市中也照样产生账单。本文以 $1,200 在三种 BTC 价格路径下进行精确计算,帮您看清哪一种适合您的风险偏好。
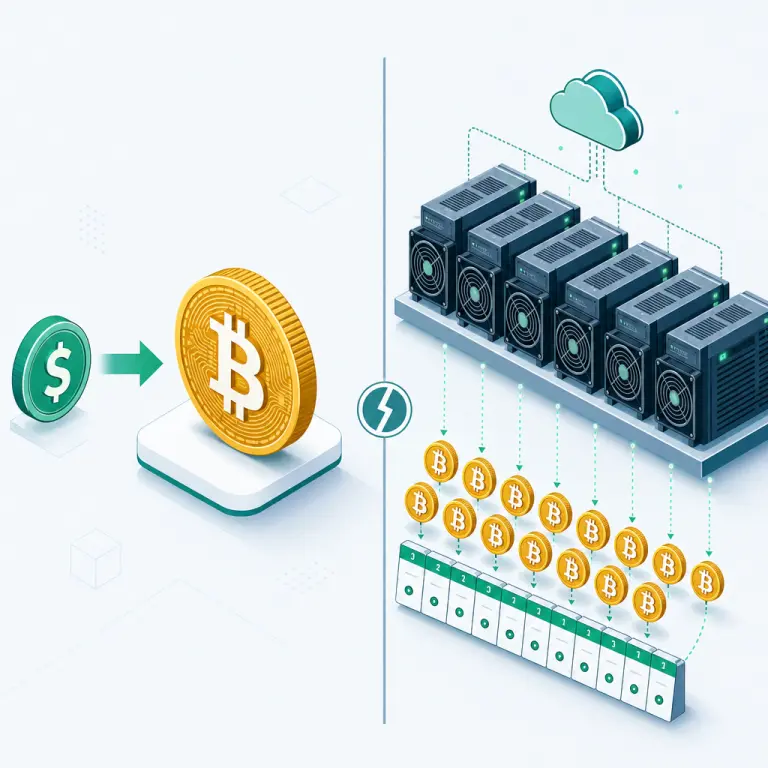
核心差异——两种最终持有 BTC 的方式
如果您唯一的目标是在年底钱包里拥有更多比特币,这两条路径都能帮您实现。差别在于沿途的方式和暴露面。现货购买将整个决策压缩到一次点击;云挖矿则把它分散到数月的租赁费用与 BTC 收益之中。当行情逆向运行时,这两种形态的表现非常不同。
现货购买——一次性投入,即时暴露
在交易所或链上完成一笔交易。您在第一天就持有 BTC,没有持续成本、没有费用流、没有交易对手的滴漏。您的美元盈亏是 BTC 价格相对于该入场点的直接函数。
云挖矿——DCA 式滴入,叠加收益
每月美元费用进入,BTC 累积产出——分秒不停,贯穿整个合约期。您在多个价位上累积 BTC 而非单一价位。代价是持续费用、BTC 价格风险以及运营商交易对手风险。
截至 2026 年 4 月 23 日,根据 CoinGecko BTC/USD 页面,BTC 报价约为 $78,000;根据 Hashrate Index hashprice 图表,挖矿 hashprice 约为 $33 / PH/s / 天。这两个锚定数字驱动本文的每一项计算。
$1,200 的三种情景——横盘、+50%、-40%
以下是对比。两条赛道的初始资金均为 $1,200。路径 A 在 $78,000 立即买入 BTC。路径 B 为 NoxHash Pro Miner(350 TH/s,$100/月)资助十二个月的付款,并在结束时把挖出的 BTC 划转到自托管钱包。挖矿产出方面,我们在横盘到温和的 hashprice 下假设每月约 $115 的净 BTC 价值——这与平台保守的 115–125% 租金目标以及当前 ~$33/PH/s/天 的环境一致。
每行结尾给出两个数字:最终 BTC 余额和相对最初 $1,200 的 美元盈亏。所有数字仅为示意——真实结果取决于年内的 BTC 价格走势、网络难度与 mempool 费率。
| 情景 | 路径 A——现货买入 BTC | 路径 B——云挖矿(12 × $100) |
|---|---|---|
| BTC 横盘($78k → $78k) | 0.01538 BTC · 盈亏 $0 | ~0.01770 BTC · 盈亏 +$180 |
| BTC 上涨 50%($78k → $117k) | 0.01538 BTC · 盈亏 +$600 | ~0.01415 BTC · 盈亏 +$455 |
| BTC 下跌 40%($78k → $46.8k) | 0.01538 BTC · 盈亏 -$480 | ~0.01305 BTC · 盈亏 -$590 |
对表格真实含义的几条诚实说明。在横盘情景中,云挖矿在 BTC 数量与美元两方面都胜出——价格不动而收益带来更多 sats。在 +50% 情景中,现货在美元与 BTC 数量上均胜出,因为您的 $1,200 在第一天就在 $78k 入场,而每月 $100 的挖矿付款随价格走高所购入的 sats 越来越少。在 -40% 情景中,现货在 BTC 与美元上都更轻伤——现货头寸只是趴着;云挖矿更痛,因为您在 hashprice 与 BTC 同步崩塌时仍在每月支付 $100。
规律不是"云挖矿在牛市更好"——恰恰相反:云挖矿在横盘市场中闪光,而在深度熊市中比现货更受伤。在上涨市场中,现货往往领先,因为整笔资金从第一天起就在复利。这不是观点——而是当固定美元费用遇上价格变化的 BTC 产出时,算术给出的结果。
DCA 论点——为何部分囤币者偏爱滴入式
在几乎每一本比特币策略手册中,定投(dollar-cost averaging)都频繁出现是有原因的。大多数人无法可靠地抄到局部底,在 30% 回撤前买入大额头寸的心理成本是真实的——许多投资者会僵住、报复性交易或缴械投降。云挖矿在结构上更接近 DCA:您支付固定美元费用,矿场在那一刻盘面上的任何价位生产 BTC。
在震荡或缓慢上涨的年份,这种平均化确实有用。您每月十二次的收益落在十二个不同的 BTC 价位——有的高于今天,有的更低——混合后的成本基准比单一入场更平滑。它还强加了大多数人欠缺的纪律:您无法恐慌抛售从未主动决定买入的累计份额。
问题在于传统 DCA(每月用 $100 现货买 BTC)没有运营成本。云挖矿是带有费用流的 DCA,只有当矿场净收益跑赢按相同节奏单纯买入 BTC 的成本时才合理。当 hashprice 健康、BTC 稳定或上涨时,它能跑赢。当 hashprice 暴跌或 BTC 大幅下跌时,纯 DCA 通常更胜一筹。
在投入 $1,200 之前,先看看挖矿滴入实际是什么样子
情景表格基于 12 个月的 Pro Miner 合约。在资助十二个月之前,您可以运行免费的 2 天 Basic Miner 试用,在实时价格下观察 hashrate、BTC 累积与仪表盘的真实表现。无需充值,无需信用卡。

税务、托管与交易对手——盈亏之外的风险
算术只是对比的一半。两条路径在三个不那么显眼但出问题时可能主导您体验的方面也存在差异。这些都不是回避任一方法的理由,但忽视它们正是囤币者措手不及的根源。
税务处理
在大多数司法辖区,现货 BTC 通常被视为资本资产——只有在出售时才确认收益或损失,成本基准为购买价。相比之下,云挖矿收益通常被视为按收到时的美元价值计算的普通收入,日后以不同价格出售该 BTC 时还会产生第二次资本利得事件。这意味着即使您从未触碰钱包,挖矿配置也可能每天都生成应税事件。请向合格的税务专业人士核实您所在国家的具体处理方式——本文不构成税务建议。
托管
您把现货买入划转到自托管后,资产存放在自己的密钥之上——拥有完全的主权,也对种子备份负完全责任。云挖出的 BTC 在您提币之前一直留在运营商平台上;在我们情景中的 12 次月度累积中,您通常每月或每季度向外部比特币地址清扫一次。NoxHash 提币费率为 1.5%,支持 bc1、1 和 3 类地址。托管窗口——BTC 入账到您提币之间——正是运营商风险所在。
交易对手
现货购买在划转到自托管之前,在交易所层面仍存在短暂的交易对手风险。云挖矿在整个合约期都承担持续的运营商风险:矿场必须持续运行、收益必须持续到账、提币必须持续顺畅。这就是透明基础设施重要的原因——NoxHash 在哈萨克斯坦运营一座可识别的数据中心,采用 $0.035/kWh 的工业电力合约,搭载 12–17.5 J/TH 的 Antminer S21 矿机群,可对照 剑桥比特币电力消耗指数的区域基准进行核验。已知的基础设施不等于零风险,但与匿名合约站点存在本质差别。
混合策略——为什么不两者并用?
情景表格把路径 A 与路径 B 当作二选一,但实际上几乎没有严肃的 BTC 囤币者只走一条路径而完全排斥另一条。诚实的答案通常是混合——因为两条路径在彼此各自厌恶的情景中互相对冲。
现货 BTC 核心头寸
您的大部分仓位放在自托管密钥上,无任何持续成本。它与市场逐元同步波动,不受运营商或平台风险影响。
云挖矿卫星配置
较小的预算用于资助 1–3 个月的 Basic 或 Standard Miner。它表现得像 DCA 叠加层——即使在横盘市场中也能继续积累 BTC,暴露面被限制在您愿意为费用支付的金额。
在 $1,200 上的典型混合配置可能将 $900 投入现货 BTC,余下 $300 用于三个月的 Standard Miner($50/月 × 3,加少量缓冲)。这种组合在 BTC 暴涨时捕捉大部分价格上行,在横盘市场中获得适度的 BTC 滴入,并在情况恶化时把挖矿费用暴露面封顶在 $150。没有魔法——只是一种更不二元的方式来调配两种方法的规模。
决策框架——把路径与画像对上
没有放之四海而皆准的正确答案。合适的路径取决于您对持续成本的态度、对 BTC 价格观点的信心,以及您愿意花多少精力主动思考此事。四个诚实画像:
您追求简单
现货买入,自托管,然后忘掉它。无费用、无运营商、无每月税务申报。如果您的论点是 BTC 长期升值且仅此而已,这是维护成本最低的路径。
您希望在 BTC 之上叠加收益
您愿意支付月费换取收益,且预期价格横盘到上涨。6–12 个月期限的云挖矿合约能捕捉到期限折扣与持续滴入。
您无法择时入场
如果挑选单一入场点让您倍感压力,云挖矿合约或纯现货 DCA 都能平滑这一决策。挖矿叠加收益层;纯 DCA 没有费用。请根据您是否信任运营层来决定。
您预期深度熊市
两条路径都不舒服,但现货受伤更轻,因为费用计时器是关闭的。如果您真的预期 40%+ 的回撤,请坐拥 USDT 或仅做短期租赁——绝不要在明显下行趋势中锁定 12 个月合约。
请注意,四个画像中没有任何一个把某条路径定义为客观上"更聪明"。这就是诚实的解读:两条路径都成立,正确选择取决于您实际偏好持有哪种形态的暴露面。
如果收益画像适合您,先用真实矿机测试一下
您已把自己的画像与四个象限对照过。如果"BTC 之上的收益"或"无法择时入场"符合您,2 天的 Basic Miner 试用让您在哈萨克斯坦数据中心免充值地观察真实 hashrate 和 BTC 累积——而无需先承诺任何接近 $1,200 的金额。
常见问题
哪种方式积累的 BTC 更多——云挖矿还是现货购买?
取决于价格走势。在横盘或温和上涨的市场中,云挖矿往往积累更多 BTC,因为收益不断累加。在深度熊市中,固定的月费侵蚀 BTC 数量与美元价值的速度比单纯持有现货头寸更快。没有哪条路径在所有情况下都更优。
云挖矿是不是只是把 DCA 比特币复杂化了?
从结构上看,它确实表现得像一个由运营商提供收益的 DCA。只有当净挖矿产出跑赢每月单纯买入 BTC 的成本时,这个收益才合理。当 hashprice 健康时通常能跑赢;当 hashprice 暴跌时,纯现货 DCA 通常胜出。
如果 BTC 在合约中途暴跌,云挖矿合约会怎么样?
BTC 收益继续累加,但每笔收益的美元价值随市场下滑,而您的费用保持固定。BTC 在累积;美元盈亏被回溯性削弱。这就是为何在明显下行趋势中锁定长期合约通常比短期租赁或等待更糟糕。
两条路径的税务处理有差别吗?
在许多司法辖区是的。现货买入通常作为资本资产,在出售时征税。挖矿收益通常在收到时作为普通收入,日后出售时再发生第二次资本利得事件。这可能在每年制造更多的应税事件。请向合格税务专业人士确认您所在地的处理方式。
我可以同时跑两条路径吗?
可以——混合配置很常见。典型的分配是把大部分放进自托管的现货 BTC 作为核心头寸,并用较小的预算购买短期云挖矿合约作为卫星收益叠加层。这样既封顶了费用暴露面,又能捕捉一些挖矿端的上行收益。
如果我只有一次 $1,200,该买入还是挖矿?
如果您的信念是长期 BTC 且讨厌持续管理,那就现货买入并自托管。如果您希望时间平滑的累积附带收益,并预期横盘到上涨的环境,6–12 个月的挖矿合约可能跑赢。先用免费试用测试,可以避免盲目地把全部预算一次投入。
示意性情景——非财务或税务建议
$1,200 对比、情景表格、hashprice 假设以及 BTC 价格锚定反映 2026 年 4 月的市场状况,仅作示意。真实云挖矿产出取决于持续变化的 BTC 价格、网络难度、mempool 费率与合约参数。无论是现货购买还是云挖矿,都不是无风险的 BTC 累积路径——两者均承担市场风险,云挖矿还叠加运营商交易对手风险与司法辖区特定的税务复杂性。过往表现不预示未来结果。请仅投入您能承受损失的资金,与合格专业人士核实当地法律与税务处理,并不要把本文当作追求任一路径的推荐意见。