Облачный майнинг для пенсионеров и профессионалов — реалистичный гайд по дополнительному доходу в Bitcoin
Реалистичный консервативный подход к облачному майнингу для пенсионеров и высокодоходных профессионалов — дополнительный доход, строгий сайзинг.
Cloud mining может быть скромным дополнительным источником дохода в Bitcoin для пенсионера или высокооплачиваемого профессионала — но только при условии, что ваше основное пенсионное обеспечение уже сформировано, и только как небольшая часть спекулятивного капитала (в идеале 1–3% ликвидной чистой стоимости активов). Это не замена пенсионного дохода, она несёт рыночный риск, который домохозяйства с фиксированным доходом плохо поглощают, и честная позиция звучит так: «приятный ужин раз в месяц, а не замена пенсии».
Подходит ли cloud mining пенсионерам? Честный ответ
Краткий честный ответ: да — умеренно — если ваше основное пенсионное обеспечение уже сформировано, а деньги, идущие в майнинг, являются спекулятивным капиталом, который вы могли бы потерять без ущерба для повседневной жизни. Не как способ генерировать пенсионный доход, компенсировать дефицит социального обеспечения или «наверстать» годы недостаточных накоплений. Cloud mining — это волатильная экспозиция, номинированная в Bitcoin; у пенсионеров и тех, кто близок к пенсии, более короткий горизонт для восстановления потерь, чем у 35-летнего работника, и их денежный поток обычно не может легко заменить выпотрошенный спекулятивный фонд.
При правильном позиционировании одна аренда Basic Miner за $20/месяц ведёт себя как непрерывный небольшой крипто-эксперимент: вы принимаете, что некоторые месяцы будут в плюсе, некоторые в минусе, и месячный результат должен быть финансово несущественным для вашего фактического качества жизни на пенсии. При неправильном позиционировании — как стратегия «гарантированного пассивного дохода» для пенсии — это становится той же ошибкой, которую пенсионеры совершают на протяжении десятилетий с предложениями высокодоходных аннуитетов, схемами обратной ипотеки и продуктами «безопасных 12% дивидендов». В этом сценарии платформа не является проблемой; проблема — размер позиции и ожидания.
Если вы читаете это, потому что кто-то описал cloud mining как способ «заменить вашу пенсию» или «получать стабильный пенсионный доход», закройте эту статью и уйдите от этого источника. Реалистичное позиционирование намного скромнее, намного тише и намного лучше для вас.
Правило размера позиции для пенсионеров — строже, чем для младших персон
Наша общая структура определения размера (подробно описанная в Инвестируйте только то, что можете потерять) описывает «консервативную» строку на уровне 1–5% инвестируемой чистой стоимости активов для профилей, близких к пенсии. Для пенсионеров и высокооплачиваемых профессионалов, приближающихся к фиксированному доходу, применяйте нижнюю границу этого диапазона — 1–3%, а не 5% — и только после того, как основной пенсионный фундамент полностью построен.
| Уровень фундамента | Как выглядит «выполнено» для пенсионера |
|---|---|
| Резервная наличность | 6–12 месяцев необходимых расходов в ликвидных сбережениях (пенсионерам часто выгодна верхняя граница — 12 месяцев не являются избыточными после исчезновения трудового дохода) |
| Пенсионные счета | 401(k), IRA, пенсия или страновой эквивалент производит прогнозируемый доход, покрывающий необходимые расходы на горизонте планирования |
| Жильё | Основная резиденция полностью оплачена, или ипотечные платежи комфортно покрываются фиксированным пенсионным доходом с запасом |
| Резерв на здравоохранение | Medicare/эквивалент плюс дополнительный план, плюс отдельный буфер на медицинские расходы — неприкасаемый для спекуляций |
Только когда этот список выполнен, спекулятивный капитал вообще входит в разговор. На конкретном примере: пенсионное домохозяйство с $500 000 ликвидной чистой стоимости активов (инвестируемые активы, исключая основную резиденцию и резервный фонд) ограничит общую спекулятивную крипто-экспозицию приблизительно $5 000–$15 000 по правилу 1–3%. Cloud mining — это субчасть внутри этого — обычно 10–20% криптокорзины, или примерно $500–$3 000 общей экспозиции аренды майнинга за всё время. Это Basic Miner или скромная аренда Standard Miner, а не диверсифицированный флот и не второй источник дохода.
Если приведённая выше математика показывает, что вы не можете позволить себе даже Basic Miner без сокращения резервного фонда или вывода средств с пенсионных счетов, честный вывод состоит в том, что cloud mining не подходит для вашей текущей ситуации — фундамент всё ещё строится.
Почему «дополнительный» — правильное позиционирование
Ментальная категоризация делает тяжёлую работу, которую сила воли не может. Маркируйте ожидаемую месячную выплату майнинга на уровне «приятного ужина» или «оплаты небольшого коммунального счёта» — не более. Basic Miner за $20/месяц с целевым диапазоном доходности NoxHash 115–125% производит примерно $23–$25 продукции, номинированной в BTC, в средний месяц (и заметно меньше в плохие месяцы). Это дополнительное развлечение и медленное накопление сатоши. Это не и никогда не должно маркироваться как средство к существованию.
Опасность другого позиционирования — «замена пенсии» или «покрытие продуктов» — заключается в том, что оно тонко давит на вас, заставляя увеличивать размер. Как только счёт, который оно покрывает, становится необходимым, вы теряете возможность спокойно уйти из позиции при просадке, и тест «сон ночью» проваливается. Позиция, которую вы не можете спокойно отключить в плохой месяц, по конструкции имеет неправильный размер.
Профессионалы с высоким текущим доходом сталкиваются с той же ловушкой в обратном виде: возникает соблазн рассуждать «я зарабатываю достаточно, чтобы запустить десять Basic Miner и не заметить». Это обычно верно для месячной стоимости, но это не верно для общей экспозиции, когда аренды накапливаются за 12 или 24 месяца. Определяйте размер по проценту чистой стоимости активов, а не по тому, как ощущается месячный счёт по сравнению с зарплатой.
Бдительность к мошенничеству, специфичная для пенсионеров
Пенсионеры статистически являются наиболее целевой демографией для финансовых мошенничеств — фишинг, романтические мошенничества, поддельная техническая поддержка, поддельные «службы восстановления» после раннего мошенничества и подделанные члены семьи. Crypto усугубляет это, потому что транзакции необратимы, а кривая обучения крутая. Приведённые ниже правила являются неподлежащей обсуждению базовой гигиеной для любого пенсионера, использующего платформу cloud mining — NoxHash или другую.
- Никогда не делитесь своей seed-фразой или паролем аккаунта ни с кем — включая семью. Доброжелательный внук, «помогающий вам настроить» кошелёк, не нуждается и не должен запрашивать вашу фразу восстановления. Если они запрашивают, либо они неправильно поняли, либо что-то не так. Seed только для вас.
- По умолчанию относитесь к предложениям «гарантированной доходности» как к мошенничествам. Если друг, знакомый или новый онлайн-контакт продвигает майнинговую платформу, обещающую фиксированную ежедневную доходность 2%, 5% или что-то подобное, это не лучшая версия NoxHash — это структура Понци. Легитимная доходность майнинга колеблется с ценой BTC и сложностью сети и никогда не гарантируется.
- Сохраните NoxHash в закладках; никогда не переходите по ссылкам в email. Всегда заходите на платформу через сохранённую закладку. Фишинговые письма, имитирующие NoxHash (или любой финансовый сервис), остаются самым распространённым вектором атак. Если письмо просит вас «подтвердить» или «сбросить», откройте сайт из закладки.
- Используйте TOTP 2FA, а не SMS 2FA. Атаки SIM-swap, нацеленные на пенсионеров, хорошо задокументированы. Используйте приложение-аутентификатор (Google Authenticator, Authy) и храните коды восстановления где-нибудь оффлайн.
- В случае сомнений позвоните члену семьи, который разбирается в crypto, — а не по «номеру поддержки» из email. Самый быстрый способ обезвредить мошенничество — свежая пара глаз от того, кому вы доверяете, прежде чем действовать.
Налоговые соображения для пенсионеров (повышенная сложность)
Награды за майнинг обычно рассматриваются как обычный доход по справедливой рыночной стоимости в день получения — в США это позиция, изложенная в IRS Notice 2014-21 и последующих руководствах. Для пенсионеров эта характеристика обычного дохода имеет большее значение, чем для работников, потому что она может взаимодействовать с несколькими порогами, формирующими вашу пенсионную налоговую картину:
- Скобки Medicare IRMAA. Более высокий модифицированный скорректированный валовой доход может поднять премии Medicare Part B и Part D в более высокие уровни доплат — иногда на несколько тысяч долларов в год. Даже скромный майнинговый доход, добавленный к Required Minimum Distributions, может пересечь скобку.
- Пороги налогообложения социального обеспечения. До 85% льгот социального обеспечения могут стать федерально облагаемыми налогом в зависимости от совокупного дохода. Майнинговый доход добавляется к совокупному доходу.
- Планирование распределения пенсионных счетов. Если вы управляете размером Roth-конверсий, qualified charitable distributions или tax-loss harvesting, майнинговый доход — это ещё одна переменная, которая должна вписаться в план.
- Подход на уровне штата варьируется. Некоторые штаты обращаются с доходом от майнинга крипто иначе, чем с другим обычным доходом; некоторые вообще не облагают его налогом; некоторые облагают налогом социальное обеспечение. Взаимодействия специфичны для юрисдикции.
Практическое правило простое: поговорите с налоговым специалистом (в идеале CPA или Enrolled Agent, знакомым с crypto) до того, как начать майнинг, а не после первой выплаты. Получасовая беседа для подтверждения механики отчётности и моделирования влияния на ваши скобки — это недорогая страховка от неожиданного налогового счёта или доплаты IRMAA в следующем году.
Попробуйте бесплатный 2-дневный триал до любых обязательств
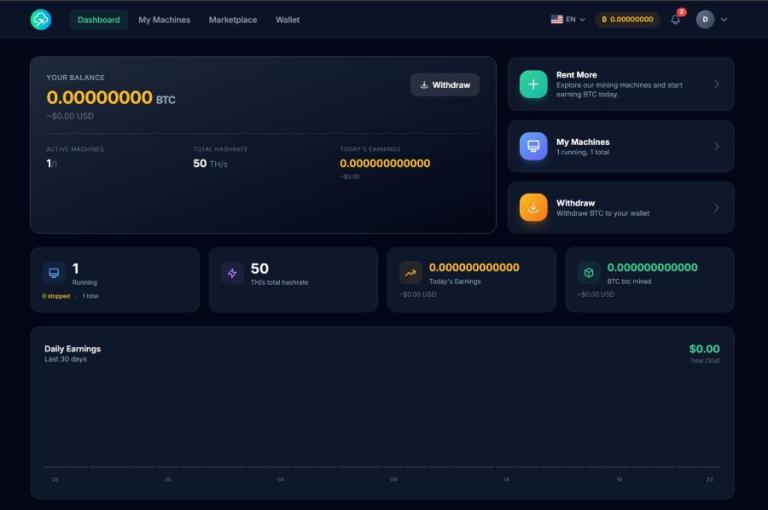
Если приведённое выше правило размера работает на вашей таблице, а ваш налоговый специалист подтвердил механику, разумным следующим шагом всё ещё не является платная аренда — это бесплатный 2-дневный триал Basic Miner. Реальный 50 TH/s блок на объекте в Казахстане, живые доходы видны на панели, ничего не депонируется и ничего не зачисляется. Он существует именно для того, чтобы пенсионеры и читатели, близкие к пенсии, могли наблюдать реальную позицию до того, как какой-либо капитал окажется под угрозой.
4-шаговый путь настройки, дружественный пенсионерам
Намеренно медленный, низкорисковый путь, соответствующий профилю пенсионера, выглядит так. Каждый шаг разработан так, чтобы его можно было остановить — на любом шаге уход не стоит ничего или очень мало.
Шаг 1 — Бесплатный 2-дневный триал, нулевой депозит
Зарегистрируйте аккаунт NoxHash, немедленно включите TOTP 2FA и активируйте 2-дневный триал Basic Miner. Наблюдайте за панелью, проверьте живой график доходов, изучите интерфейс. Ничего не депонируется, ничего не зачисляется — это чистое наблюдение, и риск фактически нулевой.
Шаг 2 — Один Basic Miner, срок 1 месяц
Если триал ощущался комфортно и ваш CPA подтвердил налоговую механику, профинансируйте один Basic Miner за $20/месяц на срок 1 месяц — наименьший платный след на платформе. Никаких долгосрочных обязательств, никакой погони за скидками, никакого стека из нескольких блоков. Это ваш первый реальный цикл данных.
Шаг 3 — После 2–3 месяцев честно оцените
После двух или трёх полных циклов спросите себя прямо: нормальна ли месячная дисперсия для меня? Не слишком ли часто я проверяю цену? Теряю ли сон? Если честный ответ «спокойно» — слегка масштабируйте, всегда ниже потолка 1–3% чистой стоимости активов. Если ответ «тревожно» — остановитесь, и это была дешёвая информация.
Шаг 4 — Постоянно: малые выводы, ежеквартальный налоговый обзор
Выводите скромные суммы BTC ежемесячно на аппаратный кошелёк, а не позволяйте балансам бесконечно накапливаться на платформе. Встречайтесь с CPA ежеквартально для обзора общих сумм майнингового дохода, влияния IRMAA и любых государственных деклараций. Никогда не «настройте и забудьте» — пенсионеры больше всего выигрывают от стабильного ритма наблюдения.
Когда cloud mining не подходит пенсионеру
Четыре ситуации ниже являются явными знаками остановки. Если какая-либо из них применима к вам, правильный ответ — отступить, не уменьшать позицию, не пробовать другой уровень, а вообще не открывать платную аренду. Бесплатный триал остаётся доступным, если вы просто хотите понаблюдать.
Вам пришлось бы продать акции или опустошить пенсионные счета для финансирования
Спекулятивный капитал должен поступать из спекулятивного ведра, а не из пенсионных активов. Если аренда cloud mining требует извлечения из IRA, 401(k) или основного портфеля акций, это позиция негабаритного размера по определению — фундамент потребляется для подкормки спекуляций.
Вы будете полагаться на майнинговые выплаты для основных нужд
Продукты, лекарства, аренда, коммунальные счета — ничто из этого не должно зависеть от волатильной крипто-выплаты. Если ваш план предполагает, что майнинг покрывает какие-либо необходимые расходы, позиция структурно небезопасна. Основные расходы должны покрываться фиксированными, неспекулятивными источниками дохода.
Вы не можете спокойно смотреть, как BTC падает на 40% за ночь
Bitcoin исторически переживал просадки 40% и более за недели. Если эта перспектива действительно нарушает ваш сон, позиция слишком велика для вашей толерантности к риску — независимо от того, что говорит таблица 1–3%. Тест «сон ночью» перекрывает любую структуру в этой статье.
Взрослый ребёнок или внук «настраивает» от вашего имени
Либо вы сами понимаете весь поток — регистрация, 2FA, депозит, аренда, вывод, налоги — либо вы не открываете аккаунт. Когда доброжелательный член семьи прокликивает всё, пока вы наблюдаете, — это путь к потере seed-фразы, передаче 2FA и недоступности аккаунта после события со здоровьем.
Начните с шага 1 — наблюдайте, не обязывайтесь
Каждый шаг приведённого выше дружественного пенсионерам пути можно остановить, но шаг 1 — бесплатный 2-дневный триал Basic Miner — это единственный, который должен быть вашим первым ходом. Никакого депозита, никаких обязательств по аренде, никакого события налоговой отчётности. Если после двух дней наблюдения позиция не ощущается правильной, вы не потратили ничего, кроме тихого взгляда на работающую майнинговую платформу.
Часто задаваемые вопросы
Безопаснее ли cloud mining, чем акции, для пенсионера?
Нет. Cloud mining — это спекулятивная позиция, номинированная в Bitcoin, с исторически большими просадками, чем диверсифицированные индексы акций, плюс операторский риск сверху. Это не более безопасная замена распределению акций. Это небольшая спекулятивная субчасть, которая стоит рядом с — а не вместо — должным образом диверсифицированным пенсионным портфелем.
Могу ли я использовать IRA или 401(k) для финансирования cloud mining?
Финансирование аренды cloud mining за счёт снижения IRA или 401(k) настоятельно не рекомендуется. Это превращает защищённый пенсионный капитал в спекулятивный, часто запускает облагаемые налогом распределения и нарушает последовательность «фундамент-первым». Если вы не можете финансировать майнинг из обычных спекулятивных сбережений, ещё не время начинать. Проконсультируйтесь с фидуциарным советником.
Что произойдёт, если мне понадобятся деньги быстро?
Сборы за аренду майнинга, оплаченные авансом, не возвращаются в середине срока, а заработанный BTC должен быть конвертирован в фиат вне платформы. Вот почему пенсионеры должны использовать самые короткие сроки (1 месяц), наименьший блок (Basic Miner) и никогда не относиться к позиции как к ликвидным сбережениям. Ваш резервный фонд предназначен для скорости; аренда майнинга — нет.
Какая «консервативная» месячная цель майнинга для пенсионера?
Думайте «покрывает приятный ужин в ресторане раз в месяц» или «оплачивает небольшой коммунальный счёт» в средний месяц — примерно диапазон выхода $20–$30 у Basic Miner. Некоторые месяцы будут недотягивать, а некоторые превышать; ни один результат не должен иметь значения для качества вашей пенсионной жизни. Если цель поднимается выше «дополнительной», размер сместился.
Повлияет ли доход от cloud mining на моё социальное обеспечение?
Майнинговый доход — это обычный доход и добавляется к расчёту совокупного дохода, который определяет, какая часть вашей льготы социального обеспечения становится федерально облагаемой налогом (до 85%). Даже небольшие суммы могут иметь значение возле края скобки. Смоделируйте эффект с вашим CPA до начала, чтобы не было сюрпризов в налоговый сезон.
Стоит ли пенсионеру скидка на долгосрочную аренду?
Обычно нет — не в начале. Скидка реальна (до 20% на 24-месячных сроках), но смысл первого цикла пенсионера — гибкость и наблюдение, а не оптимизация. Используйте 1-месячные сроки для первых 2–3 циклов. Рассматривайте более длинные сроки только если установлен комфорт с позицией и правило размера всё ещё выполняется.
Должен ли высокооплачиваемый профессионал, всё ещё приближающийся к пенсии, определять размер по-другому?
Слегка — у профессионала с 10+ оставшимися годами заработка больше возможностей восстановиться от плохого результата, поэтому верхняя граница консервативного диапазона 1–5% защитима. Ловушка — определение размера по комфорту зарплаты, а не по проценту чистой стоимости активов. Большая зарплата не меняет волатильность позиции; она лишь меняет, насколько легко вы можете игнорировать месячный счёт.
Важно — не инвестиционный, налоговый или юридический совет
Эта статья является образовательной и ориентированной на структуру. Это не инвестиционный совет, не налоговый совет и не юридический совет, и ничто в ней не персонализировано под ваши обстоятельства, юрисдикцию, состояние здоровья или пенсионный план. Процентные диапазоны, проработанные примеры, налоговые пороги (включая IRMAA, налогооблагаемость социального обеспечения и взаимодействия, связанные с Medicare) и иллюстративные показатели доходов являются общими отправными точками, которые меняются год от года и юрисдикция от юрисдикции, а не рекомендациями. Майнинг криптовалют несёт рыночный риск (цена BTC и сложность сети), операторский риск (платежеспособность платформы и время бесперебойной работы), регуляторный риск (правила меняются), налоговый риск (скобки и пороги смещаются) и риск хранения. Прошлые показатели не предсказывают будущих результатов. Пенсионеры и близкие к пенсии должны проконсультироваться с фидуциарным финансовым советником и налоговым специалистом (CPA или Enrolled Agent, знакомым с crypto) до вложения какого-либо капитала. Ни при каких обстоятельствах пенсионные счета (IRA, 401(k), пенсия или эквиваленты) не должны быть использованы, ликвидированы или заложены для финансирования спекулятивной аренды cloud mining. Вкладывайте только обычные спекулятивные сбережения, которые вы могли бы полностью потерять без ущерба для повседневной жизни, основного здравоохранения, жилья или запланированных пенсионных расходов.