AI 与比特币挖矿能共存吗?能源与硬件的重叠
AI 和比特币挖矿共享电力、土地和电网接入 — 但不共享硅片。CoreWeave、Hut 8、IREN、TeraWulf 如何重塑 2026 年矿工经济。

AI 与比特币挖矿可以共存,但它们不共用同一种芯片。它们共享土地、变电站、电网接入和运营经验——datacenter 的物理基础设施。硬件完全不同:比特币 ASIC 无法运行 AI 工作负载,GPU 也无法盈利地哈希 SHA-256。转向 AI 的矿工是在重新利用站点,而非机器。
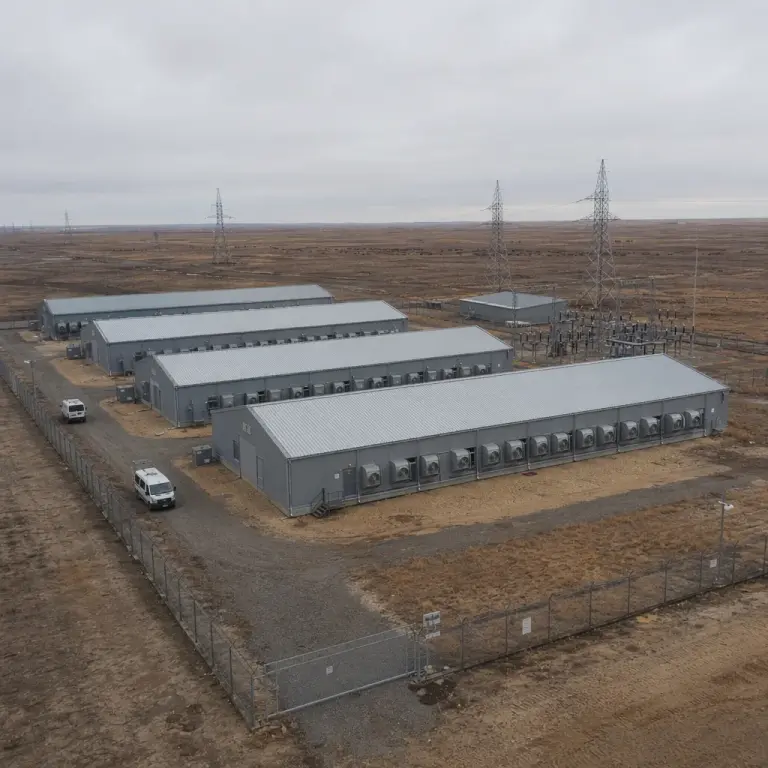
为什么人们一直在问 AI 是否会取代比特币挖矿
这个问题听起来很哲学,但涉及的金钱却非常具体。截至 2026 年初,上市比特币矿企已宣布超过 $70 亿美元 的 AI 与高性能计算(HPC)合同——这个数字让它们两年前的总市值相形见绌。华尔街开始把 IREN、Core Scientific、Hut 8 这些公司贴上"AI 概念股"的标签,而不是矿业股。
这种重新定位对任何关心比特币的人都很重要。如果最大的工业矿企每兆瓦时从 AI 获得的收入比从哈希获得的高 3–25×,根据 CoinDesk 2026 年 3 月的报道,自然的担忧就是:hashrate 最终会不会完全从比特币流失?
简短的答案,正如您将看到的,是不会——但原因并非人们通常假设的那样。AI 与挖矿的经济学差异足够大,使两者能在同一园区并行运行,越来越多的运营商正是这样做的。
AI 与比特币挖矿之间真正重叠的部分
当一家矿企"转向 AI"时,它几乎从不把 ASIC 转去运行 AI 工作负载。它重新利用站点。把挖矿园区想象成四层堆栈:土地、电力、冷却和芯片。AI 数据中心需要前三者;它们无法使用挖矿芯片。
土地与建筑
挖矿站点已具备工业用地分区、安保、光纤和厂房外壳——AI 租户可以跳过的多年审批工作。
电力与变电站
100–500 MW 电网接入加上已签署的购电协议——当今 AI 基础设施中最稀缺的资产。
冷却与运维团队
24/7 NOC 人员、高密度气流、浸没/水冷经验——通过改造而非重建即可迁移到 GPU 机房。
无法迁移的是芯片。Antminer S21 Pro 是一台 SHA-256 机器。一组 NVIDIA H100 或 GB300 运行 AI 矩阵乘法。两种架构在各自任务上的效率相差大约 100,000×,根据 Hashrate Index 的分析。您不能"转换"一种为另一种。您只能更换它们。
ASIC 与 GPU:为何芯片无法跨界
了解为何 ASIC 不能做 AI(GPU 不能盈利地挖比特币)的最清晰方式,是从每项任务实际关心的维度对它们进行比较。
| 维度 | Bitcoin ASIC (S21 Pro) | AI GPU (NVIDIA H100) |
|---|---|---|
| 设计用途 | 仅 SHA-256 哈希 | 通用 FP/矩阵运算 |
| 灵活性 | 零——1 种算法 | 高——训练、推理、图形、科学计算 |
| 单价 | ~$4,500–6,000 | ~$25,000–40,000 |
| 机柜密度 | ~15–30 kW/机柜 | ~40–120 kW/机柜(液冷) |
| 网络 | 单个 pool 连接 | InfiniBand/NVLink fabric,亚毫秒延迟 |
| 每 MWh 收入 | 基线(由 hash price 驱动) | 3–25× 基线 |
| uptime 容忍度 | 可自由削减(demand response) | 需要 99.99%+(tier III/IV) |
表中两行讲完了整个故事。最后一行——uptime 容忍度——是为何比特币矿工历来可以使用便宜、简单的厂房。在电价飙升时削减站点,您就省钱。AI 租户做不到这一点;中断一次训练运行可能损坏多日的工作。这也是为何把挖矿厂房改造为 AI 用途要花 $8–14 百万每 MW,相比之下全新比特币建设约为 $0.4–0.5 百万每 MW,根据行业估算。
第二行——每 MWh 收入——是转型为何仍在发生的原因。在 3–25× 哈希收益下,即使 capex 高 20× 也能快速摊销。而 AI 租户签署 10–15 年的 take-or-pay 合同,这是比特币永远无法提供的。
重塑 AI-挖矿格局的五家矿企
五家上市运营商主导着转型叙事。每家选择了不同的路径——一些实际上正在退出挖矿,另一些则在运行双重收入流。这些数字反映了已披露的合同和 Q4 2025 / Q1 2026 财报。
Core Scientific → CoreWeave
与 CoreWeave 签订 $10.2B、12 年的 hosting 协议,随后同意以 $9B 全额收购。AI colocation 已占总收入的 39%。出售约 $175M BTC 以资助转换。
IREN(前身 Iris Energy)
与 Microsoft 签订 $9.7B 合同,覆盖德州 Childress 200 MW 上的 76,000 块 NVIDIA GB300 GPU。到 Q1 2026,IREN 约 90% 的市值与 AI/HPC 收入挂钩,而非挖矿。
Hut 8 → Fluidstack/Google
与 Google 支持的 Fluidstack 签订 $7B、15 年合同,建设 245 MW AI 园区。在 Q4 2025 业绩电话会上,管理层明确表示比特币"不再是长期战略重点"。
TeraWulf
约 $12.8B 已合同 HPC 收入,拥有 522 MW AI 容量和 2.9 GW 开发管线。Q4 2025 收入中约 27% 已来自 HPC。
Cipher Mining 与 Applied Digital
Cipher 锁定 ~$8.5B AI 租赁付款,并在单个季度内将合同 AI 容量从 0 增长到 544 MW。Applied Digital 作为早期转型者,现在大部分收入来自 HPC hosting。
拉远视角看,一种模式浮现。截至 Q4 2025,AI 与 HPC 平均占上市矿企收入的 ~30%,已签署合同的运营商预计这一比例到 2026 年底将超过 70%。这些公司在旧 ticker 中仍被称为"比特币矿企",但这一标签正在成为历史。
当上市矿企追逐 AI 合同时,我们专注于 BTC
NoxHash 在哈萨克斯坦以 $0.035/kWh 运行 Antminer S21 机群——100% 的 hashrate 服务于租户,不转售给 AI hyperscaler。从 Basic Miner 上的 2 天免费试用开始。
能源重叠:为何两个行业都追逐同一个电网
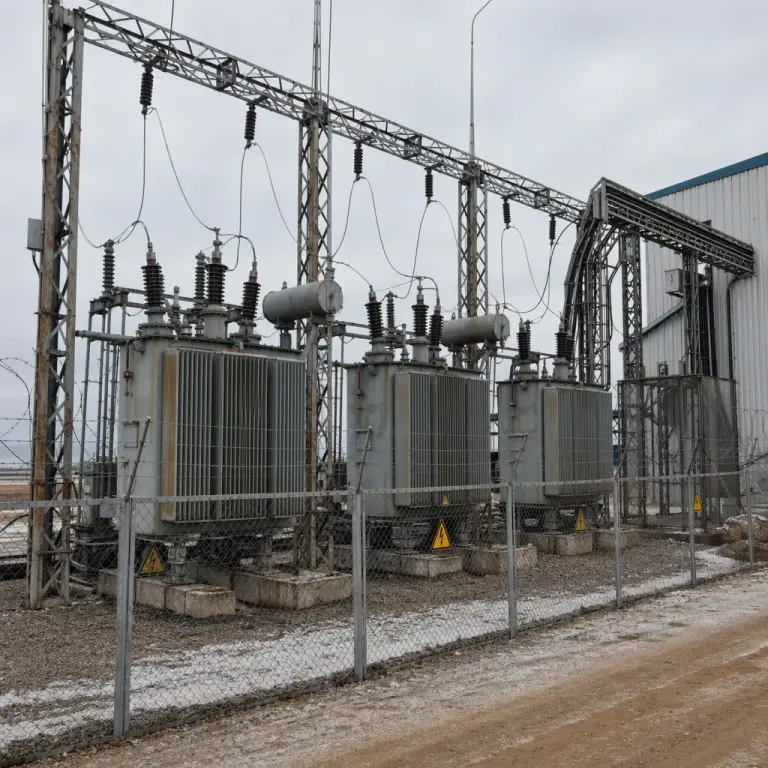
AI 与比特币挖矿都是耗电产业,争抢同一种稀缺资源:稳定的电网容量。在许多美国市场,公用事业互联队列现已延长至 4–7 年。一个拥有已签署 200 MW 变电站和签订购电协议的站点,不再仅仅是运营资产——它是战略资产。
这就是 AI hyperscaler 愿意向矿工支付溢价租金的原因:他们实际上在购买到电时间。行业估算表明,重新利用挖矿站点比新建项目缩短 AI 数据中心部署时间最多 75%。当 Microsoft 或 Google 需要 200 MW 在 18 个月内上线时,他们不能等 5 年新接入。
两个行业明显分歧的地方在于能源来源偏好。比特币矿工可以在任何地方追逐最便宜的电子——Cambridge CBECI 数据显示 hashrate 集中在拥有搁浅水电、放空气体和煤炭过剩的地区。AI 工作负载偏好可靠、低延迟、连接良好的电力:人口密集的都会区,最好靠近光纤干线,常常配套可再生能源以满足 ESG 披露。哈萨克斯坦偏远的燃煤矿可以盈利地托管 BTC;它是糟糕的 AI 站点。
这种地理分裂是比特币 hashrate 不会即将崩溃的主要原因。巴拉圭、埃塞俄比亚、阿曼和西伯利亚最便宜电子站点不与 Nvidia GPU 工作负载竞争。它们将继续哈希。
"AI take" 论点:为何矿企股权正在被重新定价
分析师在 2025 年中开始把这次转型称为"AI take"。论点很简单:工业矿工拥有 AI 急需的东西(带电网接入的供电厂房),而 AI 愿意支付比哈希高 3–25× 的价格。因此,矿工的合理估值不再仅仅是 BTC 价格的函数——而是其多少 megawatt 容量被重新签约到 AI 的函数。
对于矿企股权持有者(MARA、RIOT、CLSK、WULF、CIFR、IREN、HUT),这有两个含义:
收入稳定性提升
10–15 年 AI 租约以可预测的 USD 现金流取代波动的 BTC 收入。AI hosting 的运营利润率常达 80–90%。
对比特币的 beta 下降
矿企股票过去像加杠杆的 BTC 一样交易。转型后相关性减弱。IREN 现在更像数据中心 REIT 而非加密代理。
执行风险真实存在
把挖矿厂房改造到 tier-III AI 规格既昂贵又缓慢。延期、成本超支或失去单个合同可能让股价暴跌 30%+。
资本飞轮
一些运营商正在出售 BTC 储备来资助 AI 转换。这进一步降低了它们的 BTC beta,反直觉地从市场上撤走了矿工 BTC 供应。
AI 转型对比特币 hashrate 实际意味着什么
比特币零售评论中的噩梦剧本是这样的:矿工转向 AI,hashrate 崩溃,区块时间放缓,安全性受损。数据不支持这个故事,原因有三。
第一,全球 hashrate 持续上升。即使美国上市矿企转换容量,比特币的总网络 hashrate 在 2025 年到 2026 年期间继续攀升,达到 800–900 EH/s 范围的新历史高位。上市矿工只占全球 hashrate 的少数;巴拉圭、埃塞俄比亚、阿联酋和俄罗斯的私营运营商吸收了缺口,甚至更多。
第二,转型集中在高电力成本地区。德州的一个 100 MW 站点作为 AI 园区比作为挖矿农场更有价值。哈萨克斯坦的一个 100 MW 站点,那里电价 $0.035/kWh,哈希仍能盈利——而且离 hyperscale AI 需求太远,作为训练站点没有意义。这次转型是合理的;它不是崩溃。
第三,难度调整处理其余部分。如果 hashrate 真的大幅下降,比特币的难度调整(每 2,016 个区块)将进行补偿。剩余的矿工每 TH/s 的收益按比例增加,从而恢复其利润率。该网络已经度过了中国 2021 年的禁令、2022 年的熊市和 2024 年的减半。渐进式 AI 转型完全在其设计容差范围内。
更有趣的问题是 2028 年和 2030 年边际挖矿 hashrate 将存在何处。答案几乎可以肯定是:AI 没有兴趣支付租金的低成本电力地区。那也是 NoxHash 运营的地方。

如果您正在租用云挖矿,这意味着什么
如果您从云挖矿平台租用 hashrate,理解 AI 转型很值得,因为它影响哪些运营商在 3–5 年后仍将存在并仍在挖矿。三个实用要点:
1. 询问 hashrate 在哪里。在中等价格美国地区运营的平台面临强大的经济压力,要把它们的 MW 卖给 AI,而不是您。哈萨克斯坦、巴拉圭或埃塞俄比亚的运营商没有这种诱惑——AI 不会跟随廉价煤炭和水电进入偏远地理。
2. 谨慎看待"AI-also"营销。一些上市矿工现在向零售投资者推销混合敞口。这是合法的股权故事,但与云挖矿不同。如果您想累积 BTC,请从仅挖矿的运营商租用 hashrate;如果您想要 AI 敞口,请购买股票或 ETF。
3. 效率比以往任何时候都重要。随着边际美国 hashrate 迁移到 AI,幸存的矿工必须运行最先进的机群才能在更薄的利润率下保持盈利。这就是为何 NoxHash 运行 Antminer S21 / S21 Pro / S21 XP Hyd——12–17.5 J/TH 的机器,接近效率前沿。25–30 J/TH 的旧机群将是首批投降的。
在 AI 不想租用的地区挖矿
NoxHash 的机群位于偏远的哈萨克斯坦——便宜的电子、寒冷的气候、没有 hyperscaler 竞争。这让我们能够继续把低租金价格转嫁给您,而行业其余部分都在追逐 AI dollar。
常见问题
比特币 ASIC 矿机能运行 AI 工作负载吗?
不能。像 Antminer S21 这样的 ASIC 矿机被硬连线到 SHA-256 哈希,无法运行 AI 训练或推理。它们没有通用计算能力、没有高带宽内存,也没有 InfiniBand 级网络。"转向" AI 始终意味着用 GPU 替换 ASIC,而不是重新编程它们。
AI 转型会损害比特币的网络安全吗?
不太可能。即使上市美国矿工转型,全球 hashrate 仍在 2025 年到 2026 年期间持续攀升。流失到 AI 的容量被低成本地区的私营矿工吸收,比特币的难度调整也补偿了任何真正的下降。该网络的设计是通过 hashrate 轮换保持安全。
矿工为何会卖 BTC 来资助 AI 转型?
把挖矿厂房改造为 AI 用途约需 $8–14 百万每 MW,相比之下全新比特币建设为 $0.4–0.5 百万每 MW。即使在 2020 年代中期的 BTC 价格下,矿工的资金储备可能也不够支付 200 MW AI 转换。出售 BTC 加速转型可以大幅提升长期企业价值。
哈萨克斯坦比特币挖矿比 AI 更好吗?
对比特币,是的——$0.035/kWh 的工业电力和寒冷气候使其理想。对 AI,并非如此。AI 租户希望对主要都会区的亚毫秒延迟、tier-III 可靠性和 ESG 清洁电力。偏远的哈萨克站点离客户区域太远,且常常邻近煤炭。这就是为何这些站点仍专门用于挖矿。
我应该把矿企股票当作 AI 投资吗?
这不是投资建议。带有已签署 AI 合同的矿企股票按照与一年前非常不同的论点交易——更像数据中心 REIT 而非比特币代理。执行风险真实存在:转换成本、合同延期和 hyperscaler 对手风险都很重要。请单独研究每只股票。
非投资建议
本文仅供参考,不构成财务、投资或税务建议。上市矿企股权波动较大;合同管线逐季变化;比特币挖矿回报取决于 BTC 价格、网络难度和能源市场。过往业绩不保证未来结果。仅投入您能承受损失的资金,并咨询您所在司法辖区持牌的顾问。所引用数字反映截至 2026 年 4 月的公开披露。