初心者向けクラウドマイニング税務ガイド — 何をいつ申告するか
初心者向けにクラウドマイニング税務を解説 — 二つの課税イベント、必要な記録、申告タイミング、1 年目に多いミスの回避法まで。
クラウドマイニングの税務は二つのイベントに集約されます。受領(各 BTC ペイアウトはその分の USD 公正市場価値で ordinary income として課税)と、処分(その BTC を売却・スワップ・支払に充てると差額に対し capital gains が発生)です。分単位のペイアウトに圧倒される初心者の方は多いですが、何を記録すべきかが分かれば手続きは機械的に進みます。本ガイドでは、タイムライン、必要な記録、そして 1 年目に多い誤りまで — 米国・英国・ドイツ・日本・オーストラリア向けにご案内します。
クラウドマイニングの税務が怖く感じる理由(本音バージョン)
クラウドマイニングのダッシュボードを初めて開き、BTC が 60 秒ごとに刻まれていく様子を見ると、税務の問いはすぐに大きくなります。各ペイアウトに対して何か納めるのでしょうか?どの価格で?一つひとつ申告するのでしょうか?その不安はもっともです — クラウドマイニングは、税務システムが上手く扱えない三つの要素を同時に持ち合わせています。マイクロ収入イベント、外貨に近いバリュエーション、そして最終的に売却するときの第二の課税タイミングです。
本音を言えば、ルールは煩雑ですが、秘密ではありません。ほぼすべての主要税務当局がガイダンスを公表しており、その多くは同じ形に収束しています — マイニングのペイアウトは受領時点で ordinary income、受け取った BTC は後の capital gains 計算用に独自の cost basis を持つ、というものです。この二つのイベントというパターンが見えれば、あとは記帳作業です。本ガイドは、本格的な事業ではなく個人のクラウドマイナーであることを前提とし、米国を主な参照としつつ、英国・ドイツ・日本・オーストラリアの相違点を併記します。
二つの課税イベント — 平易な言葉で
レンタルしたハッシュレートが生み出すすべての BTC サトシは、二つの税務タイミングを通過します。これさえ覚えれば、フレームワーク全体を押さえたことになります。
イベント 1 — 受領 (ordinary income)
各ペイアウトは、プラットフォームのウォレットに着金した瞬間に課税対象です。金額はその瞬間における BTC の自国通貨換算公正市場価値です。米国では Form 1040 Schedule 1 の「other income」、英国では miscellaneous income、ドイツでは sonstige Einkünfte(Section 22)として扱います。
イベント 2 — 処分 (capital gains)
マイニングした BTC を売却・スワップ・支払に充てると、(売却価格 − 受領時の公正市場価値)に等しい capital gain または loss が実現されます。元の FMV が cost basis になります。1 年超の保有は米国・英国・オーストラリアで税率を引き下げることが一般的です。
具体例です。2026 年 5 月 3 日 14:07 UTC、BTC が $68,400 のときに、お持ちの Standard Miner が 0.00002 BTC をペイアウトしたとします。この瞬間に $1.37 の ordinary income が発生し、その 0.00002 BTC に $1.37 の cost basis が紐づきます。9 か月後に $81,000 で売却した場合、その 0.00002 BTC は $1.62 の価値となり、処分時に $0.25 の capital gain を申告することになります。二つのイベント、同じサトシ。これを数千回繰り返せば、1 年分のマイニング税務記録が完成します。
良いニュースは、米国では IRS Notice 2014-21 以来、マイニング暗号資産に対する IRS のフレームワークが安定しており、その後のガイダンスもこのモデルを覆さず拡張する方向だという点です。動く標的を追っているわけではありません。
実際に保存すべき記録
二つのイベント・ルールが「何を」だとすれば、記録保存は「どうやって」です。税務ソフトウェアはお渡しした分しか突合できず、1 年目最大のミスは抜け落ちた列から生まれます。各ペイアウトについて、以下のデータをキャプチャしてください。
| フィールド | 必要な理由 |
|---|---|
| ペイアウトの日時(UTC) | fair market value のルックアップを固定し、課税年度を決めます。 |
| 受領 BTC 数量 | 生の数量 — 小数点以下 8 桁。四捨五入しないでください。 |
| その分の BTC/自国通貨価格 | ordinary income 額、および将来の cost basis になります。 |
| ペイアウトの自国通貨価値 | 申告書のラインに実際に載る数字(USD、GBP、EUR など)です。 |
| プラットフォーム累計 BTC 残高 | プラットフォーム表示残高との突合に用います。 |
| 出金日・数量・ネットワーク手数料 | NoxHash は出金時に 1.5% を徴収します — この手数料は通常、別途控除ではなく cost basis を引き下げる形で扱われます。 |
| レンタル料(支払った USDT) | 控除可否は、hobbyist か trade-or-business マイナーかによって変わります — Section 5 をご参照ください。 |
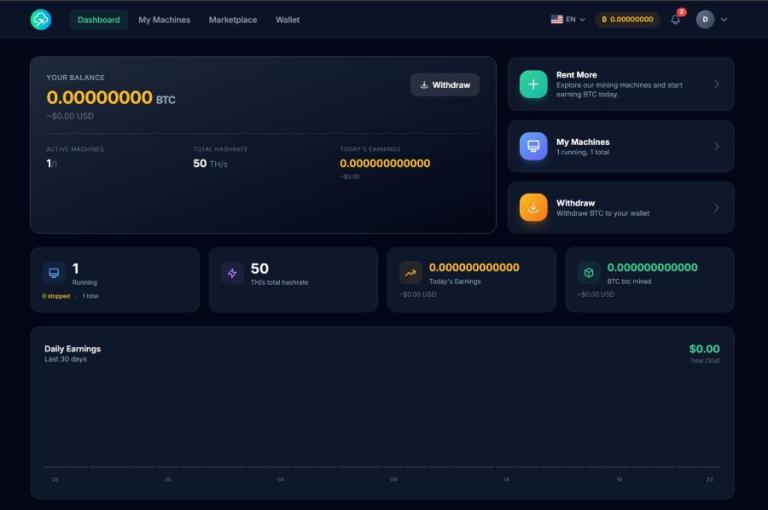
これらを手作業で集める必要はほとんどありません。NoxHash は収益ダッシュボードで分単位のペイアウト履歴を表示し、サードパーティの税務ソフトと突合するためのトランザクションフィードを書き出せます。API をご利用なら、生のペイアウトストリームをクエリ可能で、税務ツールがタイムスタンプ付き CSV を要求するときに便利です。要点はこうです — 必要な数字はすべてプラットフォーム上のどこかに既に記録されています。あなたの仕事は、4 月に 12 か月分を一気に突合しなくて済むよう、月に一度だけ税務ソフトに流し込むことです。
実務ワークフロー — 4 フェーズのタイムライン
クラウドマイニング税務を年末駆け込みにしないためのリズムです。4 つのフェーズ、それぞれに明確な仕事が一つ。多くの初心者の方はフェーズ 1 を飛ばしてフェーズ 4 で後悔されます。
第 1 月 — ペイアウトが積み上がる前にトラッキングを構築
クリプト税務プラットフォームを選びます — CoinTracker、Koinly、TokenTax は本ガイドが扱う各国でマイニング収入のインポートに対応しています。CSV または API でプラットフォームウォレットを接続し、外部の Bitcoin 出金アドレスを「destination wallet」として追加し、最初の 2 週間分でテストインポートを実行してください。誤分類されたトランザクションは、12 か月ではなく 2 週間のうちに今、修正してしまいましょう。
毎月 — 収入合計の突合
月に一度、税務プラットフォームを開き、その「mining income」値を同じ期間の NoxHash 収益ダッシュボードと比較します。両者は小さな誤差内で一致するはずです(BTC 価格ソースにより数ドル違うことがあります)。一致しない場合、差分はほぼ常にインポートの欠落か重複したトランザクションです。月 30 分で年末が無痛になります。
年末 — レポートの書き出し
12 月 31 日(または所属国の課税年度末 — 英国は 4 月 5 日、オーストラリアは 6 月 30 日)に、二つのレポートを書き出します。ordinary income 側のための mining-income サマリー、および売却または出金後に外部で売却したすべての BTC を網羅する capital-gains レポートです。PDF と CSV の双方を保存し、オフラインに保管してください — 取引所の API 変更時に税務プラットフォームが過去の接続を失うことがあります。
確定申告シーズン — クリーンなレポートを会計士へ
1 年目は数百ドルを支払って、暗号資産に詳しい会計士にエクスポートをレビューしてもらい、hobbyist か business かを分類してもらい、申告まで進めてもらってください。本記事を含むどのブログ記事よりも、彼らの質問から学べることが多くあります。2 年目以降は、セットアップに変化がなければ、ソフトウェア自動生成の様式での自己申告で通常は十分です。
あなたの税務ワークフローが必要とするデータフィードを、そのままご確認ください
クリーンな記録こそが要です。NoxHash はすべてのペイアウトを、タイムスタンプ・BTC 数量・残高とともに公開します — まさに税務ソフトウェアが期待するカラムです。無料アカウントを開いてダッシュボードを確認し、本格運用前にこのフィードがご自身の記帳に合うかをチェックしてください。
1 年目マイナーのほぼ全員がしてしまう 5 つのミス
1 年目の申告で繰り返し現れる誤りです。早めに気付けばどれも致命的ではありませんが、後から巻き戻すのはどれも厄介です。
マイクロペイアウトの軽視
「小さすぎて関係ない」は古典的な罠です。分単位ペイアウトは年間で数千行に積み上がり、税務当局はおおよその推計ではなく合計値を求めます。すべてインポートし — 合計はソフトウェアに任せましょう。
プラットフォーム残高と個人ウォレットの混同
税務ツール内でプラットフォームウォレットと外部 Bitcoin ウォレットを別々のアカウントとしてタグ付けしてください。両者間の出金は transfer であり sale ではありません。一緒くたにすると、実在しない phantom gain が生じます。
レンタル料が控除可能と決め付ける
米国の hobbyist クラウドマイナーは、Tax Cuts and Jobs Act 後、原則としてレンタル料を控除できません。trade-or-business マイナーは cost of goods sold として扱えます。国によって扱いは異なります — 思い込まず、1 年目は会計士にお尋ねください。
1.5% 出金手数料を見落とす
NoxHash の 1.5% 出金手数料は実費です。多くの国ではこれが事前の単独控除ではなく、後の処分時の proceeds を減じる形で反映されます — つまり別の控除行ではなく、より小さな capital gain として表れます。税務ツールが正しく扱えるよう、出金ごとに手数料を記録してください。
別途取り上げる価値のある 5 つ目のミス: 「何も売っていないから申告しなくてよい」と思い込むことです。受領イベントそれ自体が課税対象です。多くの 1 年目マイナーの方は、マイニングした BTC を長期保有するつもりだから報告するものはないと誤って結論されます。米国・英国・ドイツ・日本・オーストラリアのいずれの規定でも、その BTC が 12 月 31 日時点でプラットフォームウォレットに残っていたとしても、受領した年の各ペイアウトに対して雑所得(ordinary income)として課税されます。
国別クイックリファレンス(個人クラウドマイナー)
同じ二つのイベント・パターンが各国で繰り返されますが、様式名・閾値・控除ルールは異なります。本表は最初のマップとしてご利用いただき — 詳細は会計士に埋めてもらってください。
| 国 | 受領イベント | レンタル料控除? | 申告先 |
|---|---|---|---|
| 米国 | 受領時の FMV による ordinary income(IRS Notice 2014-21)。 | 事業: 可(Schedule C)。Hobbyist: TCJA 後は原則不可。 | Form 1040 Schedule 1(income)+ Form 8949(gains)。 |
| 英国 | 受領時の GBP FMV による miscellaneous income(HMRC crypto manual)。 | マイニングが trade として行われる場合のみ — hobbyist のハードルは高い。 | Self Assessment SA100 + CGT 用 SA108。 |
| ドイツ | 受領時の EUR FMV により EStG 第 22 条の sonstige Einkünfte。 | 商業マイナー(Gewerbe)については関連営業費用が控除可。 | Einkommensteuererklärung、Anlage SO + Anlage KAP/SO。 |
| 日本 | 受領時の JPY FMV による雑所得(zatsu-shotoku)。 | 当該所得を得るために要した費用は、その所得に対して控除可。 | 確定申告(Kakutei Shinkoku)、雑所得の明細。 |
| オーストラリア | 受領時の AUD FMV による ordinary または business income(ATO ガイダンス)。 | 事業を営んでいる場合は可; hobbyist は限定的。 | 個人税務申告 + 処分時の CGT schedule。 |
表に対する 2 つの簡単な注意点。第 1 に、「business vs hobbyist」の線引きは他のどの区分よりも重要です — どこでも控除可否を左右します。第 2 に、これらは個人のルールです。会社組織を通じてマイニングする場合、まったく異なるルールが適用され、専門家への依頼は前提条件となります。
実際のペイアウトデータでワークフローを動かしてみてください
これで、二つのイベント、必要な記録、4 フェーズのリズム、お住まいの国の着地点をすべてご存じです。最小の次の一歩として、無料アカウントを作成し、分単位のペイアウトフィードを 1 日観察し、税務ツールへのテストインポートを実行してみてください。本番が来る前に、パイプラインをドライランしておきましょう。
よくある質問
BTC を一度も出金しなければ、クラウドマイニングに税金はかかりませんか?
いいえ、本ガイドが扱う 5 か国すべてで課税されます。受領イベントは BTC がプラットフォーム残高に着金した瞬間に発生します — 外部ウォレットへ出金したり現金化した時点ではありません。マイニングした BTC をプラットフォームに残しておいても所得は繰り延べられません。その年の ordinary income tax を既に負っている状態です。
NoxHash に支払うレンタル料は控除できますか?
税務当局が hobbyist と分類するか trade-or-business マイナーと分類するかによります。事業マイナーは通常、レンタル料を cost of goods sold または営業費用として控除できます。米国の hobbyist は TCJA 後、原則として不可です。英国、ドイツ、日本、オーストラリアも同様の business-vs-hobbyist の分かれ方をします — 現地の会計士にご相談ください。
1 年間のマイニング収入が $100 未満だった場合は?
ほとんどの国はマイニング収入の規模を問わず申告を求めます — 米国・英国・ドイツ・日本・オーストラリアのいずれにも、暗号資産収入に関して意味のある de minimis 閾値はありません。小さな合計でも該当ラインに表示する必要があります。ドイツには限定的な miscellaneous income 控除がありますが、確認なしに頼らないでください。
マイニングを 1 年分申告し忘れていた場合はどうしますか?
できるだけ早く修正申告を行ってください。多くの法域では、自発的な訂正は税務調査での発覚に比べはるかに寛大に扱われます。米国では Form 1040-X、英国は self-assessment の修正を 12 か月まで認めています。ドイツとオーストラリアにも修正期間があります。修正申告の前に会計士にご相談ください。
会計士は必要ですか、それとも税務ソフトで十分ですか?
1 年目は両方を使ってください。突合はソフトウェアに任せてください — 数千件のペイアウトのマッチングはスプレッドシートよりはるかに優れています。次に暗号資産に詳しい会計士に依頼し、出力をレビューしてもらい、正確に分類し、申告まで進めてもらってください。2 年目以降は、セットアップに大きな変化がなければ、ソフトウェア単独での自己申告で通常は十分です。
fair market value にはどの BTC 価格ソースを使うべきですか?
年間を通して評判の良いソースを一貫して使ってください — CoinGecko の BTC ヒストリカルデータは広く受け入れられています。多くの暗号資産税務プラットフォームは、文書化されたアグリゲーターをデフォルトで使用します。年の途中で切り替えると、税務調査で必ず問われる小さな不一致が生じます。一つを選び、貫き、その選択を記録に残してください。
教育目的のコンテンツ — 税務・財務の助言ではありません
本ガイドは教育および一般的な方向付けを目的としています。クラウドマイニングの税務ルールは、国・個人事情・時期によって大きく異なります — 本記事の数値・様式・分類は 2026 年 4 月時点で公開されているガイダンスに基づいており、今後変更されます。申告の前には必ずあなたの法域における暗号資産に詳しい有資格の会計士・税務専門家にご相談ください。暗号資産マイニングは市場・法律・技術上のリスクを伴います。失っても良い金額のみを投資してください。