クラウドマイニング vs DeFi イールドファーミング — リスクとリターンの比較
クラウドマイニングと DeFi イールドファーミングを正面から比較:イールドの出所、実リスク、手数料摩擦、2026 年に各モデルが勝つ条件。

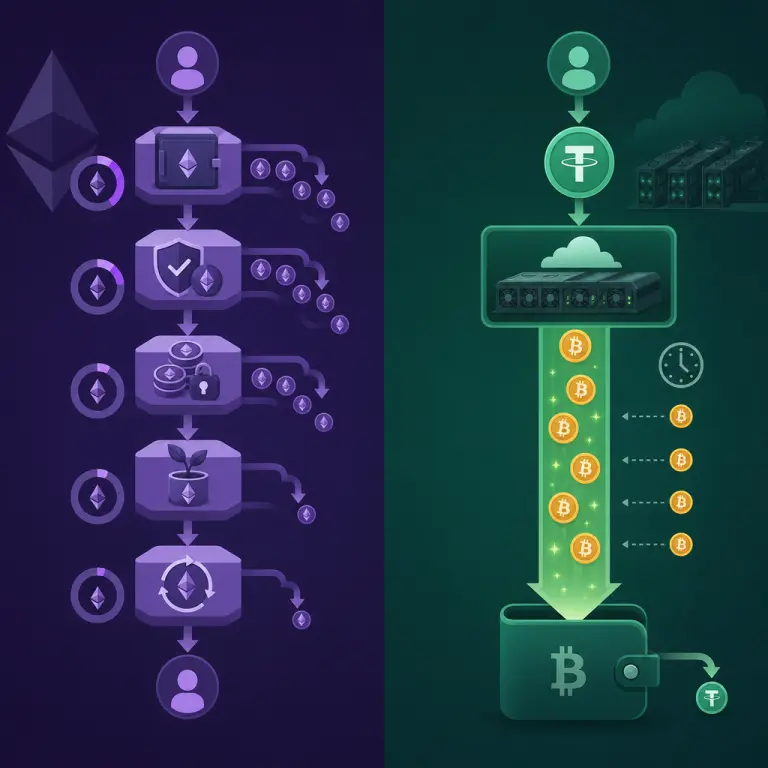
クラウドマイニングと DeFi イールドファーミングは、暗号資産の収益を生み出す、まったく異なる二つの方法です——一方は予測可能な BTC の蓄積のためにハッシュレートを賃借し、もう一方は手数料とトークン報酬を得るためにオンチェーンプロトコルへ流動性やステーブルコインを供給します。DeFi の表示 APY 5〜50% は、インパーマネントロス、ガス、トークン価値減衰を差し引くと実現値が 5〜15% に圧縮されることが多い一方、クラウドマイニングは BTC 換算で賃料の 115〜125% というより安定した目標を狙います。リスクは違うのであって、より小さいわけではありません。

二つのイールドモデルの正確な定義
何かを比較する前に、定義を固定しましょう。これら二つのモデルは暗号資産スタックのまったく異なる部分に位置するため、両方を「イールド」という一語で表現することが、ほとんどの記事が犯す最初の誤りです。
クラウドマイニングは、データセンター運営者からビットコインのハッシュレートを賃借することです。お客様は USD 建ての固定料金(通常は USDT)を支払い、運営者は賃借されたハッシュレートをビットコインのマイニングプールに向けます。プールはグローバルなハッシュレートにおけるお客様の持分に比例して、約 1 分ごとに BTC を支払います。お客様の支払いと産出物の間にスマートコントラクトは介在しません。
DeFi イールドファーミングは、暗号資産をオンチェーンのスマートコントラクトに展開することです——Uniswap や Curve などの DEX 上の流動性プール、Aave 上の貸出市場、または Pendle のようなプラットフォーム上の構造化ボールトです。お客様の「イールド」は、取引手数料、貸出利息、そしてしばしば価格自体が大きく変動するガバナンスまたは報酬トークンの混合です。すべてはオンチェーンで、セルフカストディかつ透明に動作します——コントラクトが壊れる日までは。
クラウドマイニング——固定コスト、可変 BTC 産出
月額固定の USD 料金で TH/s を賃借します。BTC はハッシュレートに比例して蓄積されます。単一資産エクスポージャー(BTC)、出金まで運営者がカストディ。典型的な月の目標範囲は賃料の約 115〜125% です。
DeFi イールドファーミング——APY 表示、IL は事後計上
DEX プールやステーブルコインボールトに流動性を供給します。スワップ手数料、貸出利息、そしてしばしば報酬トークンを獲得します。スマートコントラクトによるセルフカストディ。表示 APY は通常 3〜50%、実現値は IL、ガス、トークン価値減衰後で 5〜15%。
イールドは実際どこから来るのか?
両モデルとも毎月ある数字を返します。しかしその数字の出所は異なり、出所は重要です。なぜなら、どのマクロな力がそれを奪い得るかを教えてくれるからです。
| イールド構成要素 | クラウドマイニング(BTC ハッシュレート) | DeFi イールドファーミング |
|---|---|---|
| 主要な出所 | ブロック報酬 + メンプール手数料 | スワップ手数料 + 貸出利息 |
| 二次的な出所 | なし(純粋な BTC) | 報酬・ガバナンストークン(しばしば表示 APY の大部分) |
| 建値 | BTC(固定 USD コストに対して) | 混合(ステーブル + ペア資産 + 報酬トークン) |
| 侵食する要因 | ディフィカルティ上昇、BTC 価格下落 | TVL の流入、報酬トークンのインフレ、IL、エクスプロイト |
| 表示 vs 実現の差 | 小さい(目標範囲は運営者公表) | しばしば大きい(表示 30% が実現 8〜12%) |
| 複利モデル | 手動再投資(TH/s 増加) | オートコンパウンドは一般的だがハーベストごとにガス消費 |
正直な非対称性:クラウドマイニングのイールドは、すべての参加者が同じように読める二つのマクロ変数——BTC 価格とネットワークディフィカルティ——によって浮沈します。DeFi のイールドはプロトコル別のインセンティブプログラムに依存しますが、それらは意図的にフロントロードされています:TVL を引き寄せるために積極的に発行し、ファームが成熟するにつれて徐々に縮小します。後発の参加者は、バナーが宣伝したものとは異なる製品を引き継ぐことになります。
リスクマトリクス——リンゴとリンゴの比較
両モデルとも実在する重大なリスクを抱えています。違いはリスクの種類と、個人投資家が実際にそれをどう評価できるかにあります。以下は各モデルのすべての重要なリスクカテゴリーの行ごとの比較です。
| リスク要因 | DeFi イールドファーミング | BTC クラウドマイニング |
|---|---|---|
| スマートコントラクトのエクスプロイト | 高い——監査済みコントラクトでも壊れる;ブリッジとリステーキングスタックは特に露出 | なし——支払い経路にコントラクトなし |
| ラグプル / 匿名チームの逃亡 | 未知のチームの新興ファームでは重大 | 運営者カウンターパーティリスク——デューデリジェンス可能 |
| インパーマネントロス | 変動資産 LP では重大(ETH/USDC、SOL/USDT) | なし——単一資産産出(BTC) |
| カストディモデル | スマートコントラクト経由のセルフカストディ(ノンカストディアル) | BTC 出金まで運営者カストディ |
| 資産価格リスク | ステーブル + ペア資産 + 報酬トークン(多要因) | BTC のみ——単一要因、ヘッジまたはサイジングが容易 |
| プロトコルの伝染 | 高い——上流のエクスプロイト一つが依存ボールトを枯渇させる可能性(LRT、リステーキング) | 低い——インフラが隔離、コンポーザビリティ表面なし |
| 規制リスク | 進化中——DEX/DAO の法的地位は多くの管轄区域で依然議論中 | マイニングは規制されているが複数の管轄区域で確立(カザフスタン、米国、カナダ) |
| ネットワーク・インフラリスク | L1 の混雑、オラクル障害、ブリッジ停止 | データセンター稼働率——NoxHash は 99.9% を目標、4〜8 時間のハードウェア交換 SLA |
2026 年 4 月は、上記の表の最初の行が実際にどのようなものかを残酷に示しました。 DefiLlama TVL データによると、2 億 9,200 万ドル規模の Kelp DAO ブリッジエクスプロイトが Aave の rsETH 担保を通じて連鎖的な引き出しを引き起こした後、DeFi の総 TVL は 995 億ドルから 48 時間で 863 億ドルに下落しました。2026 年に記録された DeFi の損失はすでに 47 件のインシデントで 7 億 5,000 万ドルを超えており、 rekt.news のエクスプロイトアーカイブは、ベース層の AMM ではなくブリッジとリステーキングスタックが最大の単日下落を生み出したことを示しています。マイニングは BTC 価格エクスポージャーがあるとはいえ、ブリッジエクスプロイトに構造的に類似するものはありません。
スマートコントラクトエクスポージャーゼロで、ハッシュレートベースのイールドを実体験
リスクマトリクスをご覧いただきました。比較のマイニング側をテストする最速の方法は、NoxHash の 2 日間 Basic Miner トライアルです——カザフスタンのデータセンター内のライブビットコインプールに向けられた 50 TH/s。USDT もウォレット接続もコントラクト署名も不要です。純利益を比較する前に、実際のプールシェアが累積される様子をご覧ください。
手数料の摩擦——小規模ウォレットの静かな殺し屋
手数料を無視するイールド比較は嘘をつくイールド比較です。両モデルは摩擦をまったく異なる方法で扱い、約 5,000 ドル未満のウォレットでは、その差は表面上の勝者を覆すほど大きくなります。
DeFi 手数料スタック。すべてのオンチェーン操作にはガスがかかります。イーサリアムメインネットでの典型的なファーミングのライフサイクルは:トークン承認(約 5〜10 ドル)、ボールトへの入金(約 10〜20 ドル)、報酬の定期的なハーベスト(毎回約 10〜15 ドル)、APY 変動時のコンパウンドまたはマイグレーション(毎回約 15〜30 ドル)、エグジット(約 10〜20 ドル)。3 つのプロトコルにまたがる活発なファーミングの 1 か月で、ガスだけで 80〜150 ドルを消費する可能性があります。L2 はこれを約 90% 削減しますが、L2 への橋渡しと戻りには独自の手数料に加えて前述のブリッジリスクがあります。
クラウドマイニング手数料スタック。USDT の入金 1 回(BEP-20 ガス約 0.05〜0.30 ドル、TRC-20 約 1〜2 ドル)、プラットフォーム残高から支払われる月額賃料、そしてプラットフォームから移動する BTC に対する 1.5% の出金手数料。それだけです。ハーベストごとの摩擦も、コンパウンディング税も、プラン変更時の移行コストもありません。
| 手数料イベント | DeFi イールドファーミング(ETH L1) | クラウドマイニング(NoxHash) |
|---|---|---|
| 初回入金 | 15〜30 ドル(承認 + ステーク) | 0.05〜2 ドル(USDT オンチェーン手数料) |
| 報酬請求 / ハーベスト | 請求あたり 10〜15 ドル | なし——BTC は自動累積 |
| コンパウンド / 再ステーク | イベントあたり 15〜30 ドル | なし——希望時に TH/s を追加賃借 |
| エグジット / 出金 | 10〜20 ドルのガス + プールエグジット手数料 | 出金 BTC の 1.5% |
| 典型的な月次摩擦 | 3 プロトコルで 80〜150 ドル | 出金時の実現 BTC の約 1.5% |
イーサリアムメインネット上の 3 つのファームで 20% APY を追う 500 ドルのウォレットの場合、手数料の摩擦だけで表示イールドを超える可能性があります。L2 と代替 L1 は助けになりますが、ブリッジと決済リスクの新たな層を追加します。クラウドマイニングのシングルイベント手数料構造は、小資本では構造的に安価です——これは DeFi が小規模投資家にとって「安価な選択肢」であるという通常の前提とは正反対です。
DeFi イールドファーミングが勝つとき——クラウドマイニングが勝つとき
どちらのモデルも普遍的に優れているわけではありません。両方に正当な使用例があり、正しい選択は完全に何を最適化したいかに依存します。これが「どちらが優れているか」という問いの正直なバージョンです。
DeFi が勝つとき……
セルフカストディを望み、スマートコントラクトの監査とトークノミクスを読むことができ、ガスの摩擦を吸収できる十分な資本(10k+ ドル)があり、毎週ポジションをローテーションする柔軟性が欲しく、または BTC エクスポージャーよりも積極的にステーブルコインのイールドが欲しい場合です。
クラウドマイニングが勝つとき……
BTC 蓄積を終着点として望み、Solidity の監査ができないかしたくなく、資本が控えめ(50〜5k ドル)で、何十ものプロトコル固有の変数よりも単一のマクロ変数(BTC + ディフィカルティ)を好み、または DeFi の表面積ではなくインフラエクスポージャーを特に望む場合です。
DeFi が負けるとき……
生後 6 週間のファームで 3 桁 APY を追うとき。トレンド市場で変動性ペアに流動性を提供するとき。発行のテーパー期間後も報酬トークンを保有するとき。ガスフットプリントには小さすぎるウォレットから運用するとき。すべて自業自得です。
クラウドマイニングが負けるとき……
明確な BTC 下降トレンド中に長期賃借を開始するとき。BTC エクスポージャーを無リスクとして扱うとき。デューデリジェンスなしに単一の運営者に過大なサイジングをするとき。半減期のタイミングを無視するとき。インフラ上の優位性は、12 か月契約に署名した月の BTC 40% 下落を克服できません。
公正な要約:DeFi イールドファーミングは、プロトコル固有の評価を行うための資本、時間、リスク許容度を備えた暗号ネイティブな運営者により適しています。クラウドマイニングは、単一の読みやすいマクロ変数でインフラエクスポージャーを望む BTC 蓄積志向のユーザーにより適しています。両方が意味を持つ重なり領域は、両陣営が通常認める以上に狭いです。
ハイブリッドポートフォリオ——両方を意図的に使う
実際には、思慮深い暗号資産ポートフォリオのほとんどは FOMO ではなく確信によってサイジングされた各モデルの一部を含みます。以下は、二つのモデルを捕捉するために設計されたリスクで分離する保守的な骨格です——推奨ではなく、お客様が適応させることのできる構造です。
コア BTC エクスポージャー——スポット + クラウドマイニング
方向性ベータのためのスポット BTC、上乗せイールドのためのクラウドマイニング(例:6 か月期間の Standard または Pro Miner)。追跡すべきマクロ変数は一つ、スポット側はセルフカストディ、マイニング側は出金までインフラがカストディします。
保守的 DeFi イールド——実戦で検証されたプロトコルのみ
控えめな 1 桁金利での Aave のステーブルコイン貸出、またはお客様が理解する長期監査済みボールト。18 か月未満は不可、匿名チームは不可、3 桁バナー APY は不可。このスリーブは、新興ファームのエクスプロイト表面なしにセルフカストディオンチェーンイールドを捕捉します。
安定リザーブ——現金またはステーブルコイン、プラットフォーム外
法定通貨またはセルフカストディステーブルコインとして保有する万一の備えで、いかなるイールドプロトコルにもロックされません。これが、賃料や生活費のためにコア配分を解消することを強いられずに BTC 下落を乗り切れるようにしてくれるものです。
投機スリーブ——上限付き、正直、分離
高 APY DeFi ファームや初期段階のプロトコルへのエクスポージャーが欲しい場合は、それを小さな投機スリーブとしてサイジングしてください——他に影響を与えずに完全に失える割合に上限を設定します。投機スリーブを「イールド」に偽装させないでください。
指針となる原則:各スリーブは一種類のリスクを正直に価格付けして捕捉します。クラウドマイニングはインフラ + BTC ベータを捕捉します。保守的な DeFi は限定された契約リスクを伴うオンチェーンステーブルコインイールドを捕捉します。安定リザーブはオプショナリティを捕捉します。投機スリーブはダウンサイドを隔離しながら非対称なアップサイドを捕捉します。これらを単一のポジション内で混ぜることが、ポートフォリオが隠れた相関を抱えることになる原因です。
クラウドマイニングはポートフォリオ全体ではなく BTC スリーブに使う
ハイブリッド骨格に納得いただけたなら、次のステップはクラウドマイニング部分のみをサイジングすることです。NoxHash の 2 日間 Basic Miner トライアルは、月額 20 ドル、50 ドル、100 ドル、または 250 ドルプランを決定する前に、実際のハッシュレートとプールシェアを観察する最もクリーンな方法です。開始に USDT は必要ありません。
よくある質問
クラウドマイニングは本当に DeFi イールドファーミングよりリスクが低いのですか?
厳密に低いのではなく、異なるリスクを抱えています。クラウドマイニングはスマートコントラクトのエクスプロイトとインパーマネントロスを取り除きますが、BTC 価格、ディフィカルティ、運営者カウンターパーティリスクを加えます。DeFi はカウンターパーティのカストディリスクを取り除きますが、スマートコントラクト、ブリッジ、報酬トークンのリスクを加えます。リスクの種類を、お客様が実際に評価できるものと一致させてください。
なぜ実現 DeFi APY は表示よりはるかに低いことが多いのですか?
表示 APY は通常、報酬トークンを今日の市場価値で価格付けし、インパーマネントロスとガスを無視します。発行がトークンを希釈し、TVL がイールドを圧縮し、ガスがハーベストを食い尽くすと、表示の 30% は通常 8〜12% で実現します。スプレッドシート版は常にバナーより小さいのです。
クラウドマイニング中、BTC のセルフカストディは保たれますか?
BTC がプラットフォーム上で累積している間は保たれません——お客様自身のウォレットに出金するまで運営者がカストディします。NoxHash は 1.5% の出金手数料で Segwit、P2PKH、P2SH の BTC アドレスをサポートしています。セルフカストディは出金がチェーン上で確認された瞬間に始まります。コントラクトが維持されているという前提で、DeFi は終始セルフカストディです。
2026 年に DeFi はエクスプロイトでどれだけ失われましたか?
2026 年最初の 4 か月で 47 件のインシデントにわたり 7 億 5,000 万ドル超で、ブリッジとリステーキングのエクスプロイトが最大の単日損失を生み出しました。4 月の Kelp DAO ブリッジインシデントだけで 2 億 9,200 万ドルが流出し、48 時間以内に依存プロトコルにわたって約 130 億ドルの TVL 流出を引き起こしました。
小規模ウォレットは DeFi とクラウドマイニングのどちらを選ぶべきですか?
約 5,000 ドル未満のウォレットの場合、イーサリアムメインネットの DeFi ガス摩擦は実現イールドを超えることが多いです。クラウドマイニングのシングルイベント手数料構造——入金 1 回、1.5% の出金 1 回——は小資本では構造的に安価です。L2 DeFi はギャップを埋めることができますが、より小さな投資家が評価できないかもしれないブリッジと決済リスクを導入します。
両モデルを同時に運用できますか?
はい、ほとんどの真剣なポートフォリオはそうしています。一般的な構造は、BTC 蓄積スリーブのためのクラウドマイニング、セルフカストディステーブルコインイールドのための保守的 DeFi 貸出、方向性エクスポージャーのためのスポット BTC、オプショナリティのための現金リザーブです。鍵は、各スリーブをそれが捕捉する特定のリスクでサイジングすることであり、バナー APY ではありません。
最近のエクスプロイトの後、DeFi は「死んだ」のですか?
いいえ。貸出、ステーブルコインのレール、ベース層 AMM には持続可能な使用例があります。明らかに壊れているのは、新しくコンポーザビリティが重いスタックで 3 桁 APY を追う反射です。実戦検証済みの DeFi を発行追求型の投機から分離することが教訓であり——セクター全体を放棄することではありません。
比較フレームワーク——金融アドバイスではありません
この記事のすべての数字——DeFi TVL レベル、APY 範囲、エクスプロイト合計、クラウドマイニング目標バンド——は 2026 年 4 月のネットワークおよび市場の状況を反映しており、例示的なものです。DeFi イールドファーミングとクラウドマイニングはどちらも、管轄区域によって異なり継続的に変化する重大な市場、カウンターパーティ、規制、税務リスクを抱えています。115〜125% の目標範囲は運営者側の保守的な数字であり、保証されたリターンではありません。スマートコントラクトの監査はエクスプロイトリスクを軽減しますが排除はしません。過去の実績は将来の結果を予測しません。失っても許容できる資金のみを投入し、地元の法律および税務上の取り扱いを資格を持つ専門家に確認し、いかなる単一のプラットフォームやプロトコルも成否を分けるポジションとしてサイジングしないでください。